Si alquilas un local, una oficina o una nave para tu negocio, lo normal es que tengas que quedarte con el 19 % del alquiler (sin contar el IVA) y pagárselo tú a Hacienda en nombre del casero. Eso se hace con el modelo 115, cada trimestre, y se resume en enero con el modelo 180. Da igual que seas autónomo o una sociedad limitada: si pagas el alquiler de un inmueble urbano para tu actividad, quien retiene eres tú. El propietario solo cobra menos.
El tercer trimestre de 2026 se presenta del 1 al 20 de octubre. Si lo domicilias, el plazo suele acabar cinco días antes, el 15. Con un alquiler fijo hay poco que revisar, así que no tiene sentido apurarlo.
¿Quién tiene que presentar el modelo 115?
Lo presenta el inquilino que desarrolla una actividad económica y paga un alquiler de un inmueble urbano que usa para esa actividad. El típico caso: una peluquería que alquila el bajo donde trabaja, una consultora que alquila una oficina o una empresa de hostelería que paga el local del bar. El arrendador puede ser una persona física o una sociedad; a los dos se les retiene.
No hay que hacer el 115 en estos casos habituales:
- Alquilas una vivienda para vivir en ella. Ahí no actúas como empresario y no retienes nada.
- Lo que pagas al mismo casero en todo el año no pasa de 900 €. Por debajo de esa cifra no hay obligación de retener.
- El casero te acredita que no procede la retención, por ejemplo porque tributa el alquiler como actividad y cumple los requisitos que marca el reglamento del IRPF. Pídele el certificado por escrito y guárdalo con el contrato.
- El propietario no reside en España. En ese caso la retención existe, pero se declara por otro modelo, no por el 115.
Si tu contrato tiene alguna rareza (un local que es también tu vivienda, un subarriendo), pregúntale a tu gestoría antes de la primera factura. Arreglar después un trimestre mal presentado cuesta bastante más que una llamada.
¿Cómo se calcula la retención del alquiler?
La base es el importe del alquiler sin IVA. Sobre esa base se aplica el 19 %. El IVA se calcula también sobre la base, y la retención se resta del total que pagas al casero. Un ejemplo con Delicias del Sur, una SL de hostelería que paga 1.200 € al mes por su local:
| Concepto | Importe mensual |
|---|---|
| Alquiler (base) | 1.200,00 € |
| IVA 21 % | + 252,00 € |
| Retención IRPF 19 % | − 228,00 € |
| Total que se transfiere al casero | 1.224,00 € |
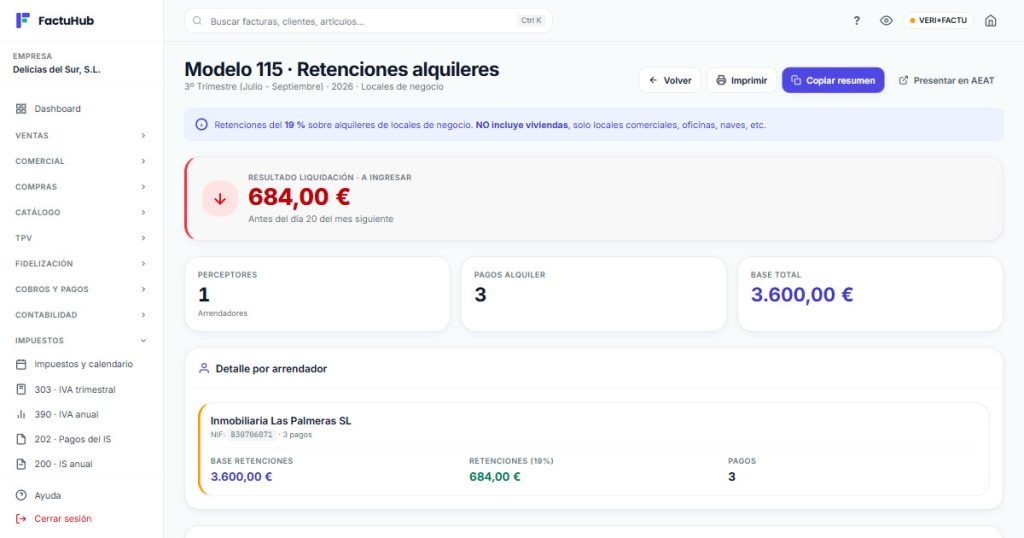
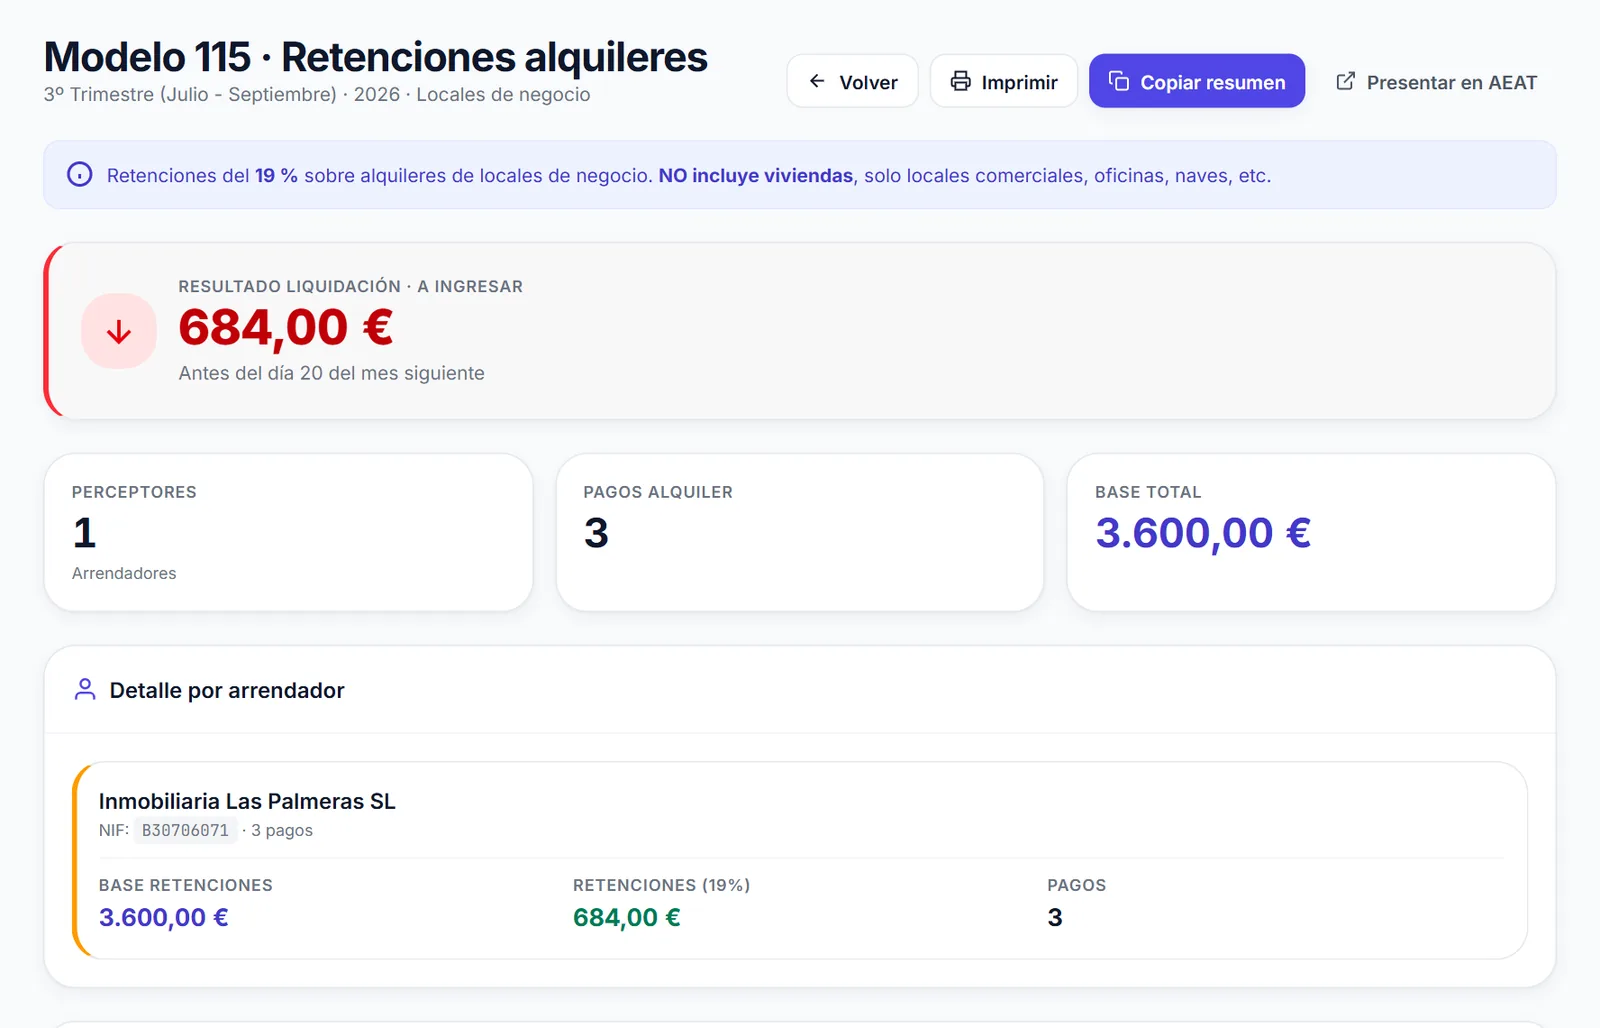
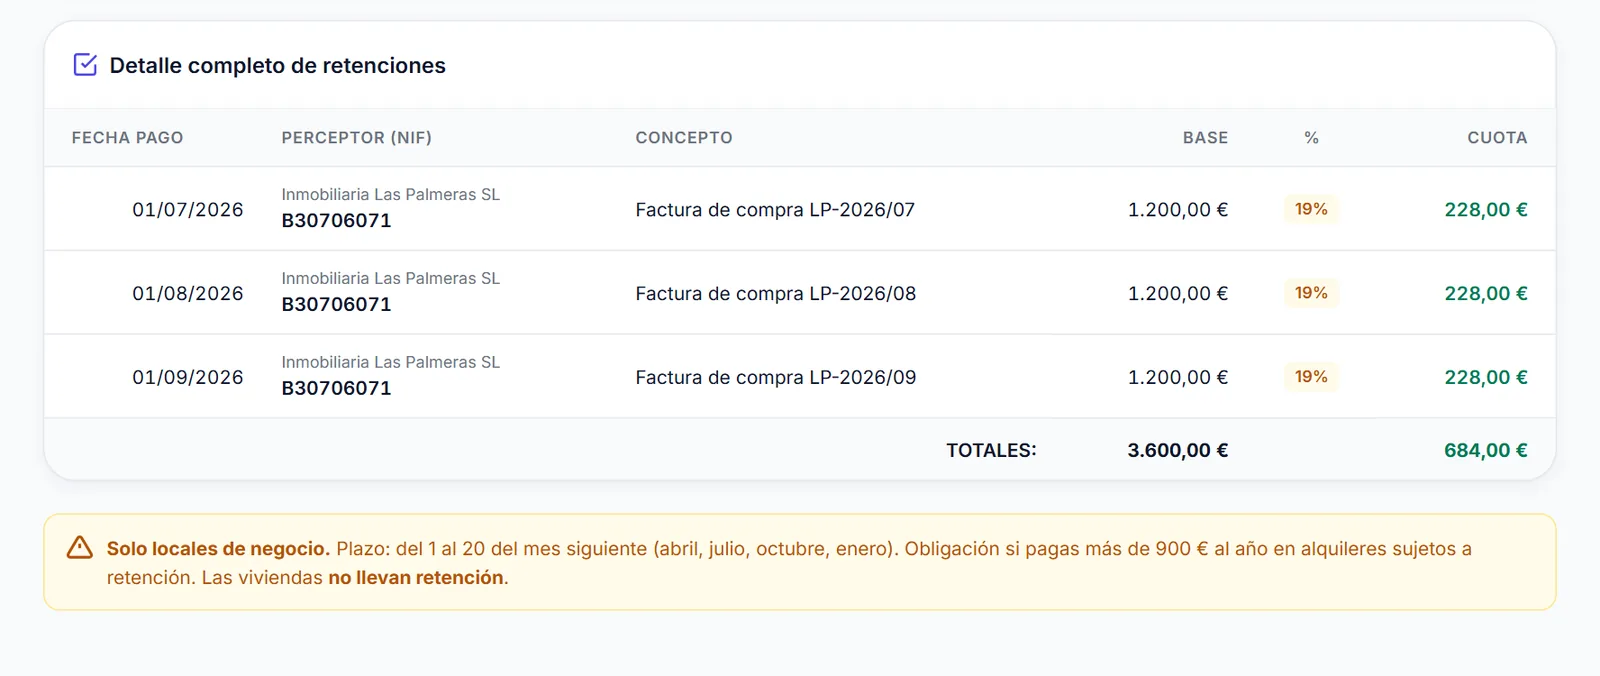
Los 228 € que no se pagan al casero no son un ahorro: se guardan para ingresarlos en Hacienda. Al cerrar el trimestre, con tres mensualidades de julio a septiembre, el modelo 115 sale así: base de 3.600 € y 684 € a ingresar. El casero, por su parte, descontará esos 684 € de su propia declaración, igual que un trabajador descuenta lo que le retienen en la nómina.
Dos detalles que causan errores. El primero, que la factura del casero tiene que reflejar la retención; si te la manda sin ella, pídele que la rehaga, porque lo que cuenta es lo que tú retienes de verdad. El segundo, que el IVA del alquiler se deduce en tu modelo 303 como el de cualquier otro gasto de la actividad (si tu actividad da derecho a deducir; lo tienes en el 303 casilla a casilla), y el alquiler en sí es gasto en tu IRPF o en el Impuesto sobre Sociedades.
¿Cuándo se presenta el 115 y qué pasa en enero?
Es trimestral y va con el mismo calendario que el modelo 111 de retenciones de trabajadores y profesionales:
- Primer trimestre: del 1 al 20 de abril.
- Segundo trimestre: del 1 al 20 de julio.
- Tercer trimestre: del 1 al 20 de octubre.
- Cuarto trimestre: del 1 al 20 de enero del año siguiente.
Si el último día cae en fin de semana o festivo nacional, el plazo pasa al siguiente día hábil. El resultado siempre es a ingresar: no hay 115 «a compensar», porque no hay nada que restar a lo retenido. Si en un trimestre no has pagado ningún alquiler con retención, no tienes que presentarlo.
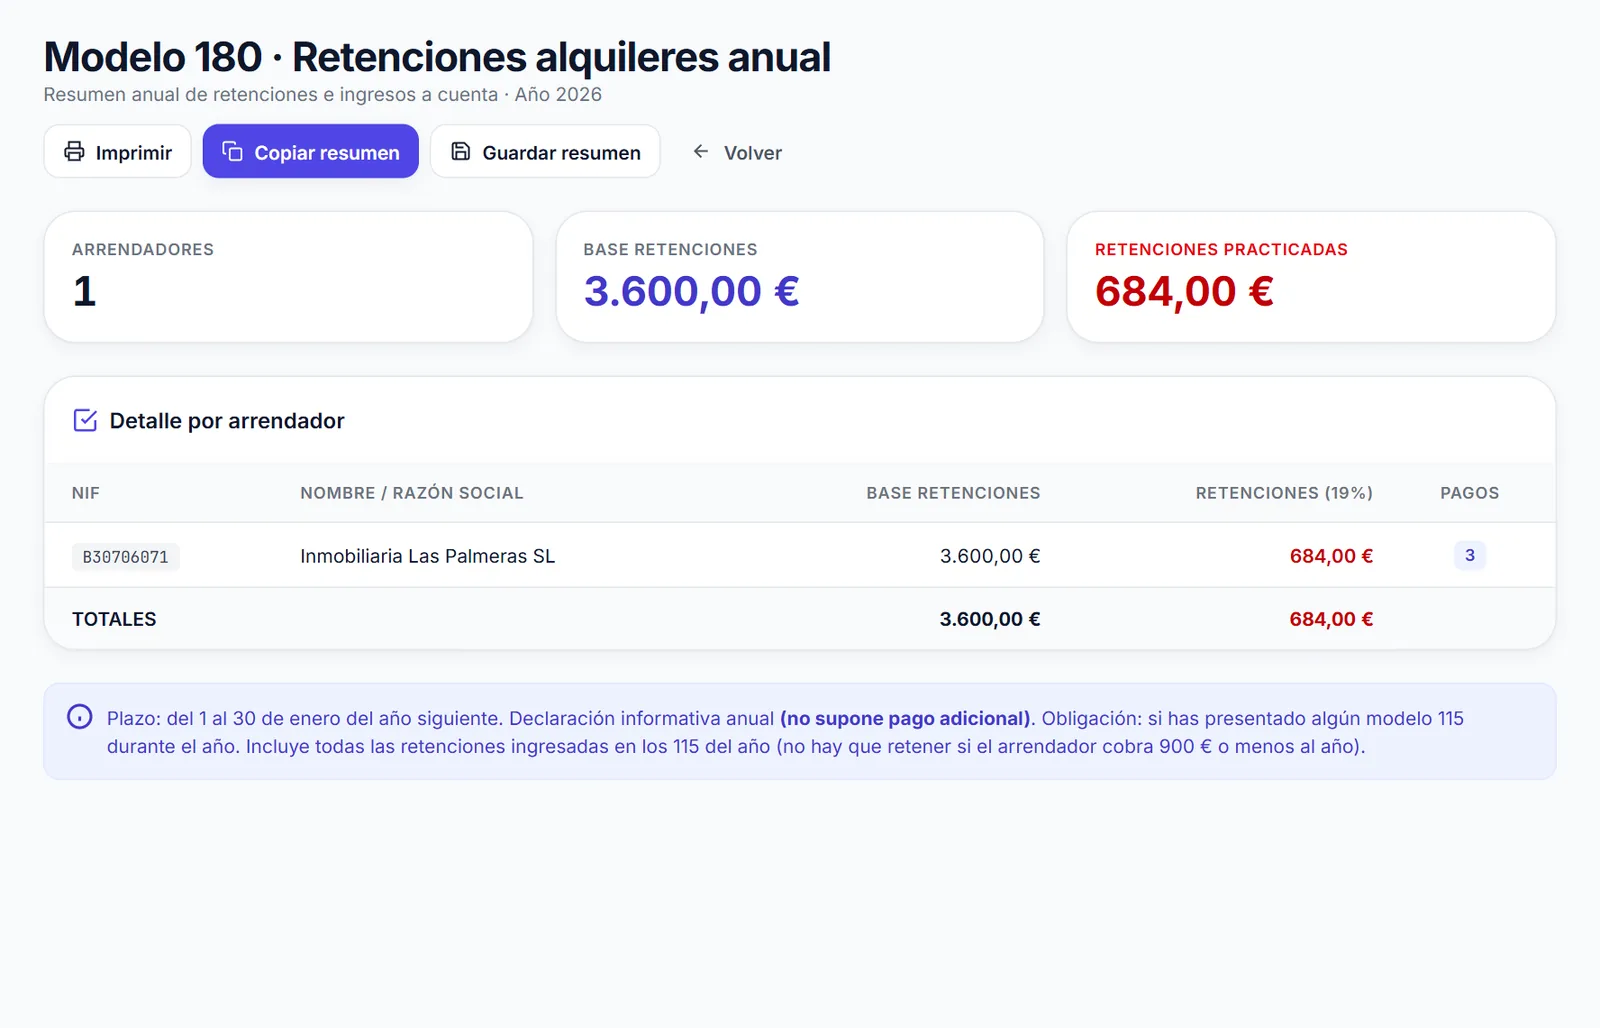
En enero, junto al 115 del cuarto trimestre (hasta el día 20), toca el modelo 180, que se presenta hasta el 31 de enero. Es la declaración informativa anual: lista cada casero con su NIF, la base del año y lo retenido. Con él no se paga nada más, pero tiene que cuadrar al céntimo con la suma de los cuatro 115. Cuando la AEAT publique el calendario de 2027, mira si algún día se corre por caer en fin de semana.
Se presenta en la sede electrónica de la AEAT, con certificado, Cl@ve o a través de tu gestoría.
Cómo se hace en FactuHub
FactuHub calcula el 115 y el 180 a partir de las facturas de alquiler que registras como gasto. No los presenta en la AEAT: te deja el resumen listo para copiarlo en el formulario de la sede, o para que lo haga tu gestor.
1. Indica que alquilas un local
En Mis datos (autónomos) marca la casilla «¿Alquilas un local para tu actividad?»; en una SL, en los datos de la empresa, la casilla se llama «¿Alquiláis un local para la actividad?». Con eso aparecen en el menú Impuestos las entradas 115 · Alquileres y 180 · Alquileres anual. Si no la marcas, el menú no las muestra para no llenarlo de modelos que no usas.
2. Apunta la factura del alquiler como gasto
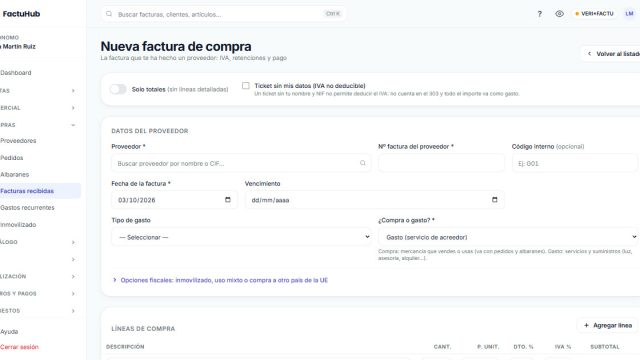
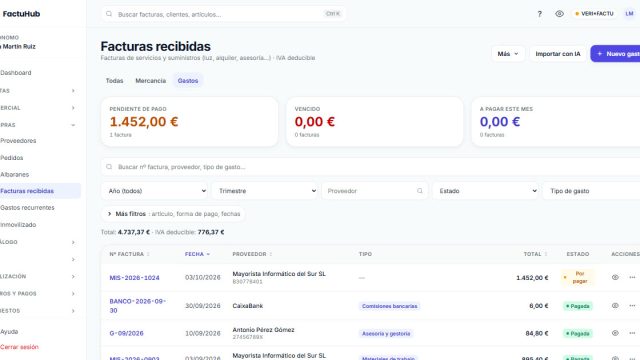
Al registrar la factura del casero en compras, elige el tipo de gasto Alquiler de local. La app propone sola una retención del 19 % y recalcula el total, que queda en base + IVA − retención. Si el alquiler es cada mes, lo cómodo es crearlo como gasto recurrente para no teclearlo doce veces. También puedes escanear la factura con la lectura por IA; si lo haces, mira después que el tipo de gasto y la retención hayan quedado bien, porque es lo que alimenta el modelo.
3. Revisa el trimestre
Abre Impuestos → 115 · Alquileres. Arriba verás el resultado a ingresar y, debajo, cuántos arrendadores hay, cuántos pagos y la base total.
Más abajo está el detalle por arrendador y la lista completa de retenciones, una línea por factura, con fecha, NIF del casero, concepto, base, porcentaje y cuota. Aquí es donde se pillan los fallos: una mensualidad que falta, una factura apuntada dos veces o un casero con el NIF mal escrito.
Si el 115 sale a cero y sabes que has pagado el alquiler, casi siempre es por una de dos cosas: la factura no lleva retención o el tipo de gasto no es «Alquiler de local». Corrige la factura y el modelo se recalcula.
4. Copia el resumen y preséntalo
El botón Copiar resumen deja en el portapapeles el número de perceptores, la base y el total retenido, que son los datos que pide el formulario. Presentar en AEAT te lleva a la sede. Cuando lo hayas presentado, márcalo como presentado en el calendario fiscal: así no te llegará el aviso por email que FactuHub manda siete días antes de cada plazo pendiente.
5. En enero, el 180
En Impuestos → 180 · Alquileres anual tienes el año agrupado por casero, con la base y las retenciones de los cuatro trimestres. Si los 115 están bien, el 180 sale solo.
Si trabajas con gestoría, tu gestor puede descargarse desde su panel el paquete trimestral, con los libros de facturas y el resumen de IVA y retenciones, sin pedirte nada por email. Tienes el resto de modelos que prepara la app en la página de modelos fiscales, y cómo se registran los gastos en gastos y compras.
Si el alquiler entra bien una vez, el 115 y el 180 salen solos cada trimestre.
FactuHub separa la retención al apuntar la factura del casero, suma el trimestre y te deja el resumen listo para copiar en la sede o para que lo presente tu gestoría. Los planes están en precios.
Errores frecuentes con el modelo 115
- Retener sobre el total con IVA. La base es el alquiler sin IVA.
- Olvidar el 115 en un trimestre sin cambios. Si pagas el alquiler todos los meses, toca presentarlo todos los trimestres.
- Pagar al casero el importe completo y luego ingresar la retención igualmente. Acabas pagando el 19 % dos veces.
- No guardar el certificado del casero cuando dice que no hay que retenerle. Sin papel, en una comprobación la responsabilidad es tuya.
- Presentar un 180 que no cuadra con los cuatro 115. Hacienda cruza los datos con la declaración del propietario.
Preguntas frecuentes
¿Qué pasa si presento el modelo 115 fuera de plazo?
Si lo presentas tarde por tu cuenta, sin que Hacienda te lo haya pedido, pagas un recargo: un 1 % más otro 1 % por cada mes completo de retraso, sin sanción. Pasados doce meses, el recargo es del 15 % más intereses de demora. Si es Hacienda quien te lo reclama primero, ya puede haber sanción.
¿Me puedo deducir como gasto la retención del alquiler?
La retención no es un gasto aparte: es parte del alquiler, que pagas a Hacienda en lugar de al casero. Lo que te deduces es la base completa (en el ejemplo, 1.200 € al mes), no los 972 € que llegan al propietario. Si sumaras también los 228 € del 115, contarías el mismo gasto dos veces.
¿Hay que retener en el alquiler de un almacén o una plaza de garaje?
Si es un inmueble urbano y lo usas para tu actividad, en principio sí, con las mismas excepciones que un local: menos de 900 € al año con ese casero o un certificado de que no procede retener. Si el garaje va en el mismo contrato que tu vivienda habitual, no retienes. Ante un caso dudoso, pregunta a tu gestoría.
Si el alquiler es tu gasto más grande, apúntalo bien desde la primera factura: el 115, el 180, el 303 y el gasto deducible salen de los mismos datos. Para ver cómo encaja con el resto del trimestre, tienes la lista para cerrar el trimestre, la guía del modelo 130 y la del 303 del tercer trimestre. Y si quieres ver tus propios alquileres en el 115, FactuHub se puede probar gratis durante 30 días.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.