Para cerrar el trimestre sin sustos tienes que comprobar cuatro cosas antes de presentar el 303 y el 130: que no queda ninguna factura de venta en borrador, que están apuntadas todas las compras y tickets, que el banco cuadra con lo facturado y que el resultado de cada modelo tiene sentido si lo comparas con el trimestre anterior. Hecho en ese orden, presentar te lleva diez minutos. Si te lo saltas, lo normal es acabar corrigiendo una autoliquidación en noviembre.
El tercer trimestre de 2026 se presenta del 1 al 20 de octubre. Si domicilias el pago, el plazo suele acabar cinco días antes, el 15. La lista sirve igual para un autónomo que para una sociedad pequeña, y conviene seguirla en este orden.
¿Qué tienes que revisar de las facturas emitidas?
Empieza por las ventas, porque de ellas salen el IVA repercutido del 303 y los ingresos del 130.
Busca primero los borradores olvidados. Una factura en borrador no existe para Hacienda: no tiene número, no se ha enviado a la AEAT y no entra en los modelos. Si trabajaste en septiembre y la dejaste a medias, emítela con su fecha real o bórrala si ya no procede.
Luego mira las fechas. El IVA se declara en el trimestre en que se hace la operación (cuando terminas el servicio o entregas el bien), no en el que cobras: un trabajo terminado el 29 de septiembre es del tercer trimestre aunque lo cobres en octubre. Lo más limpio es facturarlo antes de cerrar el mes; si la factura sale en octubre, consulta con tu gestoría en qué trimestre declararla. Si un cliente te pidió un abono o detectaste un error en una factura de estos meses, haz la rectificativa ahora y no después de presentar.
Por último, repasa tipos de IVA y retenciones. Si eres profesional y una factura lleva mal la retención de IRPF, se descuadran tu 130 y el 111 de tu cliente. Tienes los casos del 15 %, el 7 % y las facturas sin retención en la guía de IVA e IRPF para autónomos.
No hace falta abrir factura por factura. Filtra el listado por las fechas del trimestre, ordénalo por estado y los borradores saltan a la vista.
¿Están todas las compras y los gastos?
Aquí es donde más dinero se pierde. Cada factura de compra que no apuntas es IVA que no deduces en el 303 y gasto que no restas en el 130. Repasa estas fuentes:
- Facturas que te llegan por email: software, telefonía, hosting, la propia gestoría.
- Tickets en papel del coche, del material de oficina o de comidas de trabajo. Un ticket sin tus datos fiscales puede ir como gasto en el 130, pero su IVA no se deduce en el 303.
- Gastos de todos los meses que nadie mira por pura rutina, como el alquiler, el coworking o el seguro de responsabilidad civil.
- La cuota de autónomos. No lleva IVA, pero resta en el rendimiento neto del 130.
Un truco que funciona: abre el extracto del banco del trimestre y busca cargos de proveedores. Si hay un cargo y no tienes su factura apuntada, ya sabes qué te falta.
¿Cuadra el banco con lo que has facturado?
Conciliar no es obligatorio para presentar, pero es la forma más rápida de encontrar errores. Un cobro que no coincide con ninguna factura o un cargo de proveedor sin factura te avisan de que algo falla. Los descuadres más habituales son facturas duplicadas, cobros parciales que no se registraron y gastos personales pagados con la cuenta del negocio.
Si llevas poco tiempo, no te obsesiones con cuadrar al céntimo. Con que no queden movimientos grandes sin explicar, vas bien.
Cerrar el trimestre: ¿es razonable el resultado de cada modelo?
Antes de presentar, compara con el trimestre anterior y con lo que esperabas pagar. Estos son los números de Lucía, una autónoma de servicios informáticos, en el tercer trimestre de 2026:
| Modelo | Qué calcula | Resultado |
|---|---|---|
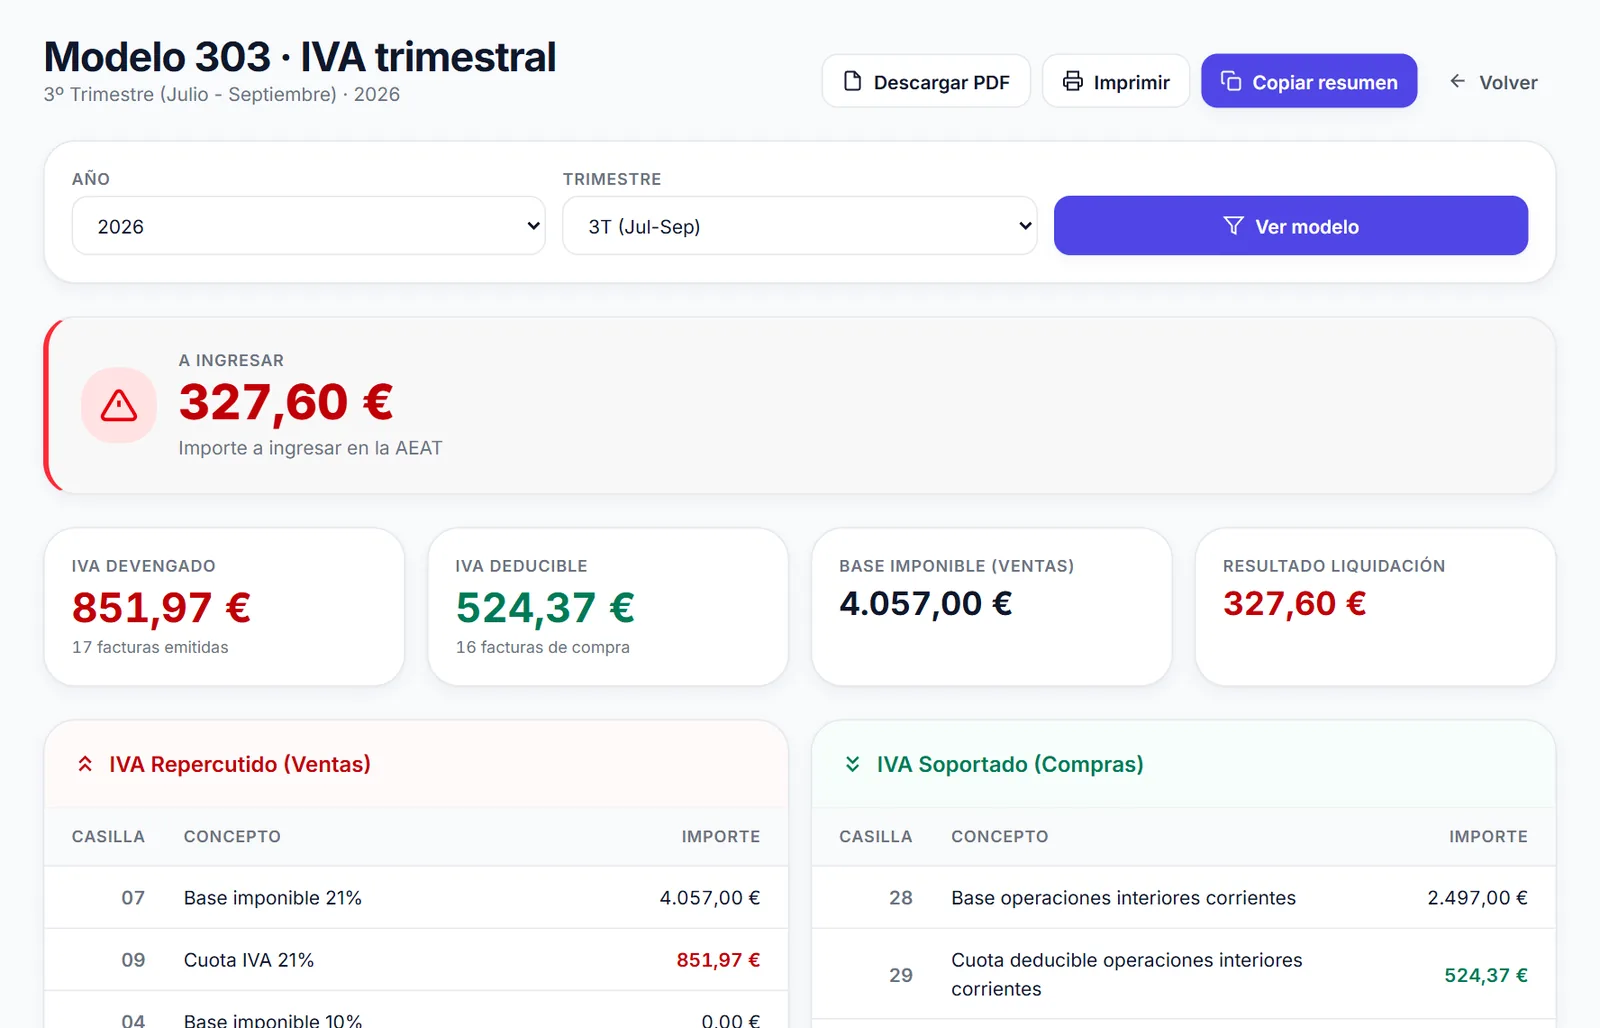
| 303 | IVA repercutido 851,97 € menos IVA deducible 524,37 € | 327,60 € a ingresar |
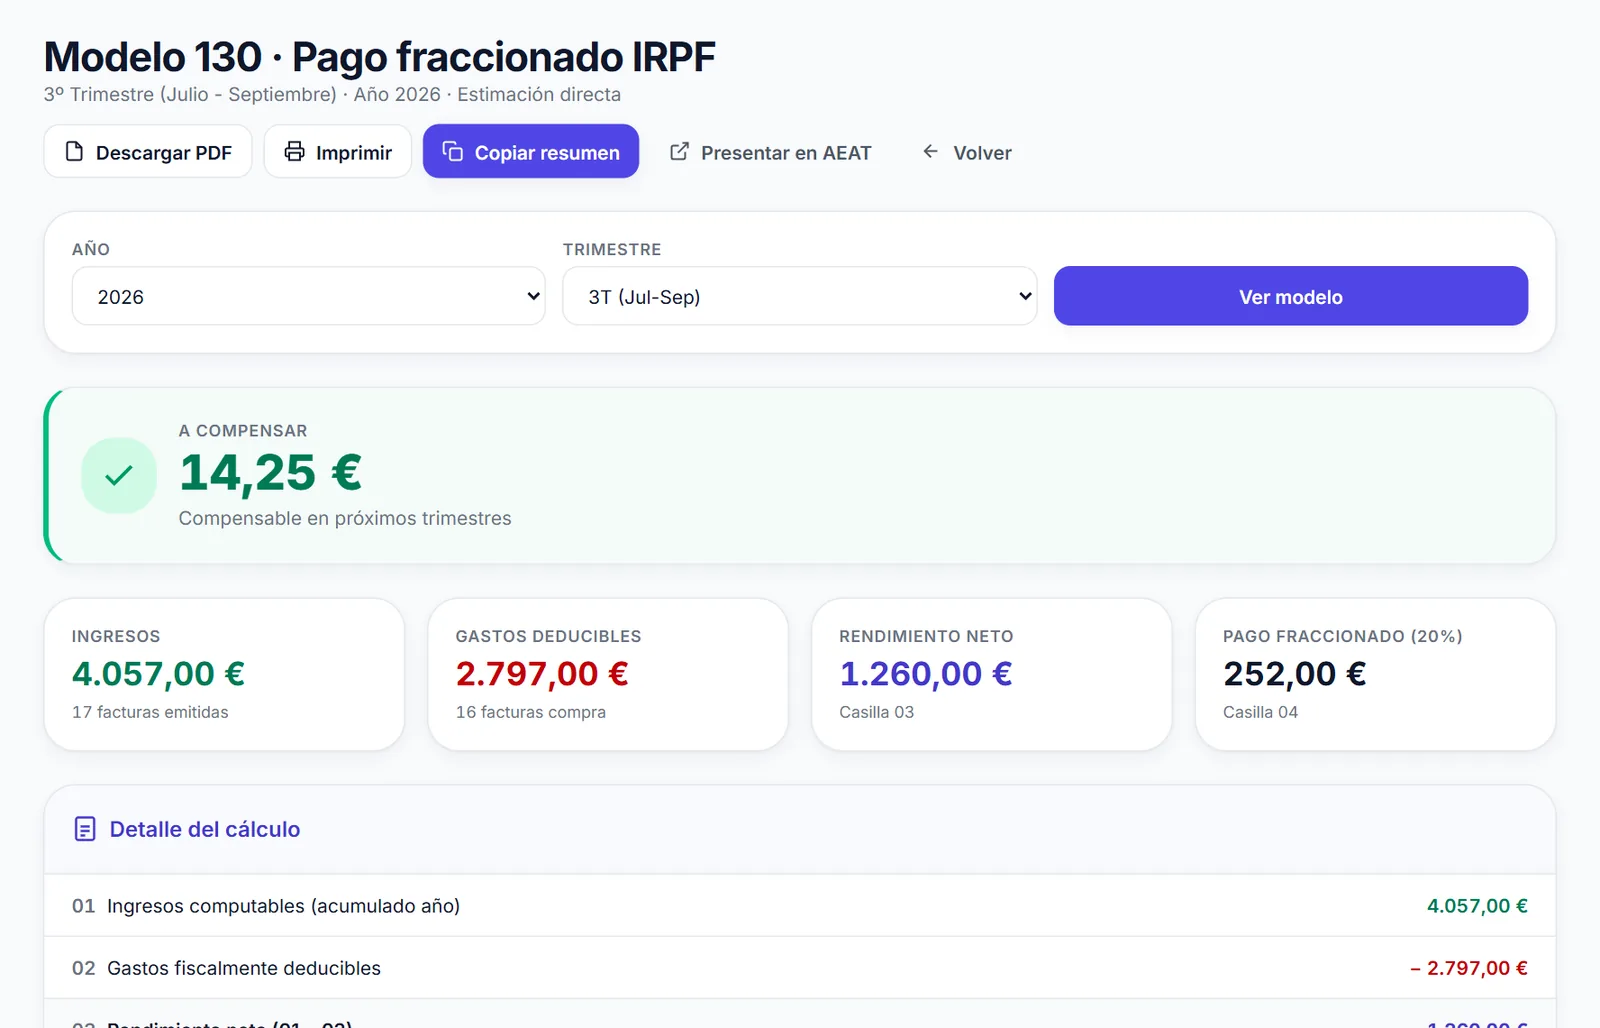
| 130 | 20 % del rendimiento neto (1.260,00 €) menos las retenciones que le han practicado sus clientes | Negativo: no paga |
| 111 | Retenciones que ella ha practicado a un profesional que le factura | 36,00 € a ingresar |
| Total del trimestre | 363,60 € | |
Con 4.057 € de base facturada, un 303 de 327,60 € encaja, porque ha tenido bastantes gastos con IVA (16 facturas de compra). Si le hubiera salido de 850 €, lo primero que habría que sospechar es que faltan compras por apuntar. Y un 130 negativo como este suele significar que sus clientes ya le retienen el 15 % y eso cubre el pago fraccionado. Lo tienes explicado paso a paso en cómo se calcula el modelo 130, y si quieres revisar el IVA línea por línea, en el 303 casilla a casilla.
Cómo se hace en FactuHub
La lista vale para cualquier programa. En FactuHub cada paso tiene su pantalla.
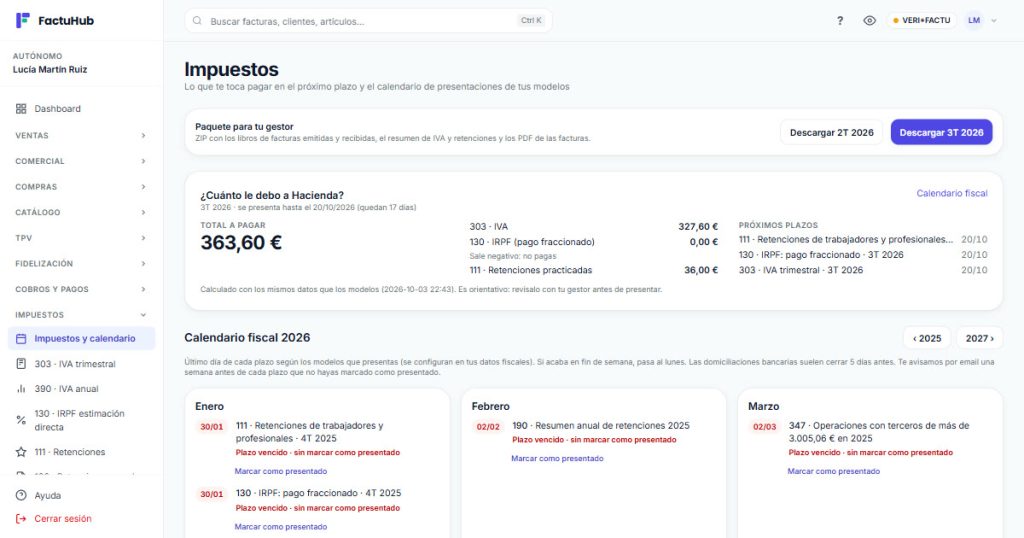
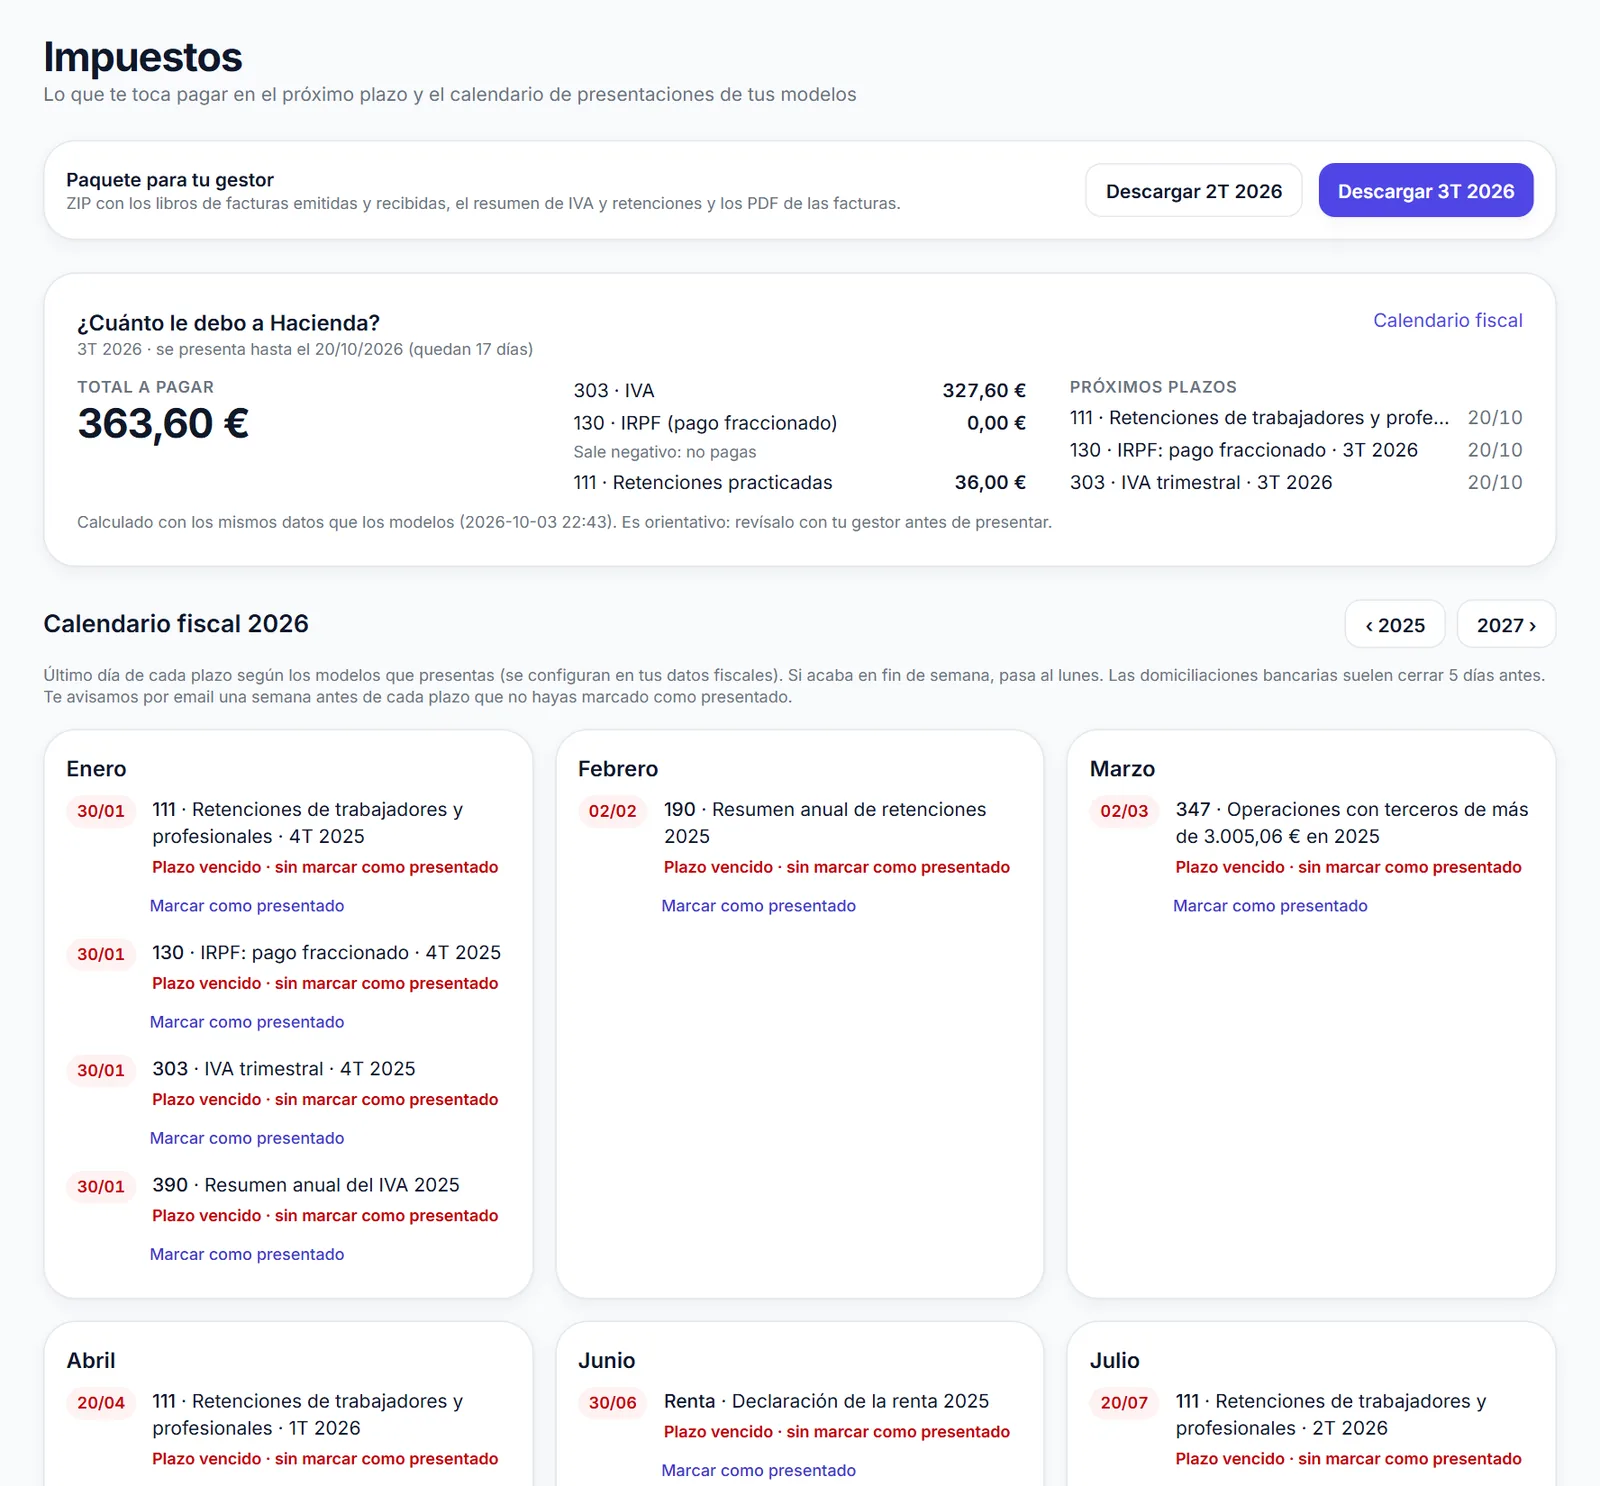
Empieza por Impuestos → Impuestos y calendario. Arriba está el bloque «¿Cuánto le debo a Hacienda?», con el total del trimestre y lo que corresponde a cada modelo. Usa los mismos datos que los modelos, así que si añades una compra olvidada el importe cambia en el momento. Debajo tienes el calendario fiscal del año, con el último día de cada plazo según los modelos que presentas.
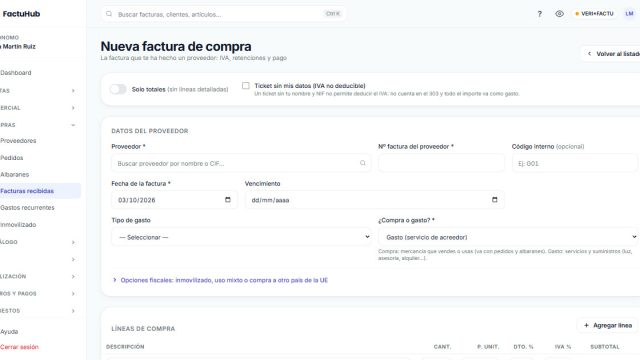
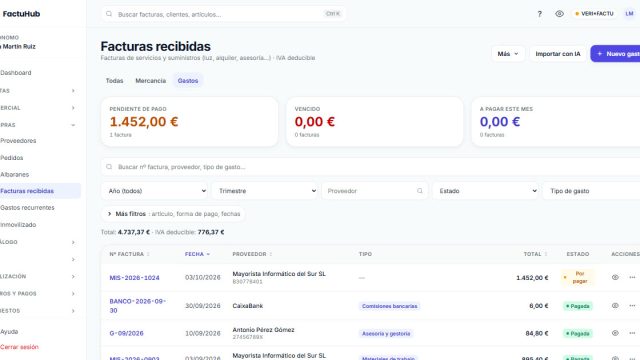
Para las ventas, entra en Ventas → Facturas y comprueba que no quede ningún borrador del trimestre: los modelos de FactuHub no los cuentan, igual que Hacienda. Las compras están en Compras → Facturas recibidas. Si tienes tickets en papel, puedes escanearlos con la lectura por IA, que marca como no deducible el IVA de los tickets sin datos del comprador.
Si usas Gastos recurrentes, cada periodo se crea un borrador de factura de compra con un número provisional. Ábrelo, pon el número de la factura real y comprueba que el importe es el que te han cobrado. Para el banco, en Cobros y pagos → Bancos importas el extracto (Norma 43, Excel o CSV) y concilias los movimientos pendientes.
Después abre cada modelo desde el menú Impuestos. En el 303 ves el IVA devengado, el deducible y el desglose por casillas, con los botones «Descargar PDF» y «Copiar resumen».
En el 130 aparecen los ingresos y gastos acumulados del año, el rendimiento neto y el pago fraccionado, y un enlace «Presentar en AEAT» que te lleva a la sede.
La revisión del trimestre, con tus números delante.
FactuHub calcula el 303, el 130 y el 111 con tus facturas y compras, y el total a pagar cambia en cuanto apuntas el gasto que faltaba. Sabes lo que te toca antes de abrir la sede de la AEAT.
¿Y después de presentar?
FactuHub calcula y prepara los modelos, pero no los presenta. Los presentas tú en la sede electrónica de la AEAT copiando el resumen, o se los pasas a tu gestoría con el paquete para tu gestor: un ZIP con los libros de facturas emitidas y recibidas, el resumen de IVA y retenciones y los PDF de las facturas. Si tu gestoría tiene acceso a tu cuenta, puede descargarlo ella.
Cuando hayas presentado, vuelve al calendario y pulsa Marcar como presentado en cada modelo. Dejarás de recibir el aviso por email que llega una semana antes de cada plazo sin marcar, y el año que viene sabrás de un vistazo qué presentaste.
Y una regla que ahorra disgustos: no toques facturas de un trimestre ya presentado. Si aparece una compra olvidada, apúntala con su fecha real y decide con tu gestor dónde deducirla. Para el detalle de este periodo tienes la guía del modelo 303 del tercer trimestre, y en modelos fiscales ves todos los que calcula la app.
Preguntas frecuentes
¿Qué pasa si presento el 303 fuera de plazo?
Si lo presentas tarde por tu cuenta, sin que Hacienda te lo haya requerido, no hay sanción, pero sí un recargo: un 1 % más otro 1 % por cada mes completo de retraso, y a partir de los doce meses un 15 % más intereses de demora. Si te llega antes un requerimiento, la situación cambia y puede haber sanción.
¿Puedo deducir en el siguiente trimestre una factura de compra olvidada?
En general sí. El IVA soportado se puede deducir en la declaración del periodo en que lo soportaste o en las siguientes, con un límite de cuatro años. Lo habitual es meter la factura olvidada en el trimestre siguiente en lugar de rectificar el 303 ya presentado. Si el importe es grande, coméntalo con tu gestor.
¿Tengo que presentar el 130 si me sale negativo?
Sí. Si estás obligado a presentar el 130, tienes que hacerlo todos los trimestres aunque el resultado sea cero o negativo. No pagas nada, pero ese negativo te sirve para restar en los trimestres siguientes del mismo año, y si te lo saltas te expones a un requerimiento de Hacienda por no declarar.
¿Hay que presentar el 303 sin facturas en el trimestre?
Si estás dado de alta en una actividad con IVA, sí: se presenta igual, con el resultado a cero, aunque no hayas facturado nada. Dejar de presentarlo puede traerte un requerimiento y una sanción por no declarar en plazo. Si has dejado la actividad, lo que toca es darte de baja en el censo, no dejar de presentar.
Si quieres hacer esta revisión con tus propias facturas, puedes probar FactuHub 30 días gratis y ver el resultado de tus modelos antes de que acabe el plazo.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.