El modelo 130 es un adelanto de tu IRPF. Cada trimestre ingresas una parte de lo que te tocará pagar en la renta del año siguiente, calculada sobre lo que has ganado hasta ese momento. Lo presentan los autónomos en estimación directa, normal o simplificada, y el cálculo tiene más lógica de la que parece cuando lo ves con números.
Quién tiene que presentarlo
Si tienes una actividad económica en estimación directa, en principio sí. Hay una excepción importante para los profesionales: no están obligados si en el año anterior al menos el 70 % de los ingresos de la actividad tuvieron retención o ingreso a cuenta. Es el caso típico de quien factura casi todo a empresas que le retienen el IRPF en cada factura.
Si acabas de empezar, el 70 % se mide sobre los ingresos del propio trimestre. Y fíjate en que la excepción es para actividades profesionales; si tu actividad es empresarial (un comercio, un taller, un restaurante), presentas el 130 aunque algún cliente te retenga.
Los autónomos en módulos presentan otro modelo, el 131, con un cálculo distinto.
La fórmula, casilla a casilla
El 130 es acumulativo. Cada trimestre calculas sobre lo que llevas ganado desde el 1 de enero y luego restas lo que ya adelantaste. Para actividades que no son agrícolas, ganaderas, forestales o pesqueras, el recorrido es este:
- Casilla 01: ingresos computables desde el 1 de enero hasta el último día del trimestre.
- Casilla 02: gastos fiscalmente deducibles del mismo periodo, incluidas las amortizaciones.
- Casilla 03: rendimiento neto, la resta de las dos anteriores.
- Casilla 04: el 20 % de la casilla 03, si es positiva.
- Casilla 05: lo que ingresaste en los 130 de los trimestres anteriores del mismo año.
- Casilla 06: las retenciones que te han practicado tus clientes en el año, hasta el final del trimestre.
- Casilla 07: el pago fraccionado, que es la casilla 04 menos la 05 y la 06.
Así lo explican las instrucciones del modelo 130 de la AEAT, donde tienes también el apartado de actividades agrarias, que funciona con un 2 % sobre los ingresos del trimestre.
Un ejemplo del tercer trimestre
Pongamos el caso inventado de Lucía, fisioterapeuta con consulta propia. Sus pacientes son particulares, así que nadie le retiene nada. A 30 de septiembre lleva estos números acumulados:
| Concepto | Importe |
|---|---|
| Ingresos de enero a septiembre (casilla 01) | 30.000 € |
| Gastos deducibles del mismo periodo (casilla 02) | 9.000 € |
| Rendimiento neto (casilla 03) | 21.000 € |
| 20 % del rendimiento (casilla 04) | 4.200 € |
| Pagado en el primer y segundo trimestre (casilla 05) | 2.700 € |
| Retenciones soportadas (casilla 06) | 0 € |
| A ingresar (casilla 07) | 1.500 € |
Ahora cambia un dato. Supón que parte de su trabajo lo factura a una mutua que le retiene el 15 % y que, en lo que va de año, le han retenido 900 €. Esos 900 € van a la casilla 06 y el pago del trimestre baja a 600 €. La retención que te practican ya es un adelanto de IRPF, y el 130 la descuenta para que no pagues dos veces.
La rebaja para rendimientos bajos
Si tus rendimientos netos de actividades económicas del año anterior fueron de 12.000 € o menos, puedes restar una cantidad fija en cada pago fraccionado. Va en la casilla 13:
- Hasta 9.000 €: 100 €.
- De 9.000,01 a 10.000 €: 75 €.
- De 10.000,01 a 11.000 €: 50 €.
- De 11.000,01 a 12.000 €: 25 €.
Mucha gente con actividad pequeña no la aplica porque no sabe que existe. Son hasta 400 € al año que no adelantas.
Qué pasa si te sale negativo
El 130 nunca sale a devolver. Si un trimestre tienes más gastos que ingresos acumulados, o las retenciones superan el 20 %, lo presentas con resultado cero o negativo y no pagas nada. Ese negativo no se pierde: lo puedes restar en los trimestres siguientes del mismo año, en la casilla 15, hasta dejar el pago a cero. Lo que hayas adelantado de más te lo devuelven, en su caso, en la declaración de la renta.
Aunque el resultado sea cero, si estás obligado tienes que presentarlo.
Plazos y cómo llevarlo al día
Los tres primeros trimestres se presentan del 1 al 20 de abril, julio y octubre, y el cuarto del 1 al 30 de enero del año siguiente. Para el tercer trimestre de 2026, el plazo acaba el 20 de octubre, y el 15 si domicilias el pago. Coincide con el IVA, así que te conviene preparar los dos a la vez; tienes el detalle en nuestro artículo sobre el 303 del tercer trimestre.
El cálculo es sencillo si tus ingresos y gastos están bien registrados. Donde se complica es cuando las facturas de gasto están repartidas entre el correo, la mochila y el banco. Si quieres una visión más amplia de las obligaciones fiscales del autónomo, empieza por la guía fiscal para autónomos.
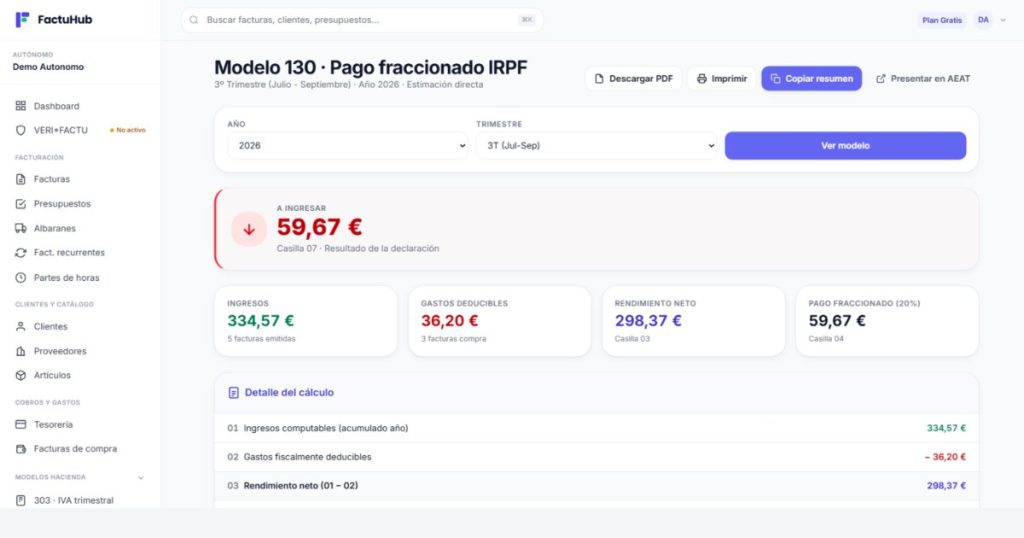
En FactuHub, si tu cuenta está en estimación directa, el 130 se prepara con las facturas emitidas, las de compra y las retenciones que ya figuran en cada línea. Tú revisas las cifras y lo presentas en la sede. Puedes ver el resto de modelos en la página de modelos fiscales.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.