Si buscas el modelo 303 casilla a casilla, la buena noticia es que de sus más de cien casillas un autónomo o una pyme que compra y vende en España rellena, como mucho, una docena. La lógica no cambia nunca: arriba pones el IVA que has cobrado en tus facturas (devengado), en medio el IVA que has pagado en tus gastos (deducible) y abajo sale la diferencia. Si es positiva, pagas; si es negativa, queda a tu favor.
Con números se entiende mejor, así que seguimos el tercer trimestre de 2026 de Lucía, una autónoma que da servicios informáticos a empresas. Todas sus facturas llevan IVA al 21 %, y sus gastos también. Es el caso más sencillo, y también el más corriente.
Qué datos necesitas antes de abrir el formulario
El 303 no se rellena de memoria. Necesitas dos listados del trimestre: el libro de facturas emitidas y el de facturas recibidas, con la base imponible y la cuota de IVA de cada una, separadas por tipo (21 %, 10 %, 4 %). Si alguna factura de venta es a un cliente de otro país, o si has comprado servicios a empresas extranjeras como Google o Meta, apártalas, porque van a casillas distintas. Si nunca has tenido claro qué gastos dan derecho a deducir el IVA, repasa antes cómo funcionan el IVA y el IRPF del autónomo.
Las cifras de Lucía en julio, agosto y septiembre son estas:
| Concepto | Base imponible | IVA |
|---|---|---|
| 17 facturas emitidas al 21 % | 4.057,00 € | 851,97 € |
| 16 facturas de gastos al 21 % | 2.497,00 € | 524,37 € |
| Diferencia | 327,60 € |
Entre los gastos hay cuota de autónomos, que no lleva IVA y por tanto no aparece aquí, y un ticket de gasolinera sin sus datos, que tampoco cuenta. Solo se deduce el IVA de facturas completas a tu nombre y de gastos relacionados con la actividad.
Modelo 303 casilla a casilla: el IVA devengado
El primer bloque es el IVA devengado del régimen general, el que has cobrado en tus facturas. Cada tipo ocupa tres casillas: base, tipo y cuota.
- Casillas 01 a 03: operaciones al 4 % (pan, libros, algunos medicamentos).
- Casillas 04 a 06: operaciones al 10 % (hostelería, transporte de viajeros, algunas obras en vivienda).
- Casillas 07 a 09: operaciones al 21 %, el tipo general.
- Casillas 10 y 11: adquisiciones intracomunitarias de bienes y servicios, es decir, compras sin IVA a empresas de otros países de la UE en las que te toca autoliquidar el impuesto.
- Casillas 12 y 13: otras operaciones con inversión del sujeto pasivo, como ciertas obras o la compra de servicios a empresas de fuera de la UE.
- Casillas 14 y 15: modificación de bases y cuotas, para las rectificativas de periodos anteriores.
- Casillas 16 a 26: recargo de equivalencia que repercutes, solo si vendes a comerciantes minoristas que están en ese régimen.
- Casilla 27: total de cuota devengada, la suma de todas las cuotas anteriores.
Lucía solo usa la fila del 21 %. En la casilla 07 pone 4.057,00, en la 08 el tipo (21) y en la 09 la cuota, 851,97. Como no tiene nada más, la casilla 27 es también 851,97.
Las casillas del IVA deducible (lo que has pagado)
En el segundo bloque va el IVA de tus compras y gastos que puedes restar. Aquí ya no importa el tipo, sino qué clase de gasto es:
- Casillas 28 y 29: cuotas soportadas en operaciones interiores corrientes. Es la fila normal: material, software, asesoría, alquiler, teléfono.
- Casillas 30 y 31: operaciones interiores con bienes de inversión, por ejemplo un ordenador o una máquina que vas a amortizar durante varios años.
- Casillas 32 a 35: importaciones de fuera de la UE.
- Casillas 36 a 39: adquisiciones intracomunitarias. El IVA que autoliquidaste en las casillas 10 y 11 vuelve aquí como deducible, así que en la mayoría de los casos se anula y no cambia el resultado.
- Casillas 40 a 44: rectificaciones y regularizaciones (prorrata, bienes de inversión). Poco habituales en un autónomo.
- Casilla 45: total a deducir.
Lucía pone 2.497,00 en la casilla 28 y 524,37 en la 29. Su casilla 45 es 524,37.
El resultado: casillas 46, 64, 66, 110, 78 y 71
La casilla 46 es la resta de las dos anteriores: 851,97 − 524,37 = 327,60 €. Lo que viene después parece complicado, pero para casi todo el mundo se rellena solo:
- Casilla 64: suma de resultados (si no estás en ningún régimen especial, coincide con la 46).
- Casillas 65 y 66: porcentaje y resultado atribuible a la Administración del Estado. Si tributas solo en territorio común, es el 100 %.
- Casilla 110: cuotas a compensar pendientes de trimestres anteriores. Si en un trimestre anterior te salió negativo, ese saldo aparece aquí.
- Casilla 78: la parte de ese saldo que aplicas ahora. Casilla 87: lo que te sigue quedando para más adelante.
- Casilla 71: resultado de la liquidación, lo que finalmente pagas o te queda a compensar.
Lucía no arrastra saldo de trimestres anteriores, así que su casilla 71 es 327,60 € a ingresar. Tiene hasta el 20 de octubre para presentarlo, o hasta el 15 si quiere domiciliar el pago. Las fechas de este trimestre y cómo dejarlo preparado con tiempo están en el artículo sobre el 303 del tercer trimestre.
Cómo se hace en FactuHub
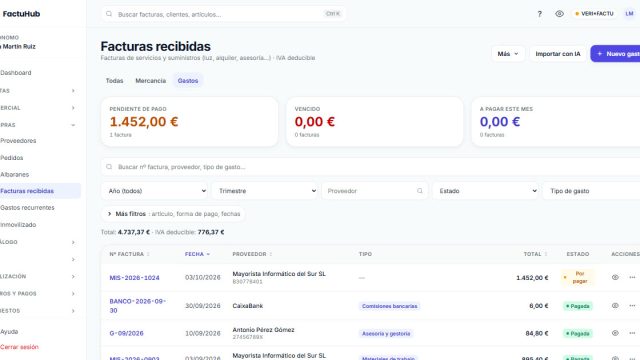
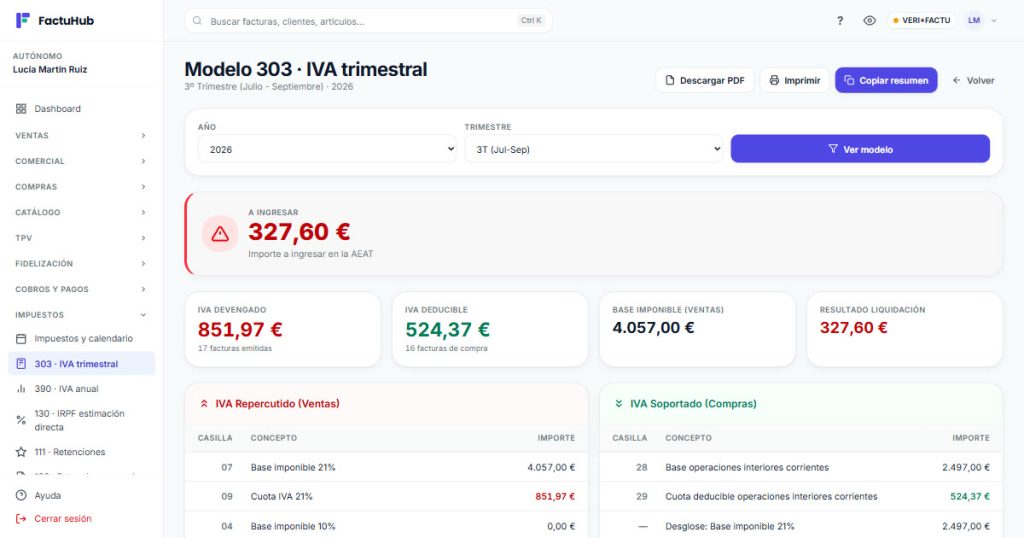
En FactuHub no sumas nada a mano. El modelo se calcula con las facturas emitidas del trimestre (los borradores y las anuladas no cuentan) y con las facturas de compra y gastos que has registrado. Entra en Impuestos → 303 · IVA trimestral, elige el año y el trimestre y pulsa Ver modelo.
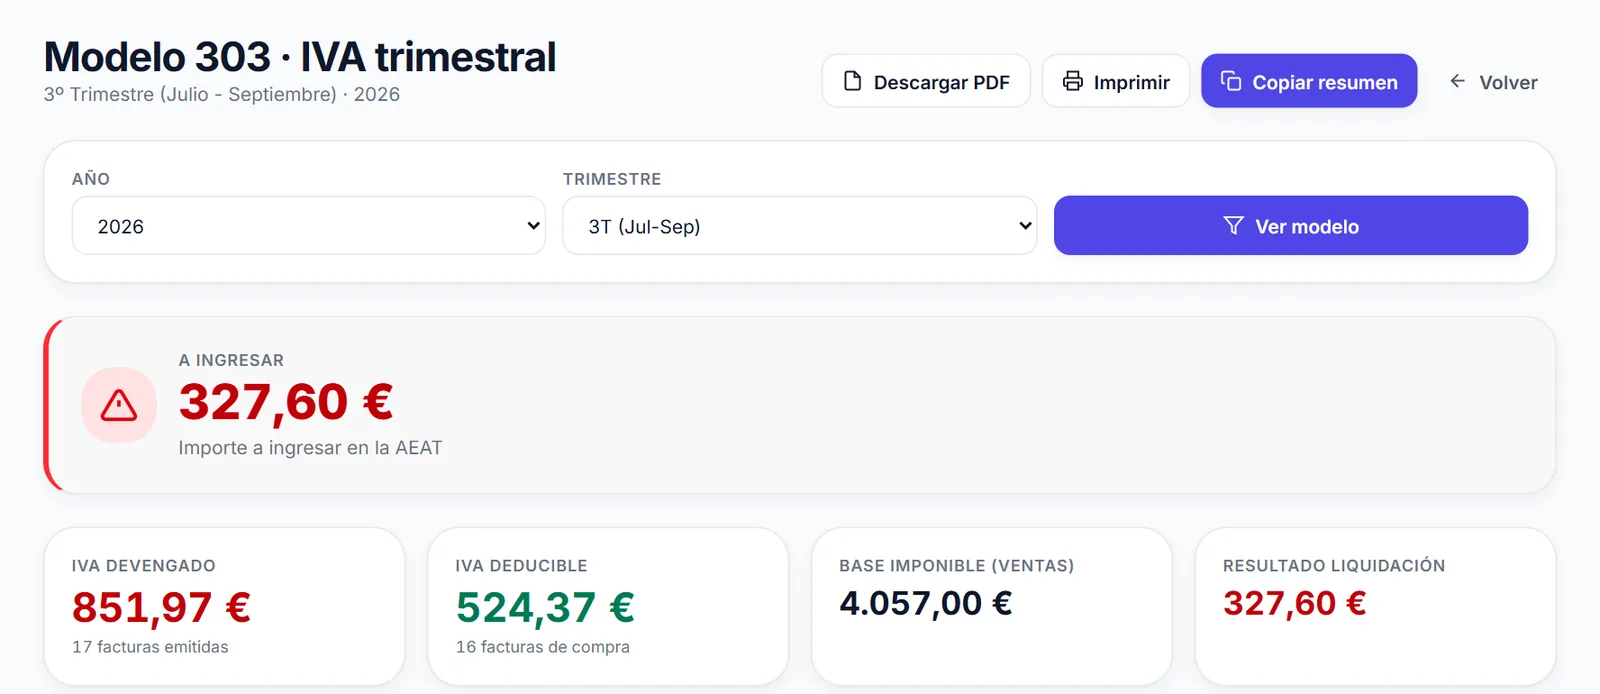
Arriba ves si el trimestre sale «A INGRESAR», «A COMPENSAR» o «SIN ACTIVIDAD», con el número de facturas emitidas y de compra que han entrado en el cálculo. Si esperabas 18 facturas y pone 17, ya sabes dónde mirar antes de presentar nada.
Debajo están las dos tablas con el número de casilla al lado de cada importe, en el mismo orden que en el formulario de la AEAT. Si tienes facturas a otros tipos o de recargo de equivalencia, salen en filas propias. Un tipo que no sea 21, 10 o 4 (un 7 % tecleado por error, por ejemplo) aparece aparte con la etiqueta «revisar», para que no se cuele mezclado con lo demás.
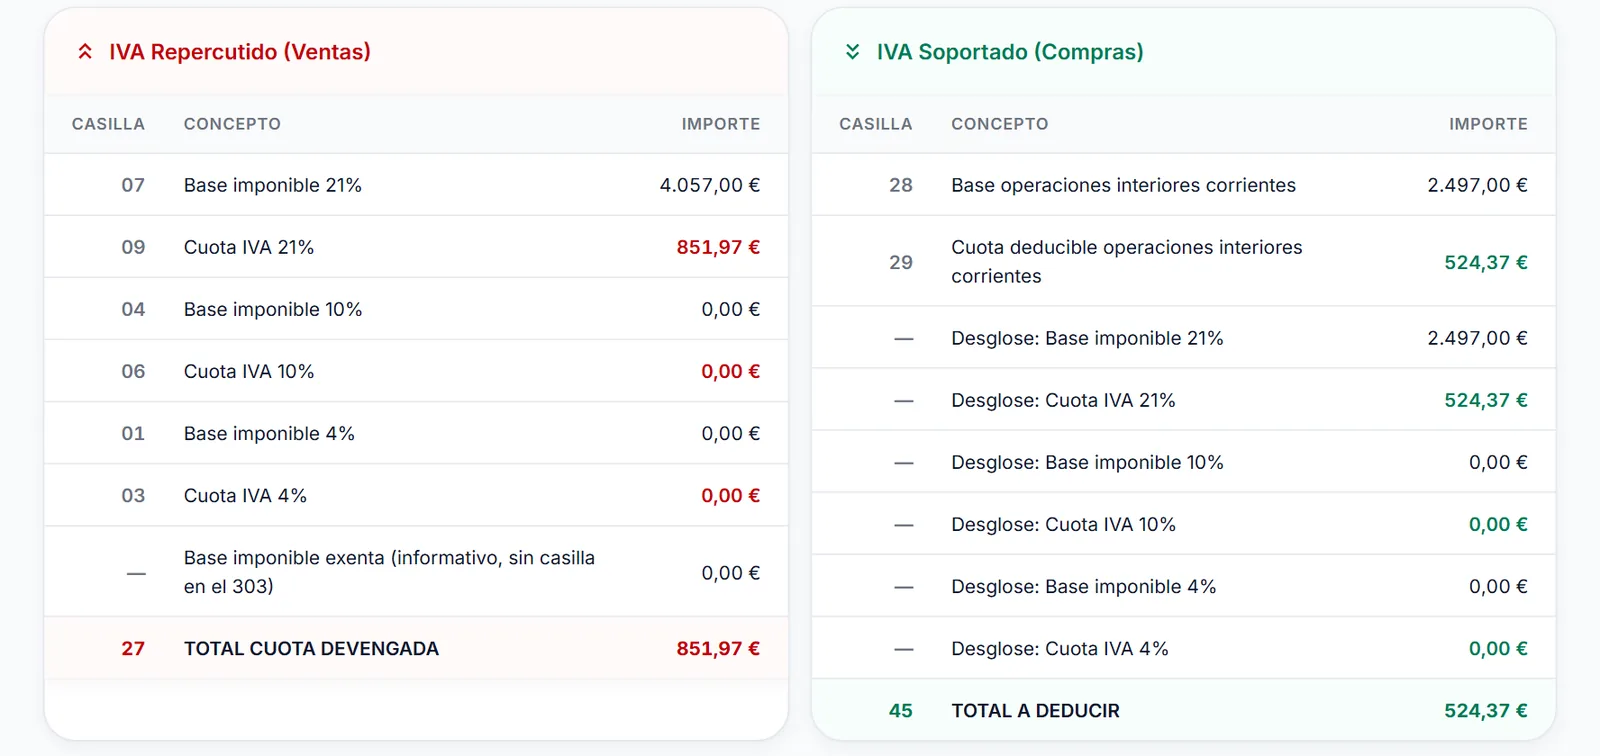
Hay cuatro situaciones en las que el importe no va donde quizá esperas:
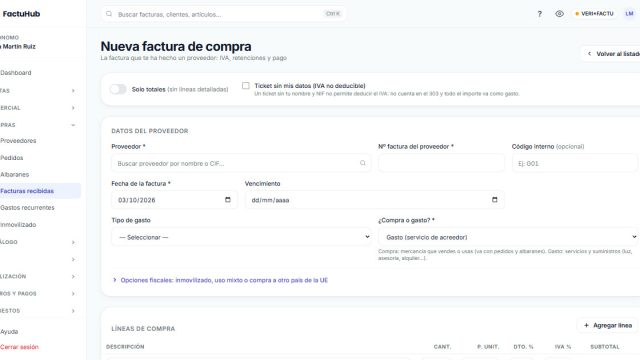
- Las compras marcadas como «Ticket sin mis datos (IVA no deducible)» no entran en la casilla 29. Se tratan como gasto en el IRPF, pero su IVA no se deduce.
- Si al registrar una compra contestas que sí en «¿Es inmovilizado?», su IVA va a las casillas 30 y 31 de bienes de inversión, y no a la 28 y la 29.
- Las ventas a empresas de la UE y las exportaciones se informan en las casillas 59 y 60.
- Las compras marcadas como «Operación intracomunitaria» salen en el resumen copiado como casillas 36 y 37. Esa misma base y cuota van también en las 10 y 11 del devengado.
Cuando lo tengas revisado, pulsa Copiar resumen y tendrás en el portapapeles las casillas con su importe, listas para pasarlas al formulario de la sede electrónica o para mandárselas a tu gestor. Si lo quieres en papel, tienes Descargar PDF. Ten en cuenta que FactuHub calcula y prepara el modelo, pero no lo presenta: eso lo haces tú (o tu gestoría) en la sede de la AEAT.
El cálculo no incluye las compensaciones de trimestres anteriores. Si arrastras saldo a tu favor, tendrás que poner tú las casillas 110, 78 y 87 en el formulario. La propia pantalla lo recuerda al final.
Si tus facturas ya salen con VERI*FACTU, el 303 se calcula igual: el envío a la AEAT no cambia las casillas. Lo explicamos con más calma en qué relación tiene el 303 con VERI*FACTU.
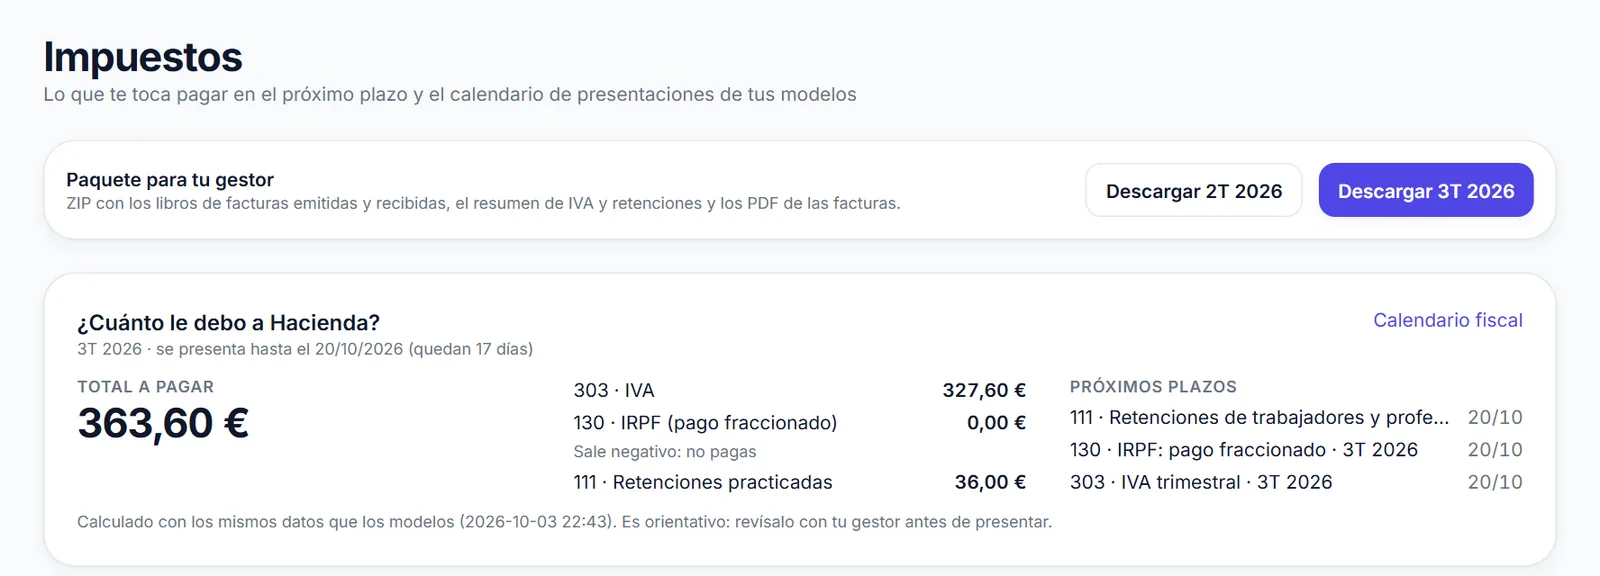
Una vez presentado, vuelve a Impuestos → Impuestos y calendario y pulsa Marcar como presentado en la fila del 303. Así deja de salirte como pendiente y no te llega el aviso por email que se manda una semana antes de cada plazo sin marcar.
Si cada trimestre te toca sumar columnas para rellenar el 303, puedes dejar de hacerlo.
FactuHub calcula el 303 con las facturas que ya emites y las compras que registras, y te deja las casillas listas para copiar en la sede o mandar a tu gestoría. El resto de modelos que prepara están en modelos fiscales.
Errores que más se repiten al rellenar el 303
El más común es meter en la casilla 28 la base de gastos sin IVA, como seguros, comisiones bancarias o la cuota de autónomos. Esa base no va en el 303: solo se pone la base de los gastos que llevan IVA deducible.
El segundo, poner la factura en el trimestre equivocado. Lo que manda es la fecha de expedición de la factura (o la del devengo), no la fecha en que la cobras. Una factura de septiembre que te pagan en octubre va en el tercer trimestre.
El tercero, olvidar el saldo a compensar. Si en el segundo trimestre te salieron 200 € a tu favor y no los pones en la casilla 110, pagas de más. Y Hacienda no te lo va a recordar.
Y el cuarto, dejar de presentar cuando no hay movimiento. Si no has tenido actividad, se presenta igual marcando la casilla «sin actividad». Las instrucciones oficiales del modelo 303 para 2026 recogen las casillas menos habituales, por si tienes prorrata o algún régimen especial.
Si en las mismas fechas presentas el pago fraccionado del IRPF, tienes el detalle en cómo se calcula el modelo 130.
Preguntas frecuentes
¿Qué pasa si presento el modelo 303 fuera de plazo?
Si lo presentas tarde por tu cuenta, antes de que Hacienda te lo reclame, no hay sanción, pero sí un recargo: un 1 % más otro 1 % por cada mes completo de retraso durante los primeros doce meses. Pasado el año, el recargo es del 15 % más intereses de demora. Si es Hacienda quien lo detecta primero, puede abrir un expediente sancionador.
¿Puedo pedir la devolución del IVA en cualquier trimestre?
No. En los tres primeros trimestres, un resultado negativo solo se puede dejar a compensar en los siguientes. La devolución se pide en el 303 del cuarto trimestre, con el saldo que te quede a favor al cerrar el año. La excepción son quienes están inscritos en el registro de devolución mensual (REDEME), que liquidan por meses.
¿Cómo corrijo un 303 que ya he presentado con un error?
Desde el tercer trimestre de 2024, los errores del 303 se corrigen con una autoliquidación rectificativa del mismo periodo, tanto si el error te hace pagar más como si te hace pagar menos. Antes de presentarla, revisa qué factura o gasto causó la diferencia, para no repetir el fallo en el trimestre siguiente. Si dudas, consúltalo con tu gestoría.
Si llevas las facturas en una hoja de cálculo, haz la prueba con un trimestre que ya tengas cerrado y compara el resultado con lo que presentaste. Puedes probar FactuHub 30 días gratis.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.