El tercer trimestre acaba el 30 de septiembre y, con él, empieza la cuenta atrás del modelo 303. Si declaras el IVA por trimestres, tienes del 1 al 20 de octubre de 2026 para presentar la autoliquidación de julio, agosto y septiembre. Si quieres pagarla por domiciliación bancaria, el plazo se acorta: del 1 al 15 de octubre.
Esos cinco días de diferencia pillan a mucha gente. La AEAT los recoge en su tabla de plazos de presentación con domiciliación bancaria, y el mismo calendario vale para el modelo 130 si eres autónomo en estimación directa.
Fechas del 303 del tercer trimestre de 2026
| Qué | Plazo |
|---|---|
| Presentar con domiciliación del pago | Del 1 al 15 de octubre |
| Presentar pagando con cargo en cuenta o NRC, o con resultado a compensar | Del 1 al 20 de octubre |
Si se te pasa el día 20, puedes presentarlo después sin que Hacienda te haya requerido nada, pero con recargo. El artículo 27 de la Ley General Tributaria fija un 1 % más otro 1 % por cada mes completo de retraso sobre lo que tengas que ingresar. No es una fortuna en un trimestre normal, pero es dinero tirado.
Antes de abrir el formulario: revisa las facturas
El 303 es tan bueno como los datos con los que lo rellenas. Dedica un rato a esto antes de ponerte con las casillas:
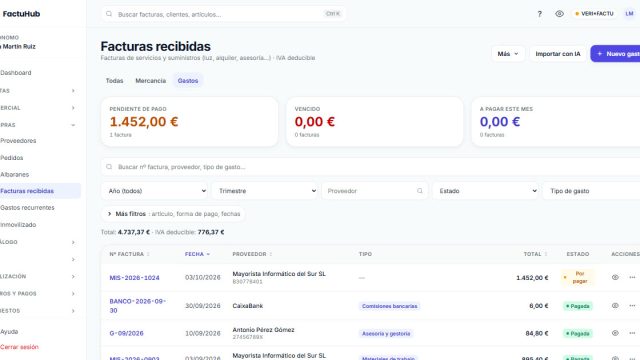
- Facturas emitidas del 1 de julio al 30 de septiembre. Comprueba que no te falta ninguna, que no hay borradores olvidados y que las rectificativas del trimestre están hechas.
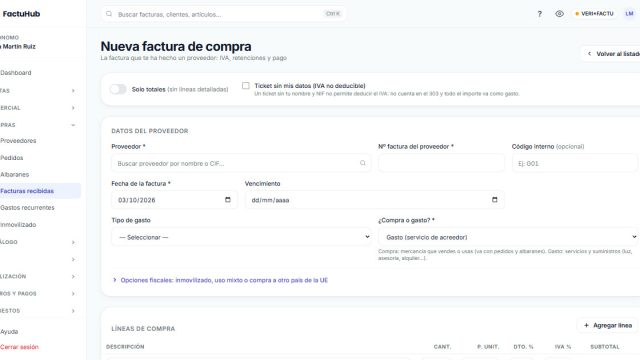
- Facturas recibidas. Solo puedes deducir el IVA de gastos de tu actividad con factura completa a tu nombre y con tu NIF. Un tique de caja sin tus datos no sirve para deducir.
- Tipos de IVA. Si aplicas varios tipos (21 %, 10 %, 4 %), mira que cada base va a su casilla. Un error de tipo en una factura arrastra el resultado.
- Operaciones especiales. Servicios a clientes de otros países de la UE o compras con inversión del sujeto pasivo van en casillas propias. Si las tienes, revísalas aparte.
Si llevas la facturación en un programa, saca el libro de IVA del trimestre y cuadra los totales con lo que ves en el banco. Es la forma más rápida de detectar una factura duplicada o una que no llegaste a emitir.
Las casillas que más vas a mirar
El modelo tiene muchas casillas, pero un autónomo o una pyme en régimen general suele moverse en pocas:
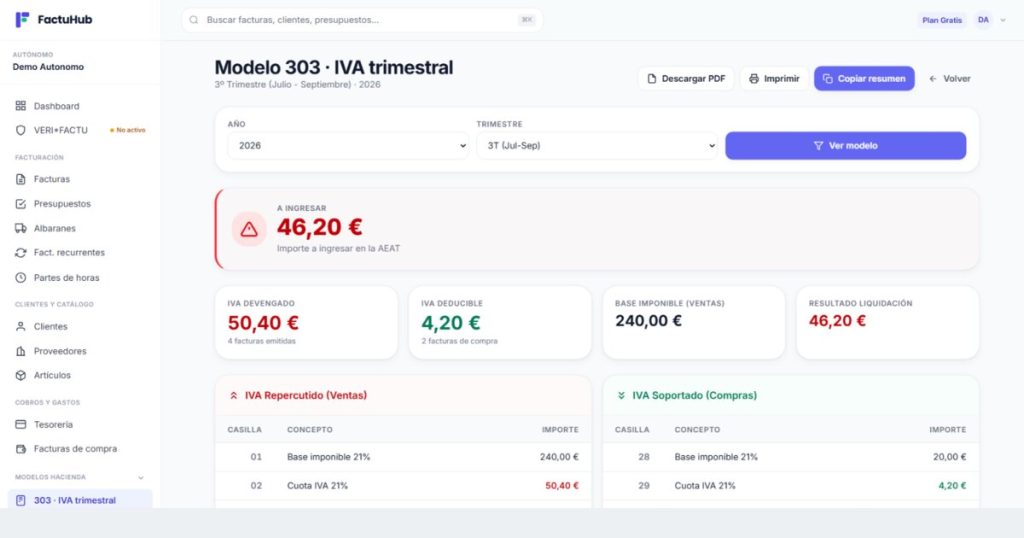
- Casilla 27, total cuota devengada: la suma del IVA que has repercutido en tus facturas.
- Casilla 45, total a deducir: el IVA soportado en tus compras y gastos deducibles.
- Casillas 110, 78 y 87: el saldo a compensar de trimestres anteriores, lo que aplicas ahora y lo que te queda pendiente.
- Casilla 71, resultado de la liquidación: lo que pagas, o lo que queda a compensar si sale negativo.
Las instrucciones de 2026 del modelo 303 explican cada casilla una por una si tienes operaciones menos habituales.
Un ejemplo con números
Imagina una diseñadora gráfica (caso inventado) que en el tercer trimestre factura 12.000 € de base imponible al 21 %. Su IVA devengado es de 2.520 €. En el mismo periodo ha comprado un portátil y pagado software y coworking por 3.000 € de base, con 630 € de IVA soportado. La diferencia es de 1.890 €.
En el segundo trimestre le salió a compensar y le quedaron 200 € pendientes. Los pone en la casilla 110, los aplica en la 78 y el resultado de la casilla 71 baja a 1.690 €. Si quiere domiciliar ese pago, tiene que presentar el modelo como tarde el 15 de octubre.
Si te sale a devolver en septiembre
En el tercer trimestre no puedes pedir la devolución. Salvo que estés inscrito en el registro de devolución mensual (REDEME), la devolución solo se solicita en la autoliquidación del último periodo del año. Lo que te salga ahora se queda como saldo a compensar y lo arrastras a la casilla 110 del cuarto trimestre.
Tampoco dejes de presentar si no has tenido movimiento. Cuando en el trimestre no has devengado ni soportado IVA, el modelo tiene una casilla de «sin actividad» que marcas y presentas igual.
Si te equivocas después de presentarlo
Pasa más de lo que parece: aparece una factura de proveedor en noviembre o te das cuenta de que duplicaste una emitida. El 303 se corrige con una autoliquidación rectificativa, que se presenta desde el mismo formulario marcando que rectifica la anterior. Si la corrección supone pagar más y ya ha pasado el 20 de octubre, entra en juego el recargo que hemos visto antes, así que conviene revisarlo con calma ahora.
Si quieres entender qué cambia en el 303 cuando facturas con un sistema VERI*FACTU, lo contamos en este artículo sobre el modelo 303 y VERI*FACTU. Y para el reparto entre IVA e IRPF de un autónomo, tienes esta guía de IVA e IRPF.
Qué hacer esta semana
Cierra septiembre en tu programa de facturación: emite o borra los borradores, registra las facturas de gasto que tengas en el correo y marca las rectificativas pendientes. Con eso hecho, el 303 se prepara en un rato. En FactuHub, el modelo se genera a partir de tus facturas de venta y de compra, y tú lo revisas y lo presentas; puedes ver qué modelos cubre en la página de modelos fiscales.
Y apunta el 15 de octubre en el calendario si domicilias. Es la fecha que se olvida.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.