Los gastos de uso mixto son los que usas a la vez para tu actividad y para tu vida personal: el coche con el que vas a ver clientes y también al supermercado, el móvil, la luz y el internet de la casa donde trabajas. Como autónomo solo puedes deducirte la parte que corresponde al negocio, y esa parte no se calcula igual en el IVA que en el IRPF. Aquí es donde más se tuercen las declaraciones: o se deduce todo, y Hacienda lo regulariza con recargo, o no se deduce nada por miedo.
Si quieres el mapa completo de lo que entra y lo que no, tienes el artículo de gastos deducibles del autónomo. Este se centra en los tres casos que más dudas dan.
Suministros de casa si trabajas desde tu vivienda
Si trabajas en casa y estás en estimación directa, la Ley del IRPF (artículo 30.2.5ª) te deja deducir una parte de la luz, el agua, el gas, la telefonía e internet de la vivienda. La cuenta se hace en dos pasos:
- Calcula qué porcentaje de la vivienda dedicas a la actividad, por metros cuadrados. Si la casa tiene 90 m² y el despacho 18 m², son el 20 %.
- De los suministros, en el IRPF solo es gasto el 30 % de ese porcentaje. Con un 20 % de afectación, el 6 % de cada recibo.
Para que esto se sostenga, la parte afecta de la vivienda tiene que constar en tu declaración censal (modelo 036 o 037, en el apartado de locales afectos). Sin eso, una comprobación puede tumbar el gasto aunque trabajes de verdad en casa.
Los gastos de la propia vivienda (IBI, comunidad, seguro del hogar, intereses de la hipoteca y amortización si es tuya) siguen otra regla: se deducen en la proporción de metros afectos, sin el recorte del 30 %. Si vives de alquiler, la parte del alquiler que corresponde al despacho también se suele admitir, aunque esto es mejor que lo mire tu gestor con el contrato delante.
¿Y el IVA de esos suministros? El criterio más extendido, y el que aplica FactuHub por defecto, es deducir el IVA en la misma proporción de metros afectos (el 20 % del ejemplo). Hacienda puede pedirte que justifiques esa afectación, así que guarda un plano o una descripción del espacio y, si tu caso tiene alguna rareza, consúltalo antes de aplicarlo.
Un recibo de luz con números
Lucía es informática, trabaja desde casa y su despacho ocupa el 20 % de la vivienda. Su factura de luz del mes es de 80 € de base y 16,80 € de IVA (al 21 %).
| Concepto | Cálculo | Importe |
|---|---|---|
| IVA deducible en el 303 | 16,80 € × 20 % | 3,36 € |
| Gasto en el IRPF (130 y renta) | 80,00 € × 6 % | 4,80 € |
| Al año, con 12 recibos parecidos | 40,32 € de IVA y 57,60 € de gasto |
No son cifras que te arreglen el año. Pero si sumas luz, internet, gas y agua, y lo repites cada ejercicio, compensa registrarlas bien. Lo que no compensa es deducirse el recibo entero: la diferencia es pequeña y el riesgo de una regularización no lo es.
El coche, el más delicado de los gastos de uso mixto
Con un turismo que usas también para lo personal, el IVA y el IRPF van por caminos muy distintos.
En el IVA, la ley (artículo 95 de la Ley del IVA) presume que un turismo está afecto al 50 %. Puedes deducir la mitad del IVA de la compra o el renting, la gasolina, las reparaciones y el parking. Si quieres deducir más, tienes que probarlo tú; si Hacienda cree que es menos, le toca probarlo a ella.
En el IRPF no hay término medio. El Reglamento del IRPF (artículo 22) solo admite el vehículo como elemento afecto si lo usas exclusivamente para la actividad. Si también lo usas para lo personal, en la práctica no deduces nada en el IRPF: ni gasolina, ni amortización, ni seguro.
Hay excepciones en las que el uso profesional se da por hecho: vehículos de transporte de mercancías o de viajeros, autoescuelas, representantes y agentes comerciales que se desplazan para su trabajo y servicios de vigilancia. En esos casos el IVA se presume deducible al 100 % y el IRPF admite el gasto. Una furgoneta de trabajo también se trata distinto que un turismo, porque es más fácil justificar que no la usas para irte de vacaciones.
Si eres autónomo de servicios y usas tu coche particular para visitar a clientes, la combinación realista es 50 % de IVA y 0 % de IRPF. Cuesta aceptarlo, pero es lo que aguanta una inspección.
El móvil y otros aparatos
Con el móvil, el portátil o la tablet no hay porcentajes fijados por ley. Deduces la parte que de verdad usas para trabajar, tanto en el IVA como en el IRPF, y tienes que poder razonarla. Si tienes una línea solo para el trabajo, a tu nombre y con la factura de la operadora, puedes deducirla entera sin mucha discusión. Si es tu línea personal de siempre, un porcentaje moderado (muchos gestores aplican la mitad) se defiende mejor que el 100 %.
Los aparatos de más de 300 € no se deducen de golpe: se amortizan como inmovilizado durante varios años. Y para deducir el IVA necesitas una factura completa con tu nombre y NIF. Un ticket de la gasolinera sin tus datos te sirve como gasto en el IRPF (cuando el gasto es deducible), pero su IVA no se puede deducir. Lo contamos con más detalle en cuándo es deducible el IVA de los tickets.
Cómo se registra en FactuHub
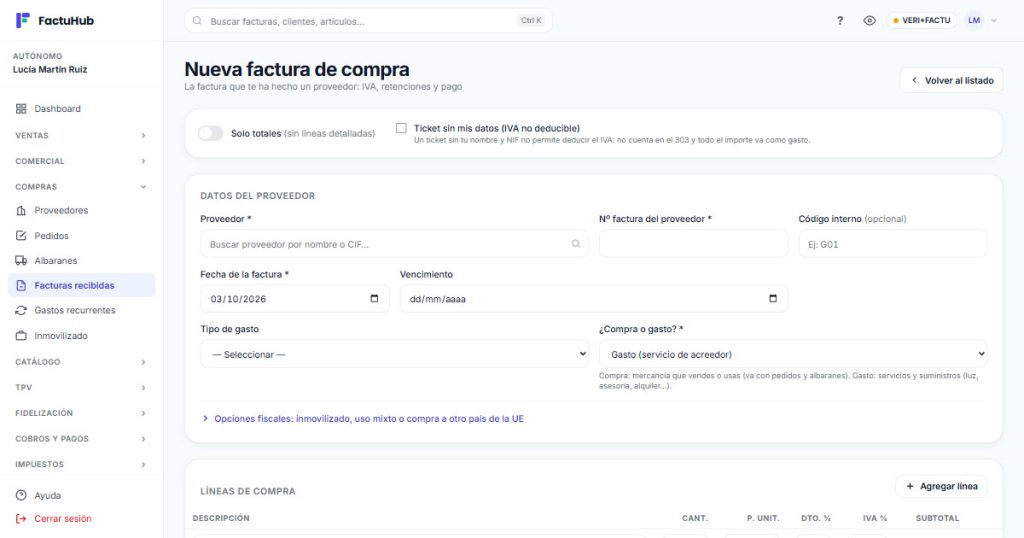
Cuando apuntas un gasto en Compras → Facturas recibidas → «Nueva factura o gasto», abre el bloque «Opciones fiscales: inmovilizado, uso mixto o compra a otro país de la UE». En «% afecto a la actividad» hay dos casillas: «IVA deducible» e «IRPF (si es distinto)». Para el recibo de luz de Lucía pondrías 20 y 6.
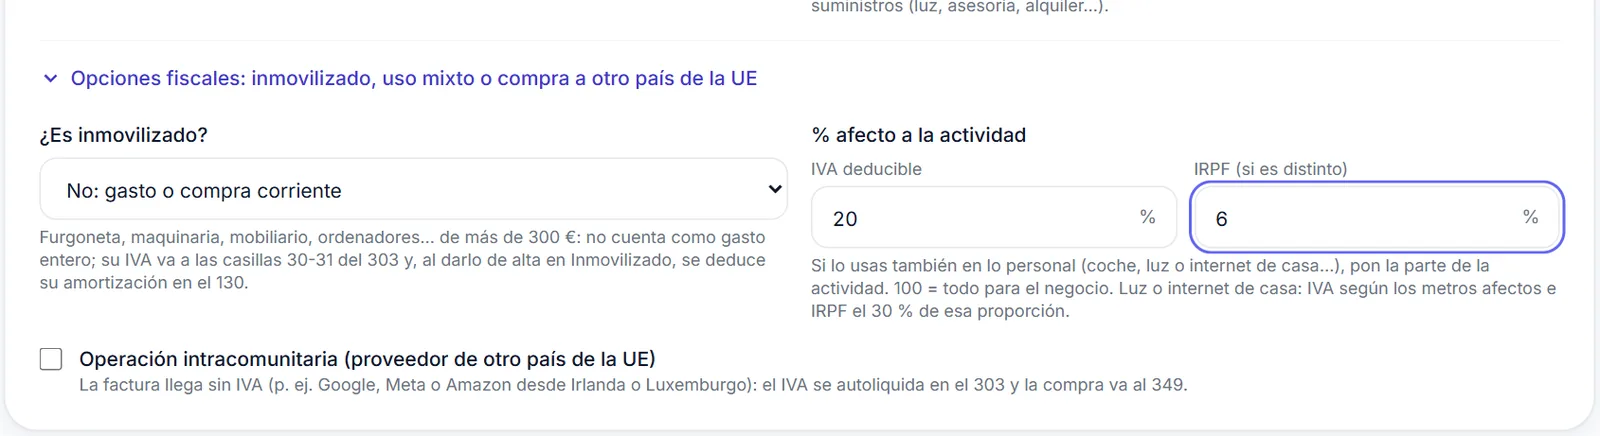
Con esos dos números la app hace el resto. En el modelo 303 solo entra el 20 % de la cuota de IVA, y en el 130 solo cuenta como gasto la parte del IRPF. La parte del IVA que no deduces, en la proporción que sí corresponde a la actividad en el IRPF, se suma también como gasto, que es como debe ser. Si quieres comprobar dónde acaba cada cifra, el modelo 303 casilla a casilla te lleva hasta las casillas del IVA deducible.
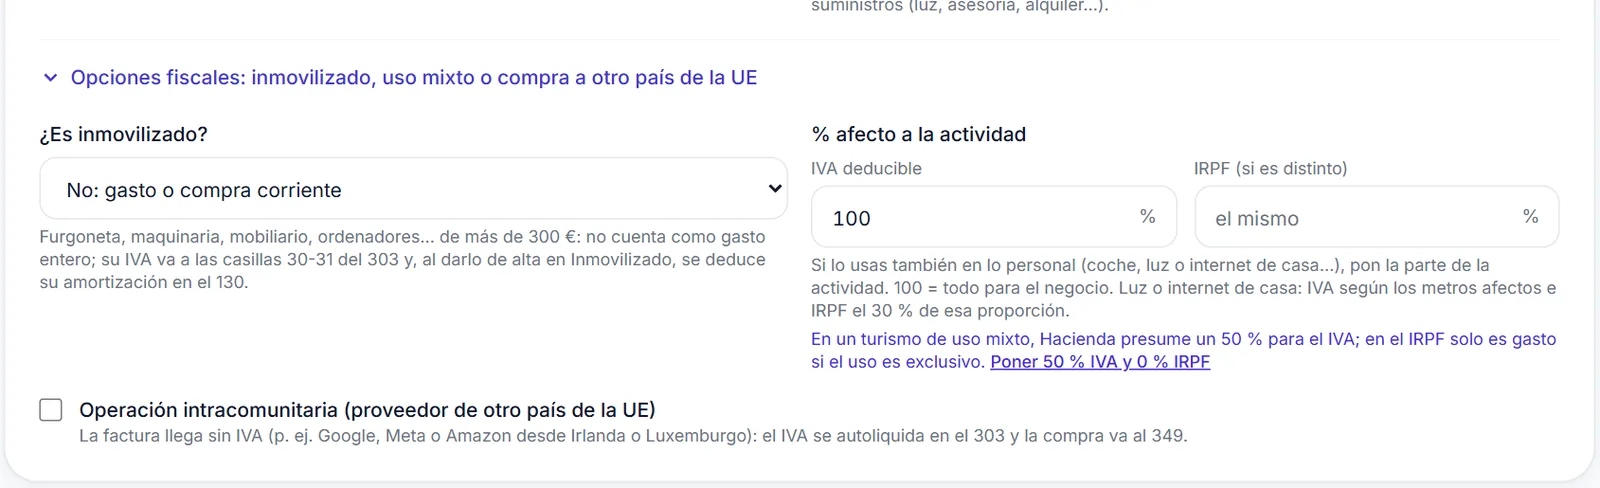
Si eliges «Combustible» como tipo de gasto, las opciones fiscales se abren solas y te proponen el criterio de un turismo de uso mixto. Es una sugerencia: si tu vehículo es de los que tienen afectación plena, lo dejas en 100.
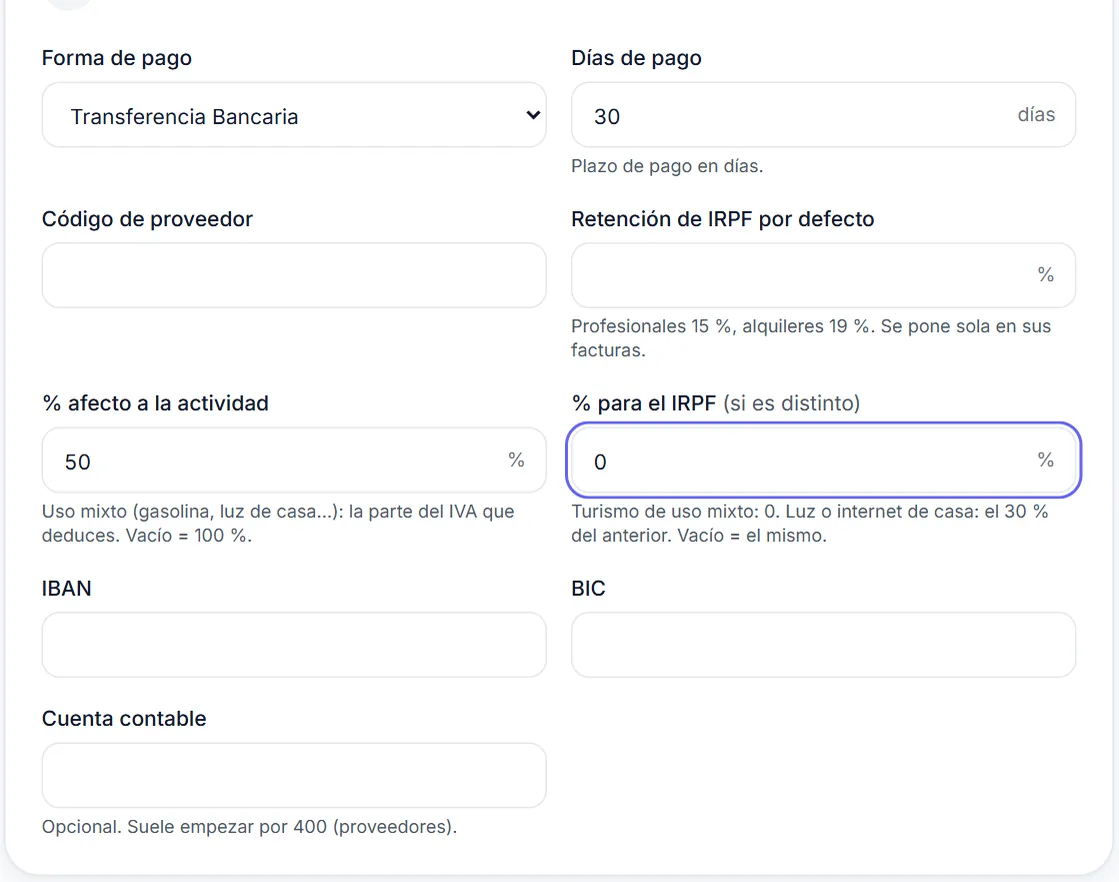
Para no repetirlo cada mes, ponlo una vez en la ficha del proveedor, en «% afecto a la actividad» y «% para el IRPF». Desde entonces, cada factura nueva de la gasolinera o de la eléctrica sale con esos porcentajes rellenos.
Si el ticket no lleva tus datos, marca arriba «Ticket sin mis datos (IVA no deducible)»: el IVA no entra en el 303 y el importe entero va como gasto. Tienes más detalles sobre las compras en gastos y compras, y sobre cómo afectan al pago fraccionado en el artículo de cómo se calcula el modelo 130.
Pon el porcentaje una vez y olvídate de recalcular cada recibo.
En FactuHub cada proveedor guarda su porcentaje de IVA y de IRPF, y el 303 y el 130 ya salen con la parte afecta que toca. Todos los planes incluyen las compras y los modelos; cambian por número de facturas al mes (ver planes).
Lo que conviene guardar por si te preguntan
En una comprobación no basta con haber puesto el porcentaje correcto: tienes que poder explicarlo. Guarda las facturas completas a tu nombre, la declaración censal con la vivienda afecta y un croquis con los metros del despacho. Para el coche, si alegas afectación plena, algo que lo respalde: rótulos, un registro de desplazamientos o el propio tipo de actividad. Todo durante al menos cuatro años, que es el plazo de prescripción.
Preguntas frecuentes
¿Puedo deducir la gasolina como autónomo?
Si el coche es un turismo que también usas para lo personal, puedes deducir el 50 % del IVA de la gasolina por la presunción de la Ley del IVA. En el IRPF, en cambio, solo es gasto si el vehículo se usa en exclusiva para la actividad o si eres de los casos previstos, como transportistas o agentes comerciales.
¿Puedo deducir los gastos de casa si tributo por módulos?
En el IRPF no, porque en estimación objetiva el rendimiento sale de los módulos y no de tus gastos reales. La deducción de suministros de la vivienda es para estimación directa, normal o simplificada. En el IVA depende de tu régimen: en el simplificado hay cuotas soportadas que sí se deducen, así que conviene revisarlo con tu gestor.
¿Y si compro un coche solo para el trabajo?
En el IVA puedes deducir más del 50 % si demuestras que el uso profesional es mayor. En el IRPF necesitas probar que lo usas solo para la actividad, algo difícil con un turismo si no tienes otro coche para lo personal. Un registro de desplazamientos y que no sea tu único vehículo ayudan a defenderlo.
Si quieres registrar tus gastos con su porcentaje de afectación y ver al momento cómo cambian el 303 y el 130, puedes probar FactuHub 30 días gratis.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.