El modelo 111 es la declaración con la que ingresas en Hacienda el IRPF que has retenido a otros: a tus trabajadores en la nómina y a los profesionales que te facturan con retención (tu gestoría, un abogado, un diseñador autónomo). Ese dinero nunca fue tuyo. Lo descontaste del pago y ahora se lo entregas a la AEAT en nombre de quien lo cobró. Si en un trimestre no has retenido nada, no tienes que presentarlo.
Mucha gente se entera de que existe el 111 al contratar su primera gestoría. La gestoría factura con un 15 % de retención, tú le pagas menos de lo que pone el total de la factura, y esa diferencia la tienes que ingresar tú cada trimestre. Con unos números se ve enseguida.
¿Quién tiene que presentar el modelo 111?
Cualquier autónomo o sociedad que, en su actividad, pague rentas sujetas a retención de IRPF. Los casos de siempre:
- Pagas nóminas a uno o varios trabajadores.
- Pagas facturas de profesionales que llevan retención: asesoría, abogados, arquitectos, consultores, formadores, diseñadores o programadores que facturan como autónomos en actividades profesionales.
- Entregas premios de sorteos o concursos por encima del mínimo exento.
Las retenciones del alquiler de tu local u oficina no van en el 111. Tienen su propio modelo, el 115, con su resumen anual, el 180. Tampoco van aquí las de capital mobiliario (los intereses de un préstamo de un socio, por ejemplo), que se declaran en el 123. Quien las mezcla suele acabar con la misma retención declarada dos veces.
Si eres autónomo y nunca pagas a profesionales ni tienes empleados, el 111 no va contigo. Si solo trabajas con empresas que te retienen a ti, tampoco: esas retenciones las ingresa tu cliente en su 111, y a ti te sirven para restar en tu renta y, si lo presentas, en el pago fraccionado del 130. Lo de qué porcentaje te toca poner en tus propias facturas es otro tema, y depende de tu actividad y de tu fecha de alta.
¿Cuándo se presenta y qué pasa con el cuarto trimestre?
Para casi todos los autónomos y pymes el 111 es trimestral:
| Trimestre | Pagos de | Plazo |
|---|---|---|
| 1T | enero a marzo | del 1 al 20 de abril |
| 2T | abril a junio | del 1 al 20 de julio |
| 3T | julio a septiembre | del 1 al 20 de octubre |
| 4T | octubre a diciembre | del 1 al 20 de enero |
Ojo con el cuarto trimestre: el 111 acaba el 20 de enero, diez días antes que el 303 y el 130. Y en enero, hasta el 31, toca además el modelo 190, el resumen anual de todo lo retenido. Si el último día cae en fin de semana o festivo nacional, el plazo pasa al siguiente día hábil. Si domicilias el pago, el plazo para pedir el cargo en cuenta suele acabar unos días antes.
Las grandes empresas (las que superaron unos 6 millones de euros de volumen de operaciones el año anterior) lo presentan cada mes. A un autónomo o a una SL pequeña no le afecta.
Otro detalle que confunde mucho: manda la fecha de pago, no la de la factura. Si tu gestoría te factura el 28 de septiembre y le pagas el 5 de octubre, esa retención va al 111 del cuarto trimestre.
Un ejemplo del modelo 111 con números
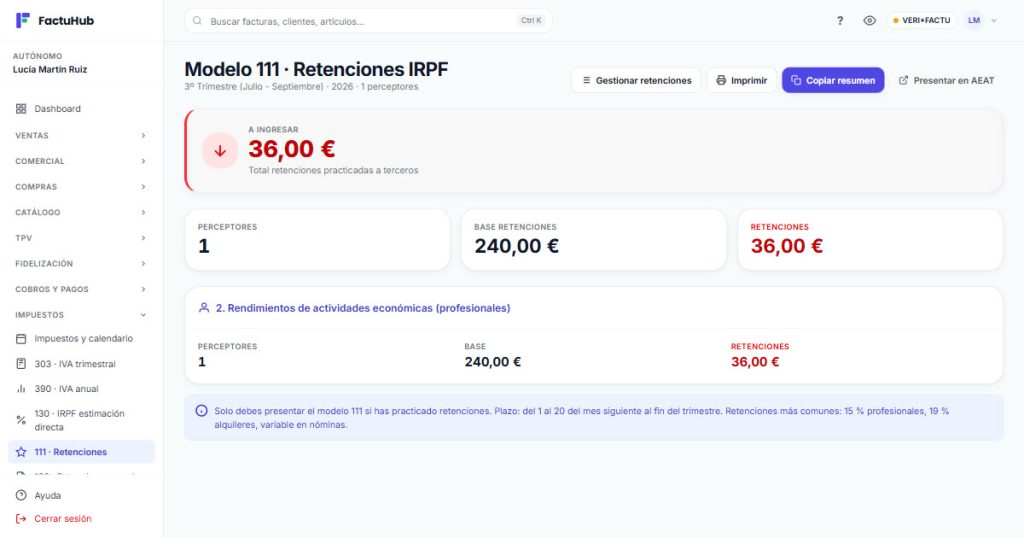
Lucía es autónoma de servicios informáticos. Su gestoría le factura 80 € al mes de base, más IVA y con un 15 % de retención. Cada mes Lucía paga 80 + 16,80 de IVA − 12 de retención = 84,80 €. Esos 12 € se quedan en su cuenta hasta que los ingresa con el 111. En el tercer trimestre hay tres pagos, y su 111 sale así:
| Concepto | Perceptores | Base | Retención |
|---|---|---|---|
| Actividades económicas (gestoría) | 1 | 240,00 € | 36,00 € |
| A ingresar | 36,00 € |
Hay un solo perceptor aunque haya tres pagos. El 111 cuenta personas (por NIF), no facturas.
Supón ahora que Lucía contrata en julio a un técnico con un sueldo bruto de 1.700 € al mes, y que el cálculo de retención de la AEAT para su situación personal da un 9 %. Cada nómina lleva 153 € de retención: en el trimestre, 5.100 € de base y 459 € retenidos en el apartado de rendimientos del trabajo. Su 111 sube a 495 €. El porcentaje de una nómina no es fijo como el de un profesional. Depende del sueldo anual, de la situación familiar y del tipo de contrato, y lo da el programa de retenciones de la AEAT o el de nóminas que use tu gestoría laboral.
Las casillas que vas a tocar
El formulario separa las rentas por tipo, pero a un autónomo o una pyme normal casi todo le cae en dos bloques: rendimientos del trabajo dinerarios (casillas 01, 02 y 03: número de perceptores, importe pagado y retenciones) y rendimientos de actividades económicas dinerarios (casillas 07, 08 y 09, con la misma estructura). Las de especie y premios se quedan a cero casi siempre. Abajo van el total de retenciones y el resultado a ingresar. Si presentas una complementaria, se resta lo que ya ingresaste en la declaración anterior.
Cómo se hace en FactuHub
FactuHub calcula el 111 con las retenciones que vas apuntando y te deja el resumen listo para copiarlo en la sede. La presentación la haces tú, o tu gestoría, en la AEAT: el programa no la envía.
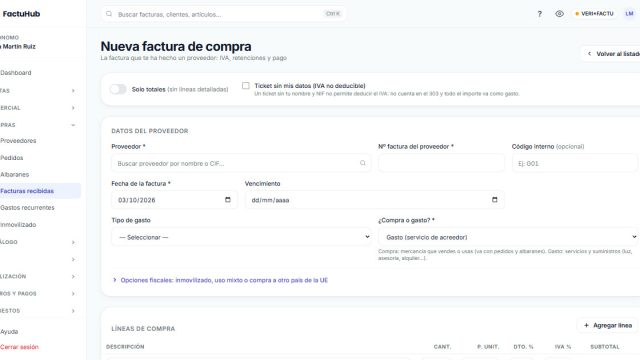
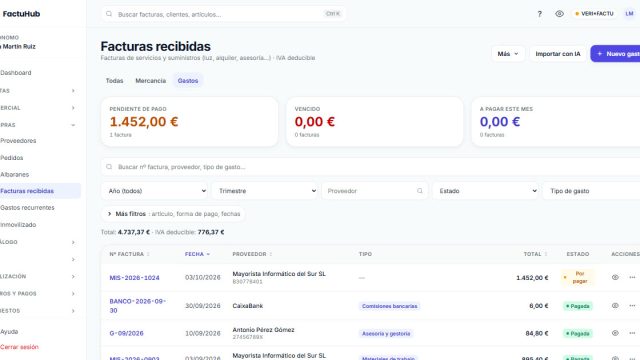
Lo primero es activar la opción ¿Practicas retenciones a terceros? en tus datos fiscales. Sin eso no verás el 111 en el menú. Después casi no hay que hacer nada: cada factura de compra que registras con porcentaje de retención (la de la gestoría, la del abogado) crea sola la retención practicada, con el NIF del proveedor, la base y la cuota. Las del alquiler del local se apartan al 115.
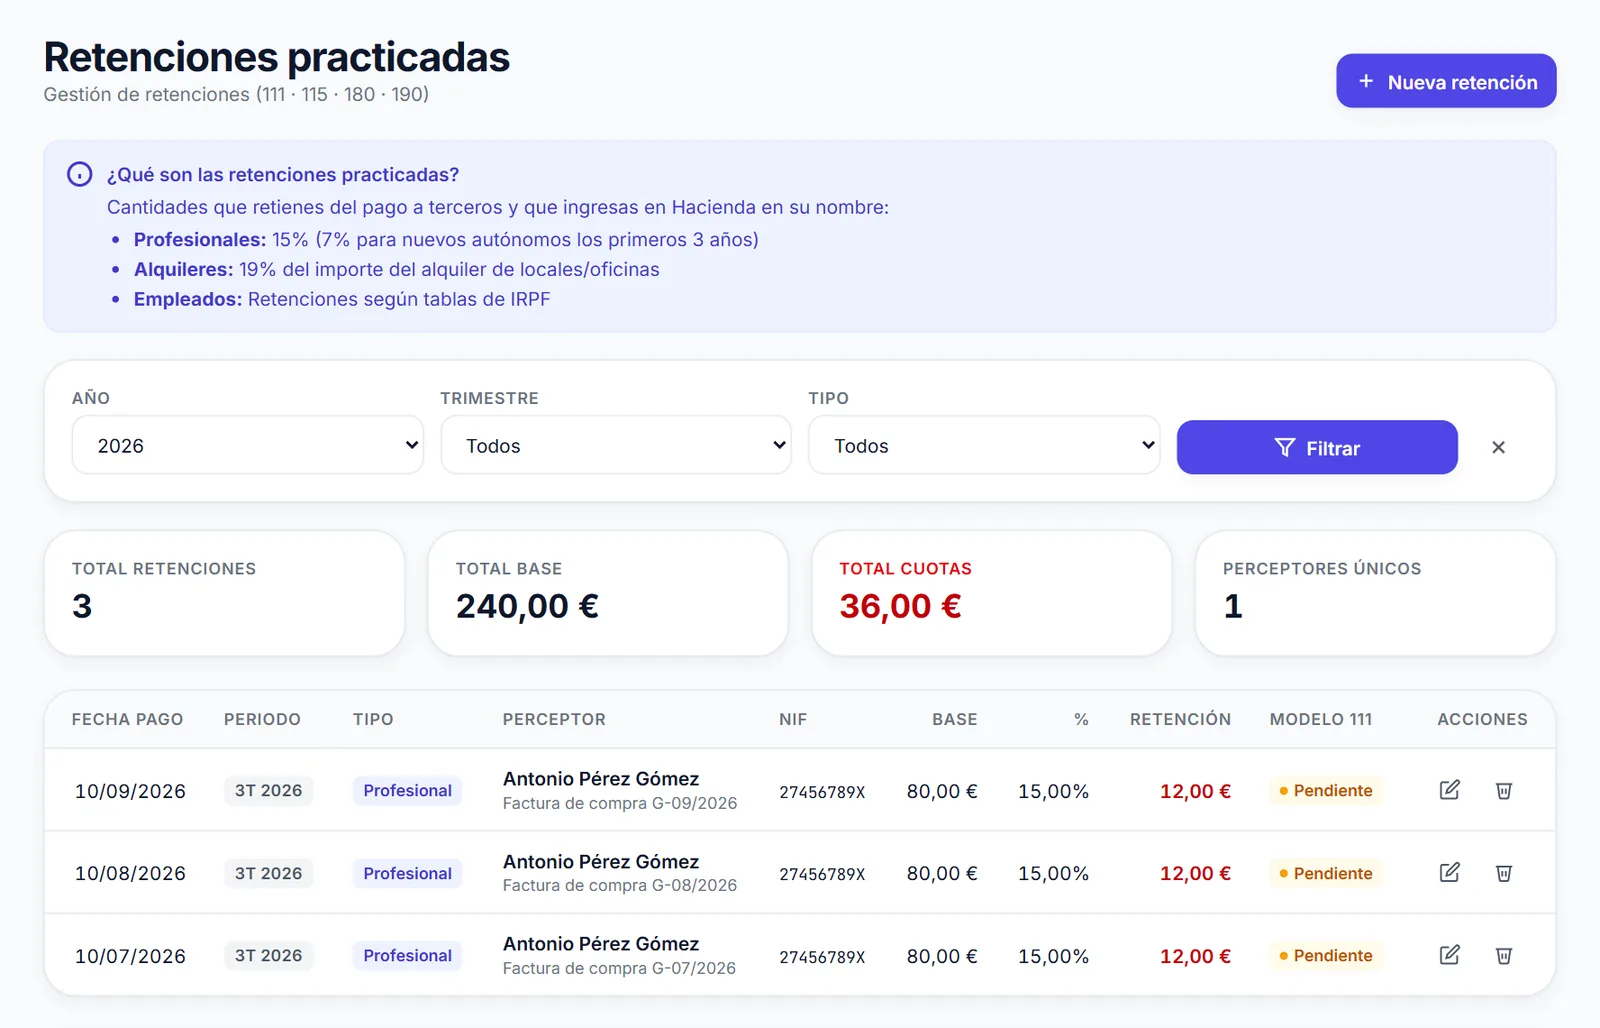
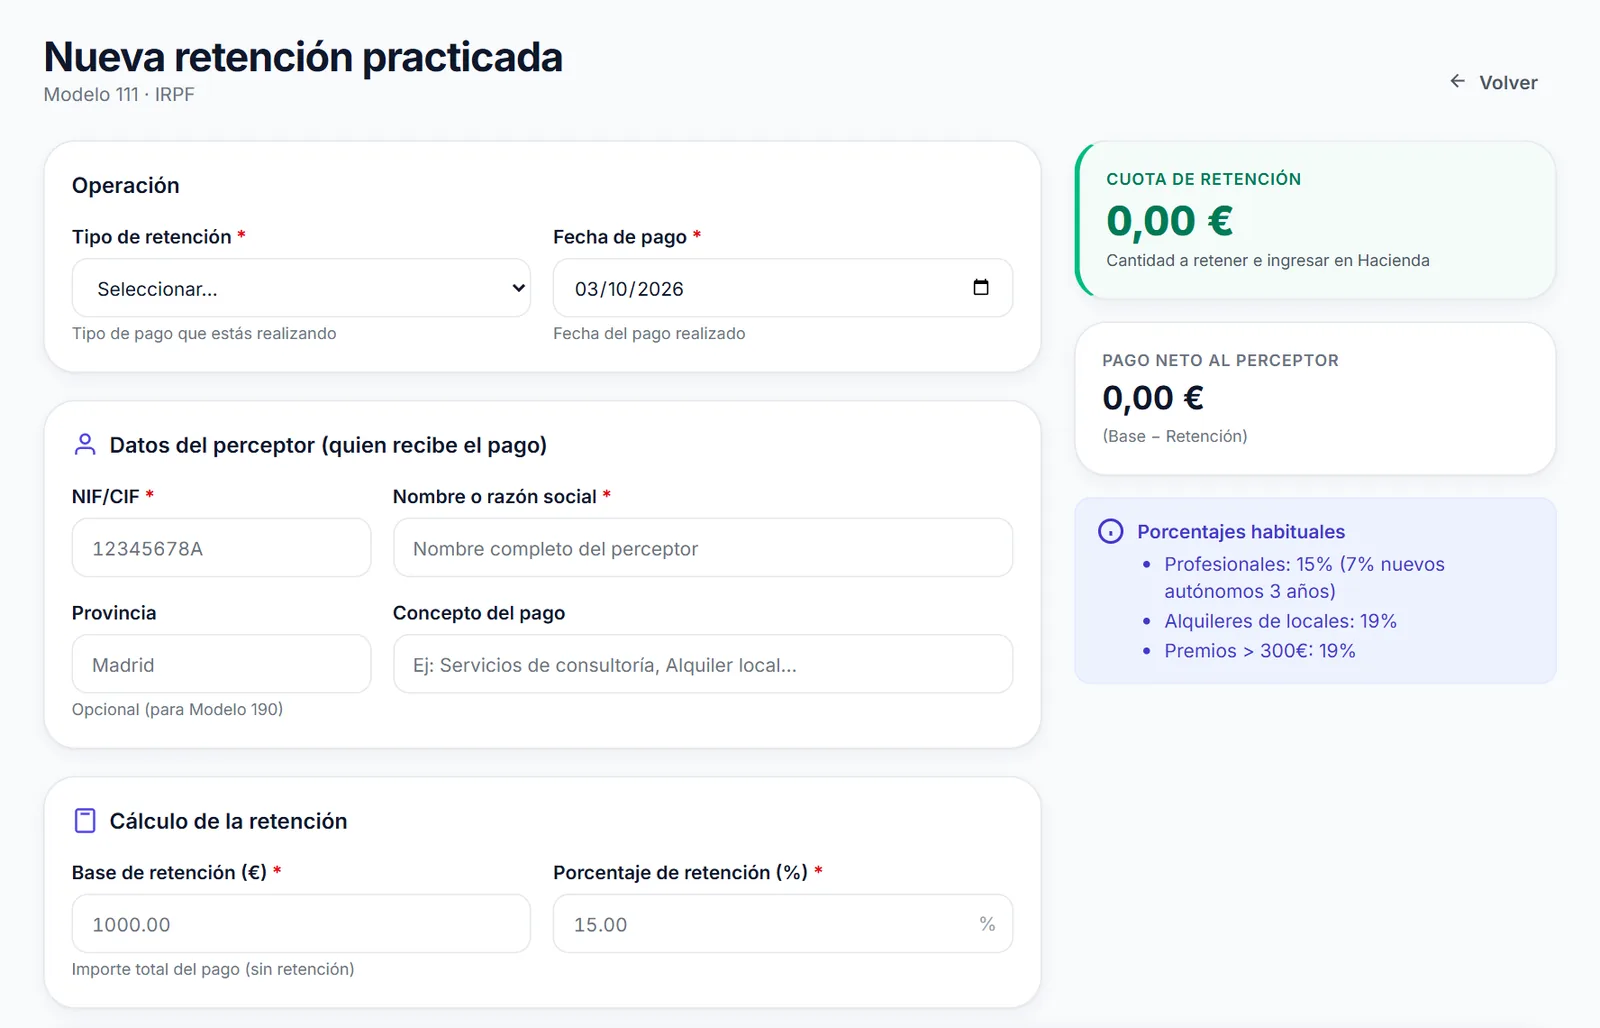
Lo que no sale de una factura de compra, como una nómina, lo apuntas a mano con Nueva retención. Eliges el tipo (actividad profesional, rendimientos del trabajo, premio…), el programa propone el porcentaje habitual y tú lo cambias si no es el tuyo: un 7 % si el profesional está en sus primeros años, o el que salga del cálculo de la nómina. Rellenas NIF, nombre, provincia (la pide el 190), fecha de pago y base, y a la derecha ves la cuota a ingresar y el neto que cobra el perceptor.
Al final del trimestre abres el 111 del periodo. Arriba está el importe a ingresar y debajo el desglose por bloques (trabajo, actividades económicas, premios), con perceptores, base y retenciones de cada uno. Son los números que vas a teclear en las casillas.
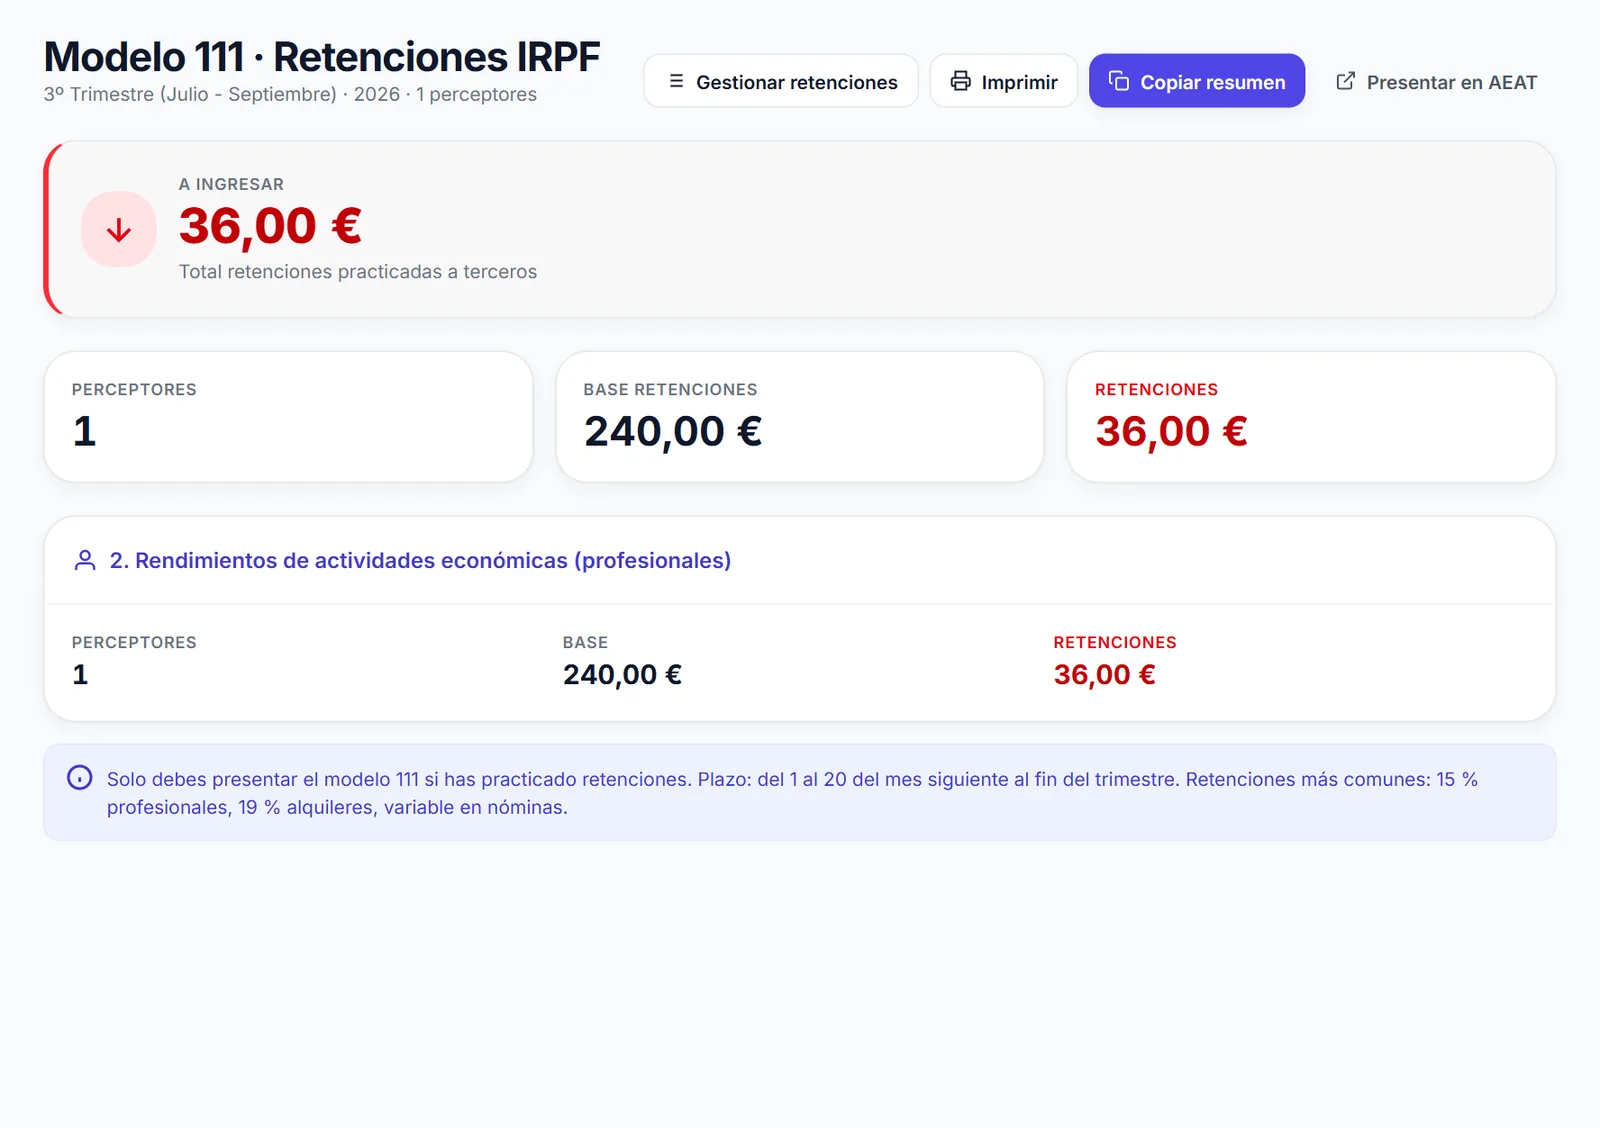
Copiar resumen te lleva las cifras al portapapeles, para pegarlas o mandárselas a tu gestor, e Imprimir te da una copia en papel o PDF. Presentar en AEAT abre la sede para que lo presentes con tu certificado o Cl@ve. Si tu gestoría tiene acceso a tu cuenta, ve el mismo 111 desde su panel. El plazo está en el calendario fiscal, y si no lo marcas como presentado te llega un aviso por correo una semana antes.
En enero, 190 · Retenciones anual agrupa todo el año por perceptor (NIF, provincia, base y retención) para el resumen anual. Cuando lo presentes, pulsa Guardar resumen. Eso no se deshace, así que espera a tener el año cerrado.
Si registras tus compras en FactuHub, el 111 se va rellenando solo.
Cada factura de la gestoría o del abogado con retención suma en su trimestre, y en enero el 190 sale de los mismos datos, sin volver a teclear un NIF. Tienes todos los modelos que prepara en la página de modelos fiscales.
Errores habituales con el 111
- Registrar la factura de la gestoría o del abogado sin el porcentaje de retención. Entonces no aparece en el 111 y declaras de menos.
- Meter el alquiler del local en el 111. Va al 115.
- Decidir el trimestre por la fecha de la factura en lugar de la de pago.
- Retener un 15 % a un profesional que te ha dicho que está en el 7 %, o al revés. El tipo lo indica él en su factura; si te llega mal, pídele que la corrija antes de pagar.
- No cuadrar los cuatro 111 del año con el 190 de enero. Si en el 190 sale un perceptor que no estaba en ningún trimestre, falta algo.
Como el 111 del tercer trimestre se presenta a la vez que el IVA, te puede venir bien cómo preparar el 303 de este trimestre y la lista de comprobación para cerrar el trimestre, donde el 111 es uno de los puntos. Si te preocupa cómo cambia la facturación con el nuevo sistema de la AEAT, la guía fiscal para autónomos con VERI*FACTU lo repasa entero. Las instrucciones oficiales del modelo y el programa de cálculo de retenciones están en la sede de la Agencia Tributaria.
Preguntas frecuentes
¿Qué diferencia hay entre el modelo 111 y el 190?
El 111 es la autoliquidación trimestral: con él ingresas lo retenido en esos tres meses. El 190 es una declaración informativa anual, se presenta en enero y no lleva pago. Detalla cada perceptor con su NIF, lo que le pagaste y lo que le retuviste en el año. La suma de las retenciones del 190 tiene que coincidir con la de los cuatro 111.
¿Tengo que retener a un autónomo que me factura?
Depende de su actividad. Si es un profesional (abogado, asesor, diseñador, programador dado de alta en una actividad profesional) y tú eres empresa o autónomo, sí: su factura llevará la retención y tú la ingresas en el 111. Si es una actividad empresarial, como un fontanero o una imprenta en estimación directa, por regla general no hay retención.
¿Qué pasa si presento el modelo 111 fuera de plazo?
Si lo presentas tarde por tu cuenta, sin que Hacienda te lo haya pedido, se aplica un recargo que empieza en el 1 % y sube un 1 % por cada mes completo de retraso. Pasados doce meses, el recargo es del 15 % más intereses. Si te llega antes un requerimiento, puede haber sanción. Lo prudente es presentarlo en plazo aunque no puedas pagar en el momento.
¿Se puede aplazar el pago del modelo 111?
Por regla general no. La Ley General Tributaria considera inaplazables las deudas por retenciones, porque ese dinero es de los perceptores y tú solo lo guardas. Hay excepciones muy concretas que conviene consultar con tu asesor. Por eso compensa apartar cada mes lo que retienes en lugar de gastarlo.
Si quieres ver tus retenciones del trimestre ordenadas desde el primer día, puedes probar FactuHub 30 días gratis con tus propias facturas de compra.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.