La facturación de una SL sigue las mismas reglas que la de un autónomo: la factura lleva los mismos datos, el IVA se calcula igual y la numeración tiene que ser correlativa. Lo que cambia está alrededor. La sociedad no aplica retención de IRPF en sus facturas de servicios, se identifica con su razón social y sus datos registrales, presenta otros modelos (el 200 y el 202 en lugar del 130), lleva contabilidad completa y entra en VERI*FACTU seis meses antes. Si acabas de pasar de autónomo a sociedad, o le estás dando vueltas, estas son las diferencias que vas a notar desde la primera factura.
¿Qué datos lleva la factura de una SL que no lleva la de un autónomo?
El contenido mínimo de una factura completa es el mismo para todos: número y serie, fecha, datos del emisor y del destinatario, descripción, base imponible, tipo de IVA, cuota y total. Lo fija el Reglamento de facturación (Real Decreto 1619/2012), que no distingue entre persona física y sociedad. Cómo se rellenan en la práctica lo tienes en los primeros pasos para hacer tu primera factura.
Cambia cómo te identificas. El autónomo pone su nombre, sus apellidos y su DNI. La sociedad pone su razón social completa, con la forma jurídica («Delicias del Sur, S.L.»), su NIF (en las limitadas empieza por B) y el domicilio social. Si usas un nombre comercial distinto, puede ir en el logo o en la cabecera, pero quien emite a efectos fiscales es la razón social.
Hay un detalle que muchas SL pasan por alto. La normativa del Registro Mercantil pide que los datos de inscripción (registro, tomo, folio, hoja) figuren en la documentación de la sociedad, y eso incluye las facturas. Si faltan, la factura sigue valiendo para el IVA, pero ponerlos cuesta una línea y es lo correcto.
¿Por qué la factura de una SL no lleva retención de IRPF?
Porque el IRPF es el impuesto de las personas físicas. Cuando un profesional autónomo factura a una empresa, el cliente le retiene un 15 % (un 7 % el año de alta y los dos siguientes) a cuenta de su renta. La sociedad tributa por el Impuesto sobre Sociedades y sus facturas de servicios profesionales no llevan esa retención.
Lucía, informática, cobra 1.000 € por una auditoría de sistemas a una empresa. Así queda la factura según la emita ella como autónoma o su SL:
| Concepto | Lucía autónoma | Lucía a través de su SL |
|---|---|---|
| Base imponible | 1.000,00 € | 1.000,00 € |
| IVA 21 % | 210,00 € | 210,00 € |
| Retención IRPF 15 % | -150,00 € | No lleva |
| Total a cobrar | 1.060,00 € | 1.210,00 € |
La sociedad cobra 150 € más en esa factura, y no es dinero extra. La autónoma ya ha adelantado ese impuesto a través de su cliente; la SL lo pagará más tarde, en el Impuesto sobre Sociedades y, si Lucía se pone un sueldo, en las retenciones de su nómina. Donde sí se nota es en la caja del mes.
Una excepción: si la SL alquila a otra empresa un local de su propiedad, el inquilino le retiene el 19 % sobre el alquiler. Y al revés, cuando la sociedad contrata a un profesional autónomo o paga el alquiler de su local, es ella la que retiene y lo declara en los modelos 111 y 115.
¿Qué impuestos presenta una SL y cuáles un autónomo?
El IVA funciona igual: modelo 303 cada trimestre y 390 en enero, con los mismos plazos (del 1 al 20 de abril, julio y octubre, y hasta el 30 de enero el cuarto trimestre). El 347 también es común si superas los 3.005,06 € con un mismo cliente o proveedor en el año.
Desaparece el pago fraccionado del IRPF. La SL no presenta el modelo 130 ni el 131. En su lugar tiene el modelo 202, que adelanta el Impuesto sobre Sociedades en tres pagos (los veinte primeros días de abril, octubre y diciembre), y el modelo 200, la declaración anual, que se presenta en julio si el ejercicio coincide con el año natural.
| Obligación | Autónomo | Sociedad limitada |
|---|---|---|
| IVA trimestral y anual | 303 y 390 | 303 y 390 |
| Pago a cuenta del beneficio | 130 o 131 (trimestral) | 202 (abril, octubre y diciembre) |
| Impuesto anual sobre el beneficio | Renta (modelo 100) | Impuesto sobre Sociedades (modelo 200) |
| Retenciones practicadas | 111 y 115 si las hay | 111 y 115 si las hay |
| Contabilidad | Libros registro | Contabilidad completa (Plan General Contable) |
| Cuentas anuales | No | Depósito en el Registro Mercantil |
La contabilidad es lo que más trabajo añade. Un autónomo en estimación directa lleva sus libros de ingresos y gastos. Una sociedad está obligada por el Código de Comercio a llevar contabilidad por partida doble, con libro diario, balance y cuenta de pérdidas y ganancias, y a conservarla seis años. Las facturas se guardan cuatro años a efectos fiscales en los dos casos.
¿Cuándo tiene que estar en VERI*FACTU una sociedad?
Antes que un autónomo. Tras el Real Decreto-ley 15/2025, los contribuyentes del Impuesto sobre Sociedades tienen que usar un sistema de facturación adaptado desde el 1 de enero de 2027; el resto, autónomos incluidos, desde el 1 de julio de 2027. Si tienes una SL, te quedan menos de tres meses. Las fechas con más detalle están en el calendario de VERI*FACTU. Si la sociedad está en el País Vasco o Navarra, el sistema es otro (TicketBAI o el propio de la Hacienda foral).
Si eres autónomo y además administras una SL, ojo: la sociedad tiene que estar lista el 1 de enero aunque tú, como persona física, tengas hasta julio. Activarlo en el programa lleva un rato; los pasos están en la guía para activar VERI*FACTU en FactuHub.
Cómo llevar la facturación de una SL en FactuHub
Al darte de alta como sociedad entras en el panel de empresa, con sus menús propios de contabilidad e impuestos. La factura se hace igual que en el panel de autónomo (Ventas, Facturas, Nueva factura); lo que cambia es todo lo que la rodea.
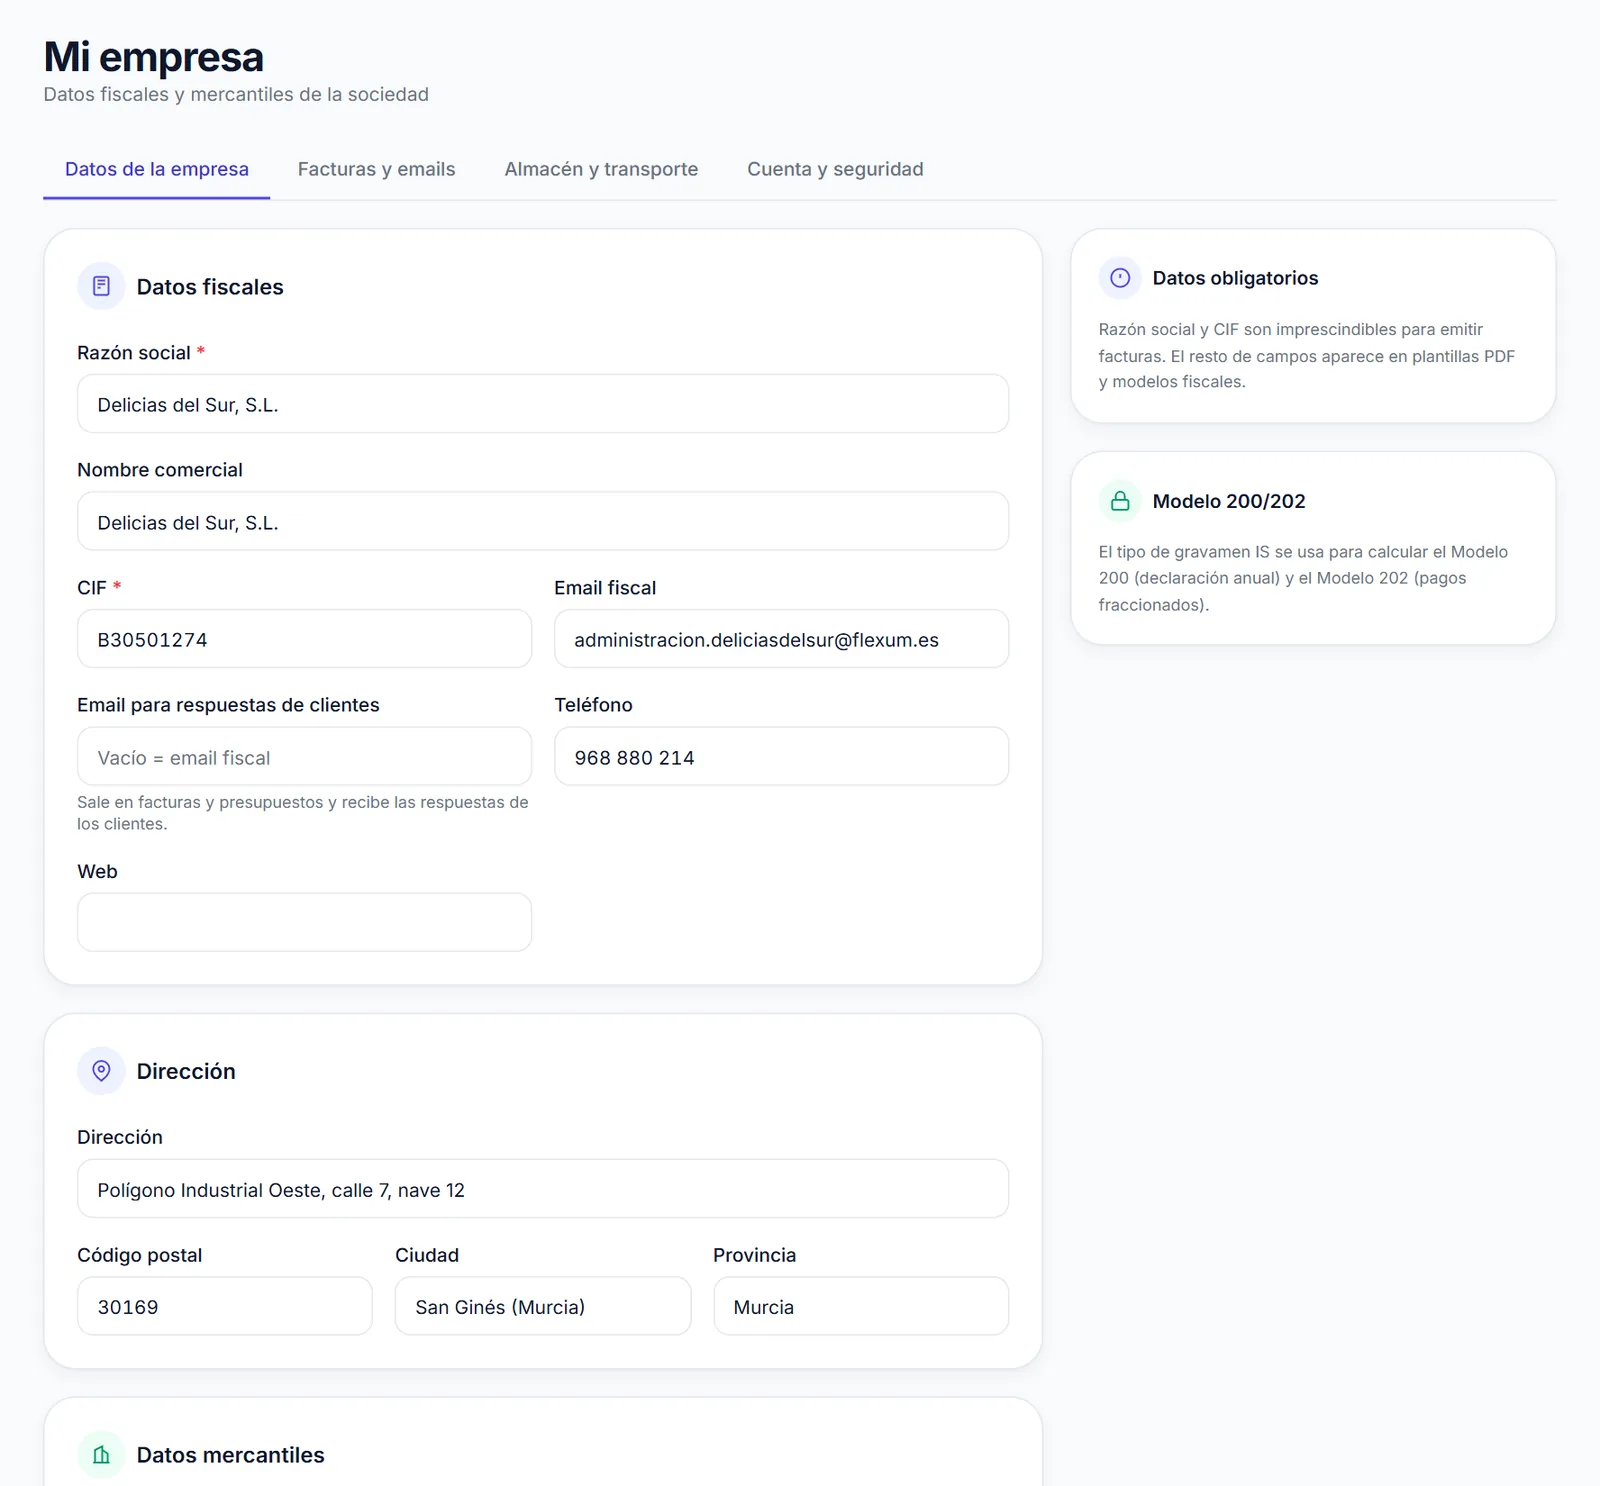
Empieza por Mi negocio → Mi empresa. En la pestaña Datos de la empresa rellenas la razón social y el CIF (los dos son obligatorios para emitir), el nombre comercial y la dirección. Más abajo, en Datos mercantiles, está el campo Registro mercantil: lo que escribas ahí sale en el PDF de la factura, debajo de tus datos, así que pon la inscripción completa. En esa sección van también el capital social y el tipo de gravamen del Impuesto sobre Sociedades, que se usa para calcular el 200 y el 202.
En Obligaciones fiscales marcas lo que te toca: si practicas retenciones a terceros (nóminas o facturas de profesionales, modelos 111 y 190), si alquiláis un local (115 y 180), si vendéis a empresas de la UE (349) o si estáis en el régimen OSS (369). Esas casillas deciden qué modelos salen en el menú, en el calendario y en los avisos.
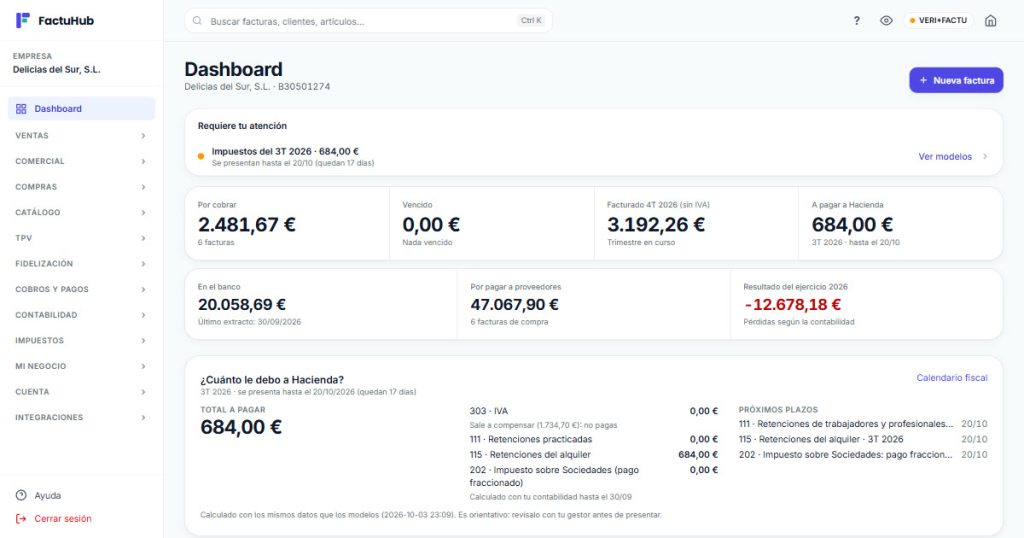
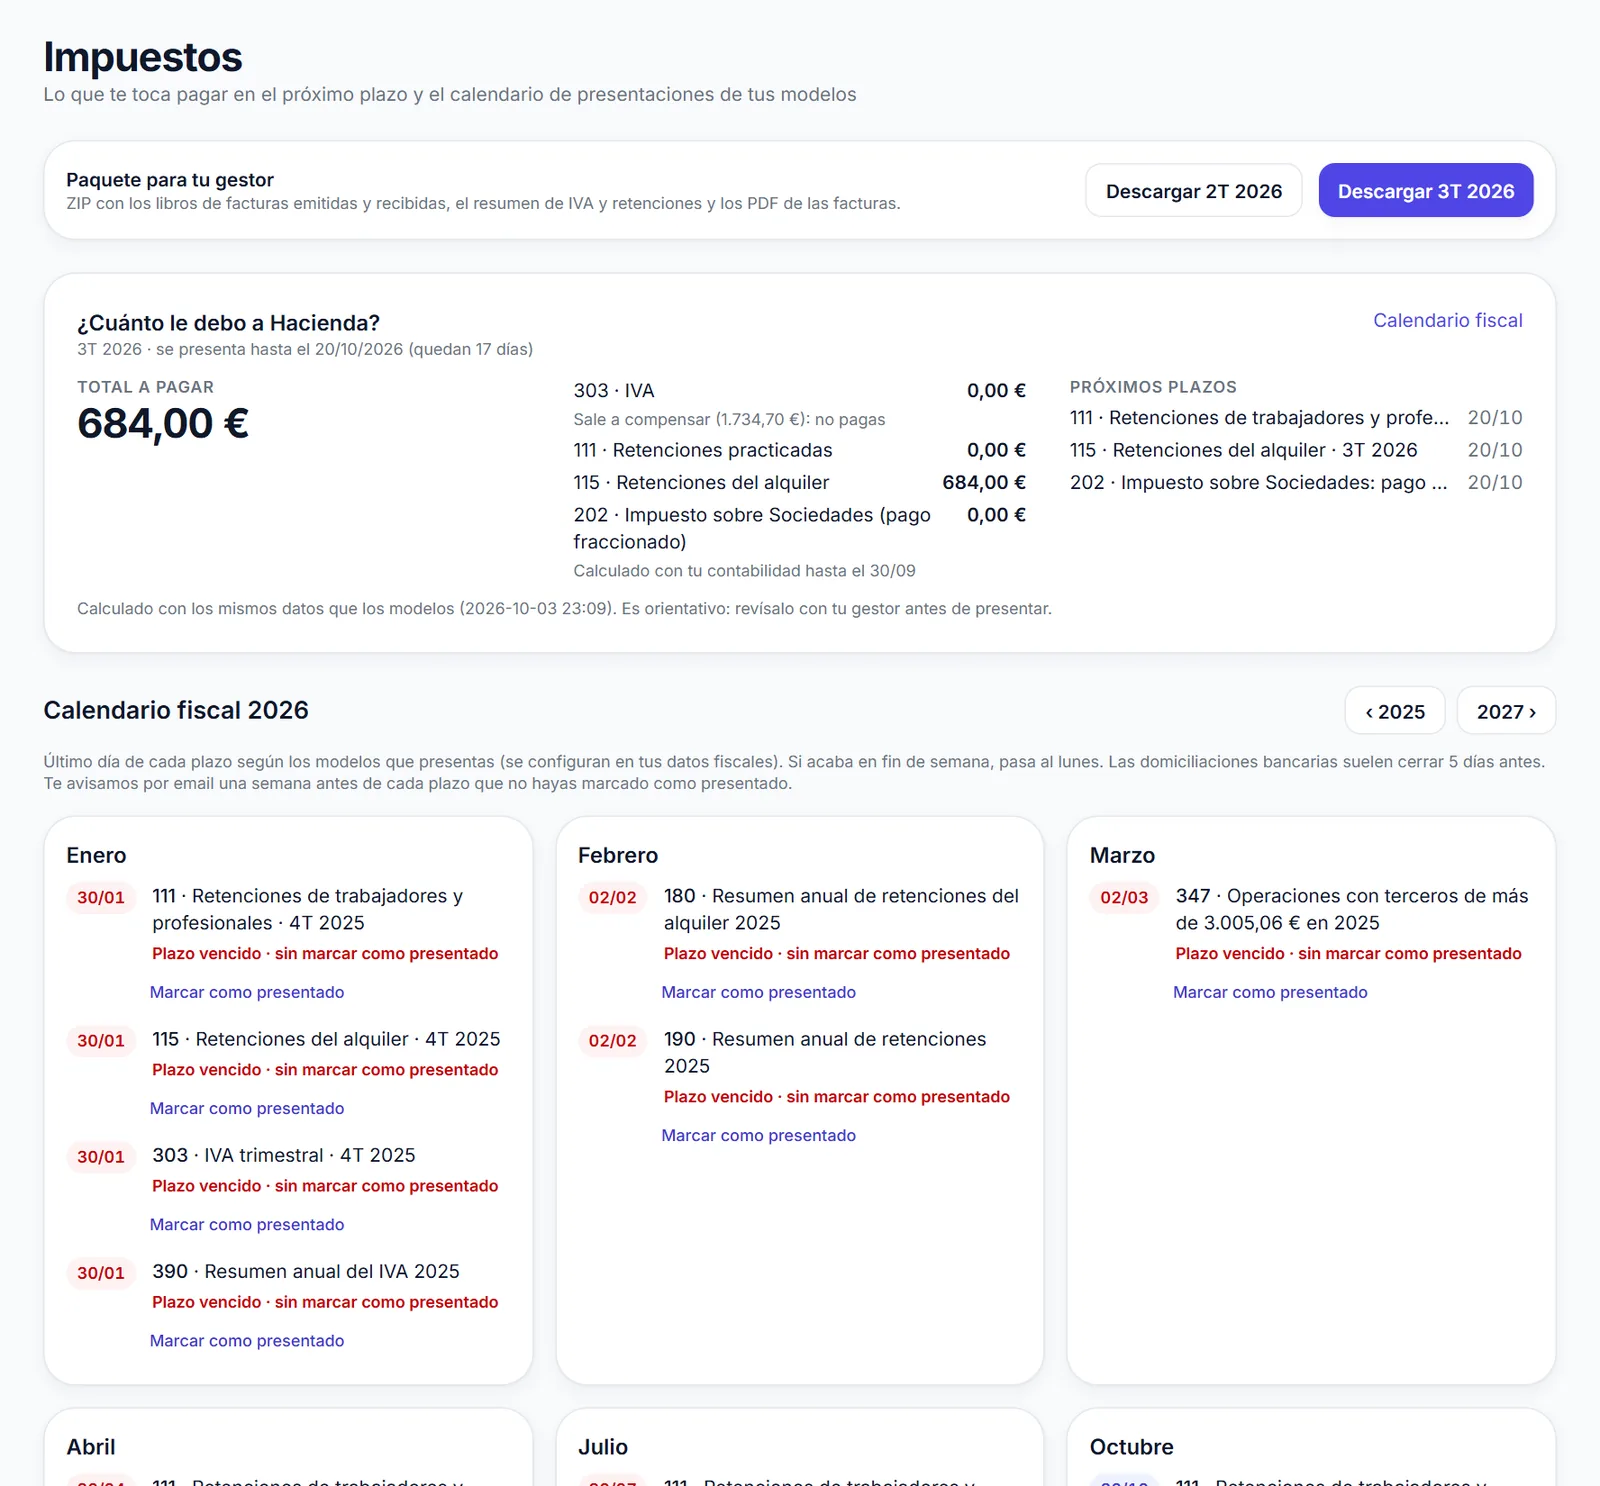
Con eso hecho, Impuestos → Impuestos y calendario enseña lo que hay que pagar en el próximo plazo. En la captura, la SL de demostración tiene el 303 del tercer trimestre a compensar, 684 € de retenciones del alquiler en el 115 y el 202, calculado con la contabilidad hasta el 30 de septiembre. Debajo está el calendario del año con los plazos de la sociedad, y arriba el paquete en ZIP para tu gestor con los libros y el resumen de IVA y retenciones.
La contabilidad es un complemento aparte, solo para sociedades. Con él contratado, cada factura emitida, cada compra, cada cobro y cada pago genera su asiento, y desde el menú Contabilidad consultas el libro diario, el mayor, el balance y la cuenta de pérdidas y ganancias. Los modelos 200 y 202 salen de esa contabilidad. FactuHub los calcula y los deja preparados; la presentación la haces tú o tu gestor en la sede de la AEAT.
Una SL suele tener a más de una persona facturando. En Cuenta → Usuarios das acceso a tu administrativa o a un comercial con su propio usuario y un rol que limita lo que ve: un empleado puede hacer facturas sin ver los bancos ni los impuestos, y un usuario de solo lectura lo consulta todo sin tocar nada.
Una SL tiene más papeles que un autónomo, pero no tiene por qué tener más trabajo.
En el panel de empresa tus facturas salen con los datos registrales, el 303 y el 202 aparecen calculados en el calendario y, si contratas la contabilidad completa, los asientos se hacen solos.
¿Puedo seguir facturando como autónomo si ya tengo la SL?
Sí, son dos contribuyentes distintos. Lo que no puedes es facturar como persona física trabajos que en realidad presta la sociedad (o al revés) porque ese trimestre te sale mejor: cada factura la emite quien hace el trabajo y asume el riesgo. Si tienes las dos figuras, sepáralas desde el principio, cada una con su numeración, su cuenta bancaria y sus impuestos. Cuánto sueldo cobrar de la sociedad o cuándo compensa dar el salto son preguntas para tu asesor, porque dependen de tus cifras.
Preguntas frecuentes
¿Una SL puede emitir facturas simplificadas o tickets?
Sí, igual que un autónomo. Con carácter general se admite la factura simplificada hasta 400 € IVA incluido, y hasta 3.000 € en algunas actividades como el comercio minorista o la hostelería. Si el cliente es una empresa y quiere deducirse el IVA, tendrá que pedirte una factura completa con sus datos.
¿Cuánto tiempo tiene que guardar las facturas una sociedad limitada?
A efectos fiscales, cuatro años, que es el plazo de prescripción. Pero las facturas también son justificantes de la contabilidad, y el Código de Comercio obliga a conservar libros y justificantes seis años desde el último asiento. En la práctica, una SL debería guardarlas al menos seis años.
¿Una SL recién creada tiene que pagar el modelo 202 el primer año?
En la modalidad general, el 202 se calcula sobre la cuota del último Impuesto sobre Sociedades presentado. El primer ejercicio no hay declaración anterior, así que normalmente no sale nada a pagar. La cosa cambia si la cifra de negocios supera 6 millones de euros o si eliges la modalidad de la base del periodo. Consúltalo con tu asesor.
¿Qué NIF pone una SL en sus facturas?
El NIF de la sociedad, que en las limitadas empieza por la letra B, nunca el DNI del administrador. Al principio Hacienda asigna un NIF provisional; cuando la sociedad se inscribe en el Registro Mercantil pasa a ser definitivo, y las facturas deben llevar el que esté vigente en cada momento.
Si vas a crear la sociedad o ya la tienes y quieres llegar al 1 de enero con todo en orden, puedes probar FactuHub 30 días gratis con el panel de empresa y ver cómo quedan tus facturas y tus modelos antes de decidir. Si prefieres mirar antes qué incluye, está en la página de FactuHub para empresas.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.