Una previsión de tesorería a 90 días es una lista, fecha a fecha, de lo que va a entrar y salir del banco en los próximos tres meses, sumada al saldo que tienes hoy. En una SL sirve para algo muy concreto: ver con semanas de margen el día en que no llegarás a pagar las nóminas, el IVA o al proveedor grande, y moverte antes (reclamar un cobro, pedir un aplazamiento, tirar de la póliza). Tres meses es un buen horizonte. Con menos no te da tiempo a reaccionar, y con más la previsión se llena de suposiciones.
Qué tiene que entrar en la previsión de tesorería
Una previsión a medias engaña más que no tener ninguna. En una SL pequeña, estas son las partidas que no pueden faltar:
- Los cobros de clientes, en la fecha de vencimiento de cada factura y no en la de emisión. Si un cliente paga siempre con 15 días de retraso, ponlo con ese retraso.
- Los ingresos recurrentes: cuotas de mantenimiento, alquileres que cobras, igualas mensuales.
- Los pagos a proveedores por vencimiento, incluidas las facturas que todavía no te han llegado pero sabes que vienen (el pedido de la semana pasada).
- Los gastos fijos: alquiler del local, nóminas, seguros sociales, cuotas de préstamos y leasing, seguros, gestoría, software.
- Los impuestos: el IVA trimestral (modelo 303) el día 20 de abril, julio y octubre y el 30 de enero; las retenciones de nóminas y profesionales (111) y del alquiler (115) en esas mismas fechas; los pagos fraccionados del Impuesto sobre Sociedades (202) en abril, octubre y diciembre, y la cuota del Impuesto sobre Sociedades (200) en julio.
Lo que más se olvida son los impuestos. Una SL que factura 60.000 euros al trimestre con un 21 % de IVA y compra por 35.000 tiene que ingresar unos 5.250 euros el día 20, más las retenciones del modelo 111. Si ese dinero se ha ido en pagar proveedores, el agujero aparece de golpe.
Un ejemplo: una distribuidora de alimentación entre octubre y diciembre
Pongamos una SL que distribuye productos gourmet a restaurantes y tiendas. A 3 de octubre tiene 20.000 euros en el banco. Esta es su previsión resumida por meses:
| Mes | Entradas | Salidas | Saldo final |
|---|---|---|---|
| Saldo hoy | 20.000 € | ||
| Octubre | 18.500 € (cobros de clientes) | 24.900 € (proveedores 12.500, nóminas y seguros sociales 6.200, alquiler 1.200, préstamo 500, IVA 3T y retenciones 4.500) | 13.600 € |
| Noviembre | 21.000 € | 21.400 € (proveedores 13.500, nóminas 6.200, alquiler 1.200, préstamo 500) | 13.200 € |
| Diciembre | 24.000 € | 30.800 € (proveedores 15.000, nóminas con paga extra 9.300, alquiler 1.200, préstamo 500, pago fraccionado 202 4.800) | 6.400 € |
Ninguno de los tres meses queda en negativo, pero el saldo de finales de diciembre está muy por debajo de lo que la empresa considera seguro. Y eso con todos los clientes pagando a tiempo. Si el restaurante que debe 6.000 euros se retrasa un mes, diciembre cierra casi a cero, justo antes de que en enero lleguen el IVA del cuarto trimestre y las retenciones.
Con la previsión hecha en octubre, la SL tiene margen para negociar con un proveedor un pago a 60 días en la compra fuerte de Navidad, adelantar el cobro de alguna factura o confirmar que la póliza de crédito está disponible. En diciembre ya sería tarde. Si el problema es un cliente que se retrasa siempre, merece la pena tener a mano un método para reclamar las facturas vencidas antes de que se conviertan en un agujero.
El colchón: cuánto dinero no deberías tocar
El colchón es el saldo mínimo por debajo del cual no quieres bajar nunca. No hay una cifra oficial. Un criterio práctico es un mes de gastos fijos (nóminas, seguros sociales, alquiler y cuotas de préstamos). En el ejemplo serían unos 8.000 euros, así que diciembre ya enciende la alarma aunque el saldo siga siendo positivo.
Con un colchón fijado, lo que buscas en la previsión es la fecha en que bajas de lo que consideras seguro, y esa fecha suele llegar semanas antes que la del saldo negativo. Para una empresa con nóminas, esas semanas son las que permiten llamar al banco con calma.
Cómo se hace la previsión de tesorería en FactuHub
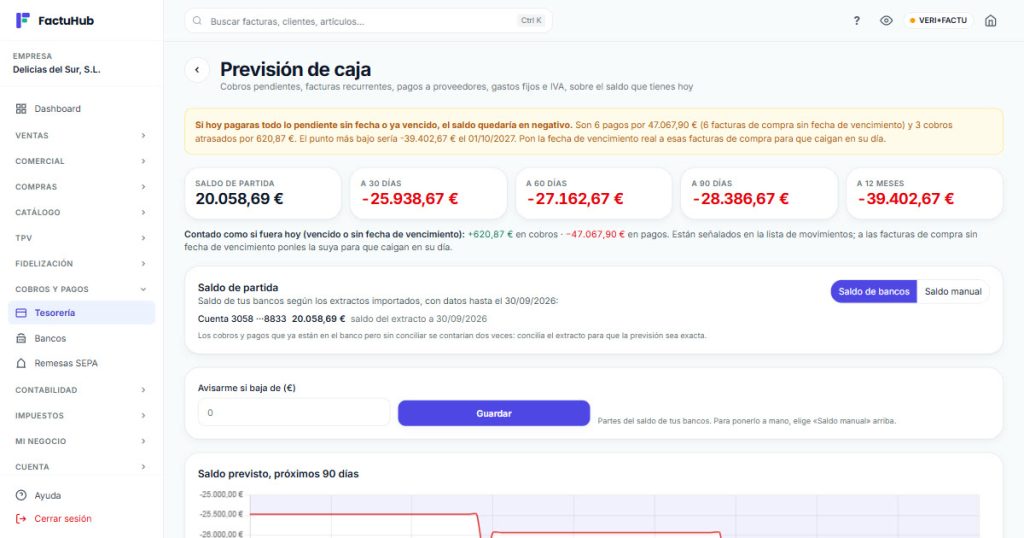
En el panel de empresa, abre Cobros y pagos → Tesorería y pulsa Previsión de caja. Arriba tienes el saldo de partida y el saldo previsto a 30, 60 y 90 días y a 12 meses. El saldo de partida sale de los extractos que hayas importado (Norma 43, Excel o CSV); si no importas extractos, elige «Saldo manual» y escribe lo que tienes hoy en banco y caja. En «Avisarme si baja de» pones tu colchón y pulsas «Guardar». El aviso del colchón aparece en esta misma pantalla, no te llega por email.
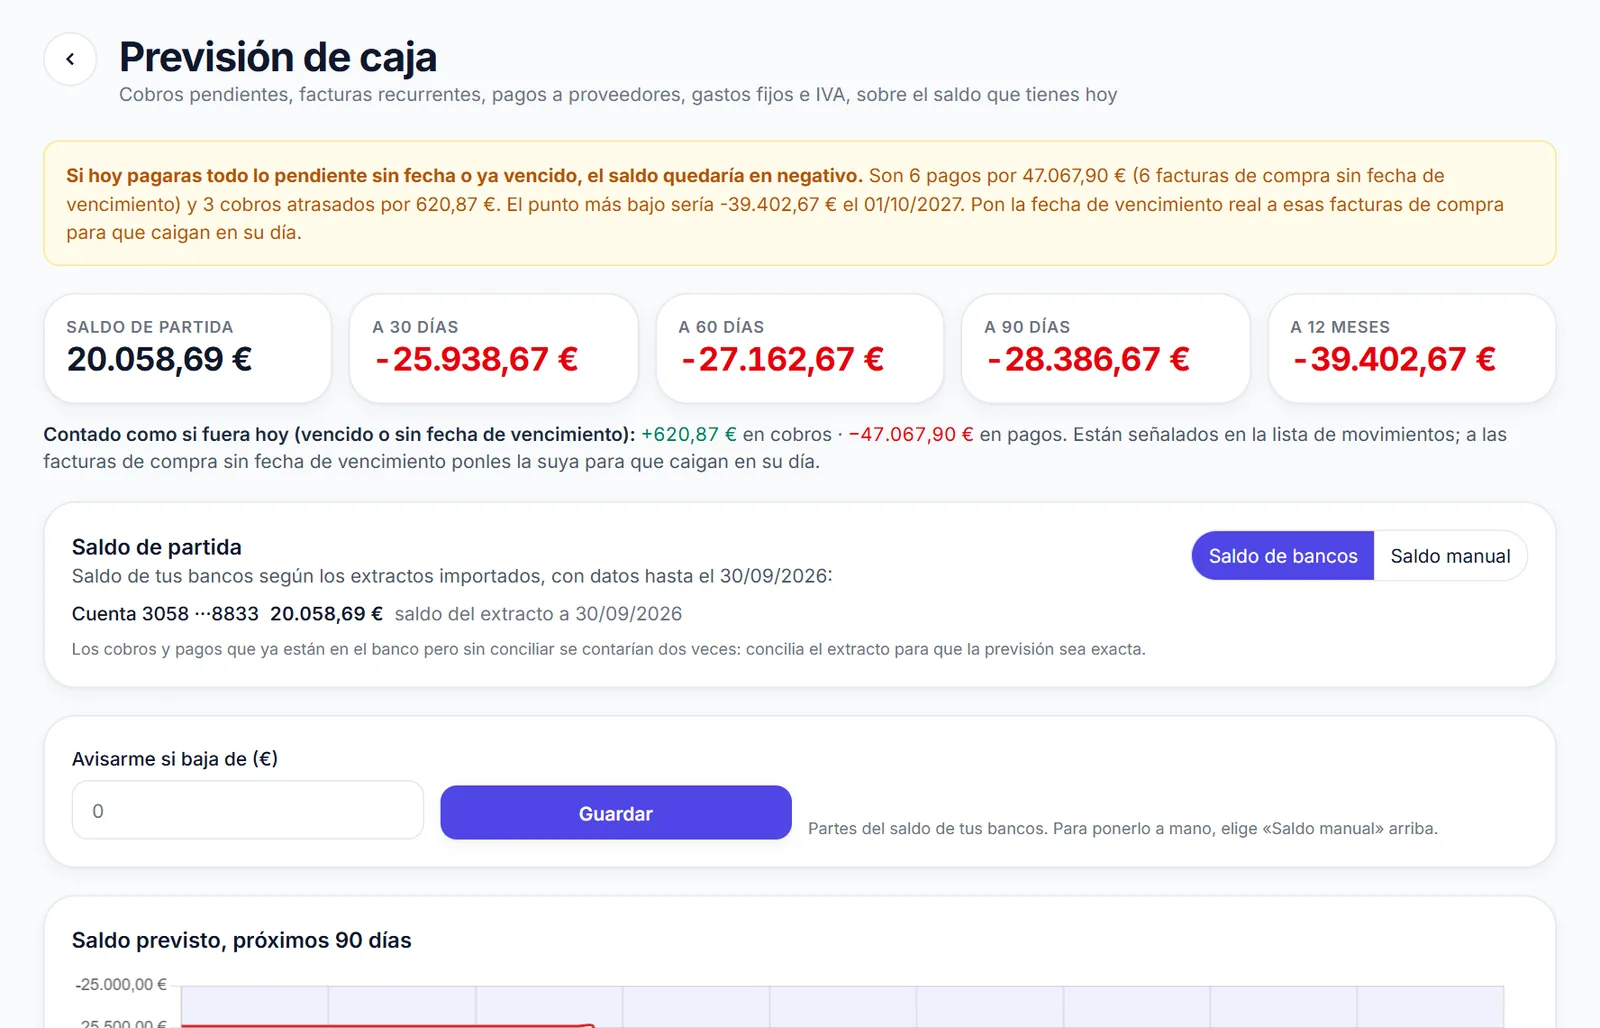
La captura enseña un error muy habitual. La empresa de demostración tiene seis facturas de compra apuntadas sin fecha de vencimiento, entre ellas una de casi 34.000 euros, y la previsión las cuenta como si se pagaran hoy. Por eso todos los saldos salen en negativo y aparece el aviso de arriba, con la cifra exacta de lo que se está contando «como si fuera hoy». Lo que hay que corregir son las facturas: ponle a cada una su vencimiento real y la previsión se recoloca sola. Casi siempre que una previsión falla es por datos incompletos, no por el cálculo.
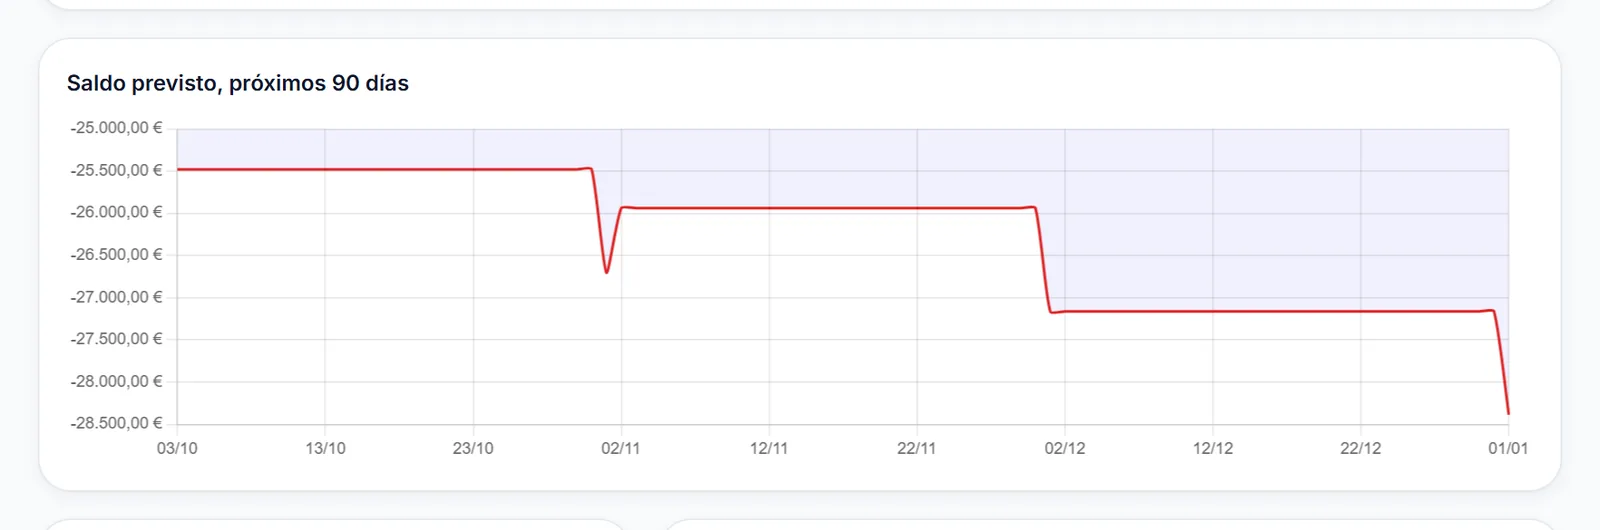
Debajo tienes la gráfica del saldo día a día, la tabla «Por meses» con entradas, salidas y saldo final, y la lista «Movimientos previstos, próximos 90 días», con cada cobro, pago a proveedor, gasto fijo e impuesto en su fecha.
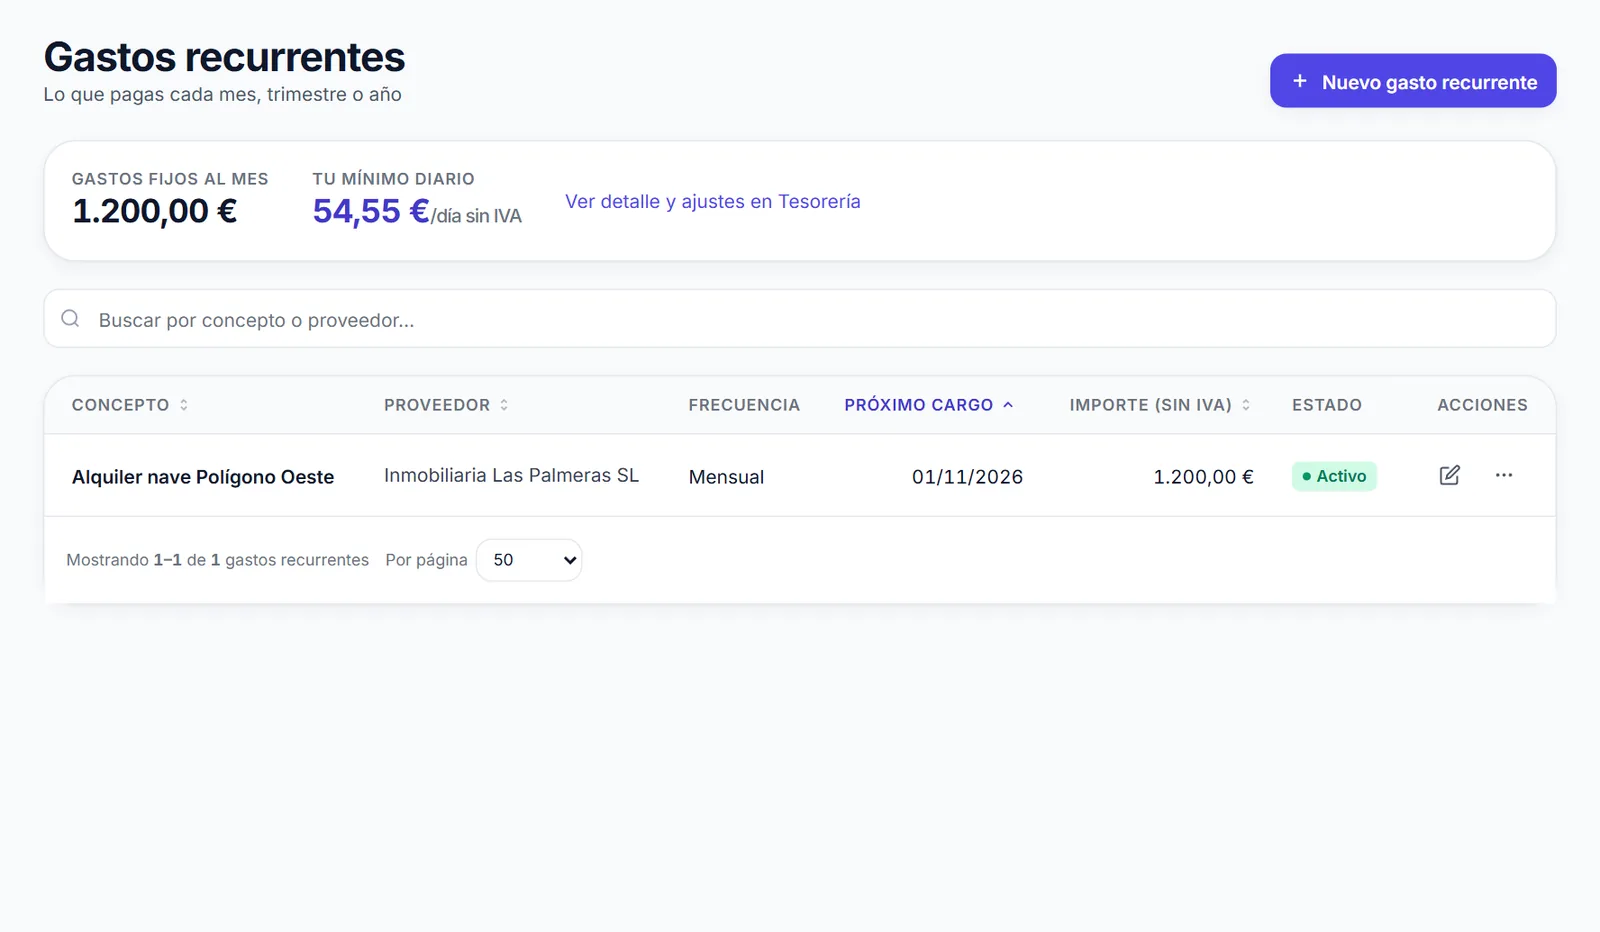
Hay cosas que entran solas: los cobros pendientes de tus facturas, las facturas recurrentes de venta (y las cuotas de contratos de mantenimiento), las facturas de compra sin pagar, los gastos recurrentes y el IVA estimado del trimestre en curso en su plazo. Lo que no tiene factura, como las nóminas, los seguros sociales, la cuota del préstamo o los pagos fraccionados del Impuesto sobre Sociedades, lo das de alta una vez en Compras → Gastos recurrentes con la opción «Solo pago previsto (sin factura)». Hay plantillas rápidas para nómina, préstamo, seguro y alquiler. Las retenciones del 111 y el IVA de un trimestre ya cerrado que aún no hayas pagado conviene añadirlos igual, como pago previsto en su fecha.
Si un cliente te avisa de que pagará más tarde, en la lista de movimientos cambias la fecha de ese cobro y pulsas «Mover». Esto no es una simulación: cambia el vencimiento real del cobro en Tesorería, así que úsalo cuando el retraso sea seguro y no para probar escenarios.
Para que la previsión no cuente dos veces lo mismo, concilia el extracto. Un cobro que ya está en el banco pero sigue pendiente en Tesorería se sumaría al saldo y también a las entradas futuras. Cómo traer el extracto lo tienes en importar el extracto del banco en Norma 43 o Excel, y cómo casarlo con tus facturas, en el artículo de conciliación bancaria. La página de cobros y bancos resume las dos cosas.
Ver en octubre el apuro de diciembre.
La previsión de caja de FactuHub junta tus cobros, tus proveedores, los gastos fijos y el IVA del trimestre, y te marca en pantalla el día en que el saldo baja de tu colchón. Está en todos los planes, que cambian por número de facturas y usuarios (ver planes).
Cada cuánto revisarla
Para la mayoría de las SL pequeñas basta una vez a la semana, el mismo día y en diez minutos: importa el extracto, concilia, revisa los cobros vencidos y mira si algún mes baja del colchón. Cuando se acerca un plazo de impuestos o una paga extra, mírala dos veces. Si quieres compararla con lo que dice la contabilidad, el complemento de contabilidad para sociedades te da el resultado del ejercicio en el mismo panel, y la página de FactuHub para empresas resume el resto de herramientas de una SL.
Preguntas frecuentes
¿Por qué la previsión de tesorería no coincide con el beneficio?
Porque miden cosas distintas. El beneficio cuenta ingresos y gastos cuando se devengan, aunque no se hayan cobrado ni pagado, e incluye amortizaciones que no mueven dinero. La tesorería solo mira el banco: cuándo entra y sale el dinero, IVA incluido. Una SL con beneficio puede quedarse sin caja si cobra tarde y paga pronto.
¿Qué hago si la previsión sale en negativo?
Primero, comprueba que los datos estén bien: facturas de compra sin vencimiento o cobros ya ingresados sin conciliar inflan el problema. Si el hueco es real, tienes varias palancas: reclamar cobros vencidos, negociar plazos con proveedores, usar la póliza de crédito o pedir un aplazamiento de impuestos en la sede, que tiene sus condiciones.
¿Sirve una previsión de tesorería para pedir financiación?
Ayuda. Cuando pides una póliza o un préstamo, el banco suele querer saber cómo vas a devolverlo, y una previsión con cobros y pagos reales es más convincente que una estimación a ojo. Llévala junto con los extractos y las cuentas del último ejercicio.
Si quieres ver la previsión de tu propia empresa con tus cobros, tus proveedores y tus gastos fijos, puedes probar FactuHub 30 días gratis.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.