Si tienes gastos altos o facturas a rachas, el modelo 130 desconcierta la primera vez: un trimestre sale a cero aunque hayas cobrado algo, el siguiente sale más alto de lo que esperabas y el último puede salir negativo. La explicación es siempre la misma. El 130 calcula sobre lo que llevas ganado desde el 1 de enero y le resta lo que ya adelantaste, así que el trimestre suelto importa poco. Con el modelo 130 con ejemplo de un año entero, que es lo que tienes abajo, se entiende antes que con la fórmula.
Si te falta la base (qué es cada casilla y quién lo presenta), empieza por cómo se calcula el modelo 130. Aquí vamos directos al caso que más preguntas genera: un primer trimestre con mucho gasto, una temporada fuerte y un final de año flojo.
Por qué un trimestre malo no se pierde en el 130
Mucha gente cree que si en marzo gastó más de lo que ingresó, esa pérdida se queda en el primer trimestre y ya no sirve de nada. Pero el cálculo es acumulado: en el segundo trimestre vuelves a sumar ingresos y gastos de enero a junio, y los gastos de enero, febrero y marzo siguen ahí, restando.
La idea de fondo es que, al acabar el año, hayas adelantado más o menos el 20 % del rendimiento neto anual. Cada trimestre recalcula ese 20 % sobre lo acumulado y te pide solo la diferencia con lo que ya pagaste. Un trimestre malo paga menos o nada, y los siguientes se ajustan solos.
Lo que el 130 no hace nunca es devolver dinero. Si sale negativo, lo presentas sin ingresar nada, y lo que hayas adelantado de más se regulariza en la renta del año siguiente.
El modelo 130 con ejemplo: una fotógrafa de bodas con un año a rachas
Marta es fotógrafa en estimación directa. Casi todos sus clientes son particulares, así que nadie le retiene IRPF. Su año tiene la forma típica de una actividad de temporada:
- De enero a marzo factura poco (alguna sesión de estudio) y gasta mucho: feria de novias, publicidad, web nueva y un curso.
- De abril a septiembre llegan las bodas y factura casi todo el año.
- En otoño factura poco, cambia el software de edición y empieza a amortizar un objetivo nuevo.
Estas son sus cifras acumuladas, sin IVA, al final de cada trimestre:
| Acumulado a | Ingresos (01) | Gastos (02) | Rendimiento (03) | 20 % (04) | Pagado antes (05) | Resultado (07) |
|---|---|---|---|---|---|---|
| 31 de marzo | 3.000 € | 5.500 € | -2.500 € | 0 € | 0 € | 0 € |
| 30 de junio | 14.000 € | 8.000 € | 6.000 € | 1.200 € | 0 € | 1.200 € |
| 30 de septiembre | 26.000 € | 10.500 € | 15.500 € | 3.100 € | 1.200 € | 1.900 € |
| 31 de diciembre | 28.500 € | 15.000 € | 13.500 € | 2.700 € | 3.100 € | -400 € |
En el primer trimestre el rendimiento es negativo, la casilla 04 queda a cero y Marta no paga, pero el modelo lo tiene que presentar igual. En el segundo, los 5.500 € de gastos de enero a marzo siguen contando. Si el 130 mirara solo de abril a junio, el rendimiento habría sido de 8.500 € y habría pagado 1.700 € en lugar de 1.200 €.
El tercero es el que más extraña. En verano ha ingresado 12.000 € y gastado 2.500 €, pero no paga el 20 % de esos 9.500 €. Paga el 20 % de todo el año (3.100 €) menos los 1.200 € que adelantó en julio: 1.900 €.
Y el cuarto sale negativo. Con los gastos de otoño, el rendimiento anual baja a 13.500 €, su 20 % son 2.700 € y ella ya había adelantado 3.100 €. Esos 400 € no vuelven con el 130: lo presenta, no paga y los recupera en la renta, que es donde se calcula el impuesto de verdad con todas sus circunstancias.
Gastos altos: qué cuenta en la casilla 02 y qué no
Cuando los gastos pesan tanto, un error al apuntarlos se nota enseguida en el resultado. Estos son los fallos que más vemos:
- El IVA soportado no es gasto en el 130 si lo deduces en el 303. A la casilla 02 va solo la base. La excepción es el ticket sin tus datos, cuyo IVA no puedes deducir: ahí cuenta el importe entero (el lado del IVA lo tienes en el 303 casilla a casilla).
- Las compras caras que duran años (un objetivo de 2.000 €, una furgoneta, un ordenador de más de 300 €) no son gasto de golpe. Se amortizan, y cada trimestre entra en el 130 la parte que toca.
- Lo que usas a medias para lo personal (el coche, la luz o internet de casa) solo cuenta en el porcentaje afecto a la actividad, que puede ser distinto para el IVA y para el IRPF.
Un consejo: no compres en diciembre solo para que el 130 del cuarto trimestre baje. Es un adelanto. Si el gasto no te hace falta, gastas dinero para pagar menos ahora y quizá lo mismo en la renta. Si lo ibas a comprar igualmente, adelantarlo sí puede tener sentido, sobre todo por la caja.
Qué pasa si te retienen en algunas facturas
Si parte de tus clientes son empresas que te retienen el 15 % (o el 7 % los primeros años), esas retenciones van a la casilla 06 y se restan del pago. En un año irregular es fácil que, en algún trimestre, lo retenido supere el 20 % del rendimiento y el resultado salga negativo. Cómo se aplican esas retenciones en la factura lo tienes en IVA e IRPF para autónomos.
Para eso el formulario de la AEAT tiene la casilla 15, que sirve para restar en trimestres posteriores del mismo año los resultados negativos que aún no hayas aplicado, con el límite de lo que salga a ingresar ese trimestre. Se completa al presentar, igual que la casilla 13 (la reducción para rendimientos bajos). Si no lo tienes claro en tu caso, mira las páginas del modelo 130 en la sede de la AEAT o pregúntale a tu gestor.
Cómo se hace en FactuHub
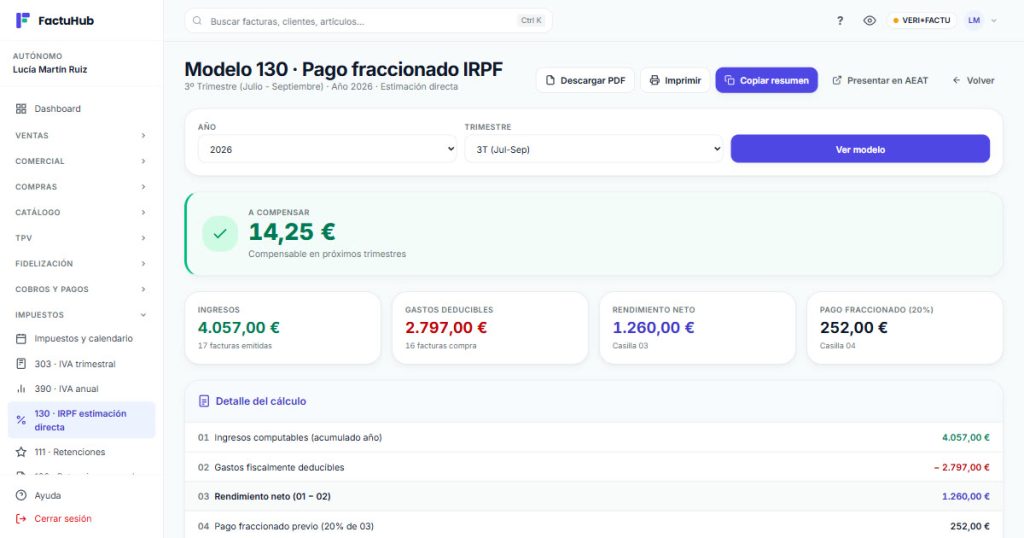
FactuHub calcula el 130 con las facturas emitidas y los gastos que ya tienes apuntados, siempre con el acumulado desde enero. Lo abres en Impuestos → 130 · IRPF estimación directa, eliges año y trimestre y pulsas Ver modelo.
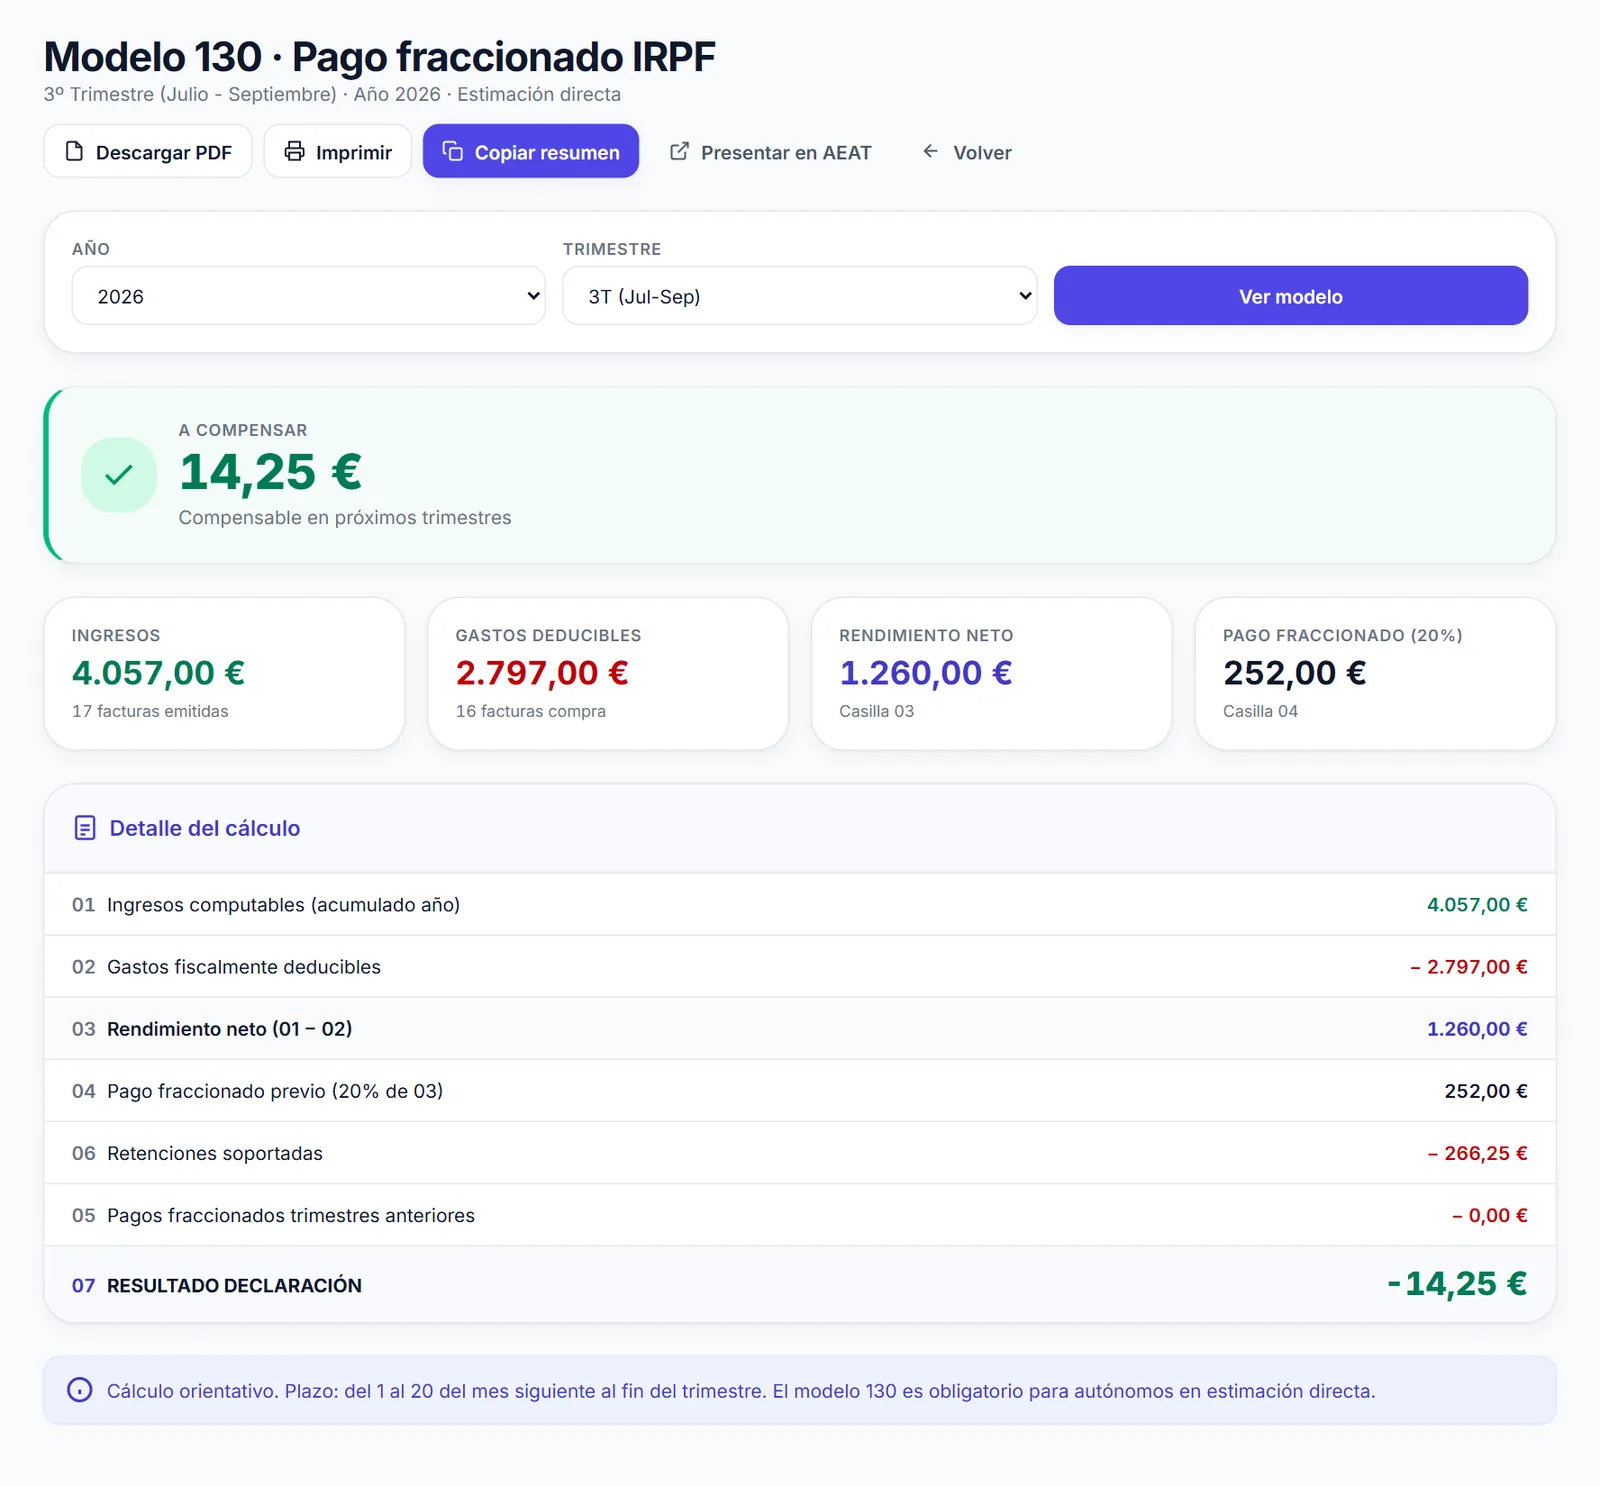
Arriba está el resultado (a ingresar, a compensar o sin actividad) y cuatro tarjetas con ingresos, gastos deducibles, rendimiento neto y el 20 %. En Detalle del cálculo aparecen las casillas 01 a 07, y las retenciones (06) salen de las facturas emitidas en las que te retuvieron. En la captura, una autónoma informática tiene 252 € de pago previo y 266,25 € de retenciones, así que ese trimestre no paga. Antes de presentar, comprueba que la casilla 05 coincide con lo que ingresaste de verdad en los 130 anteriores del año (está en los justificantes de la AEAT). En un año a rachas es la casilla que más mueve el resultado.
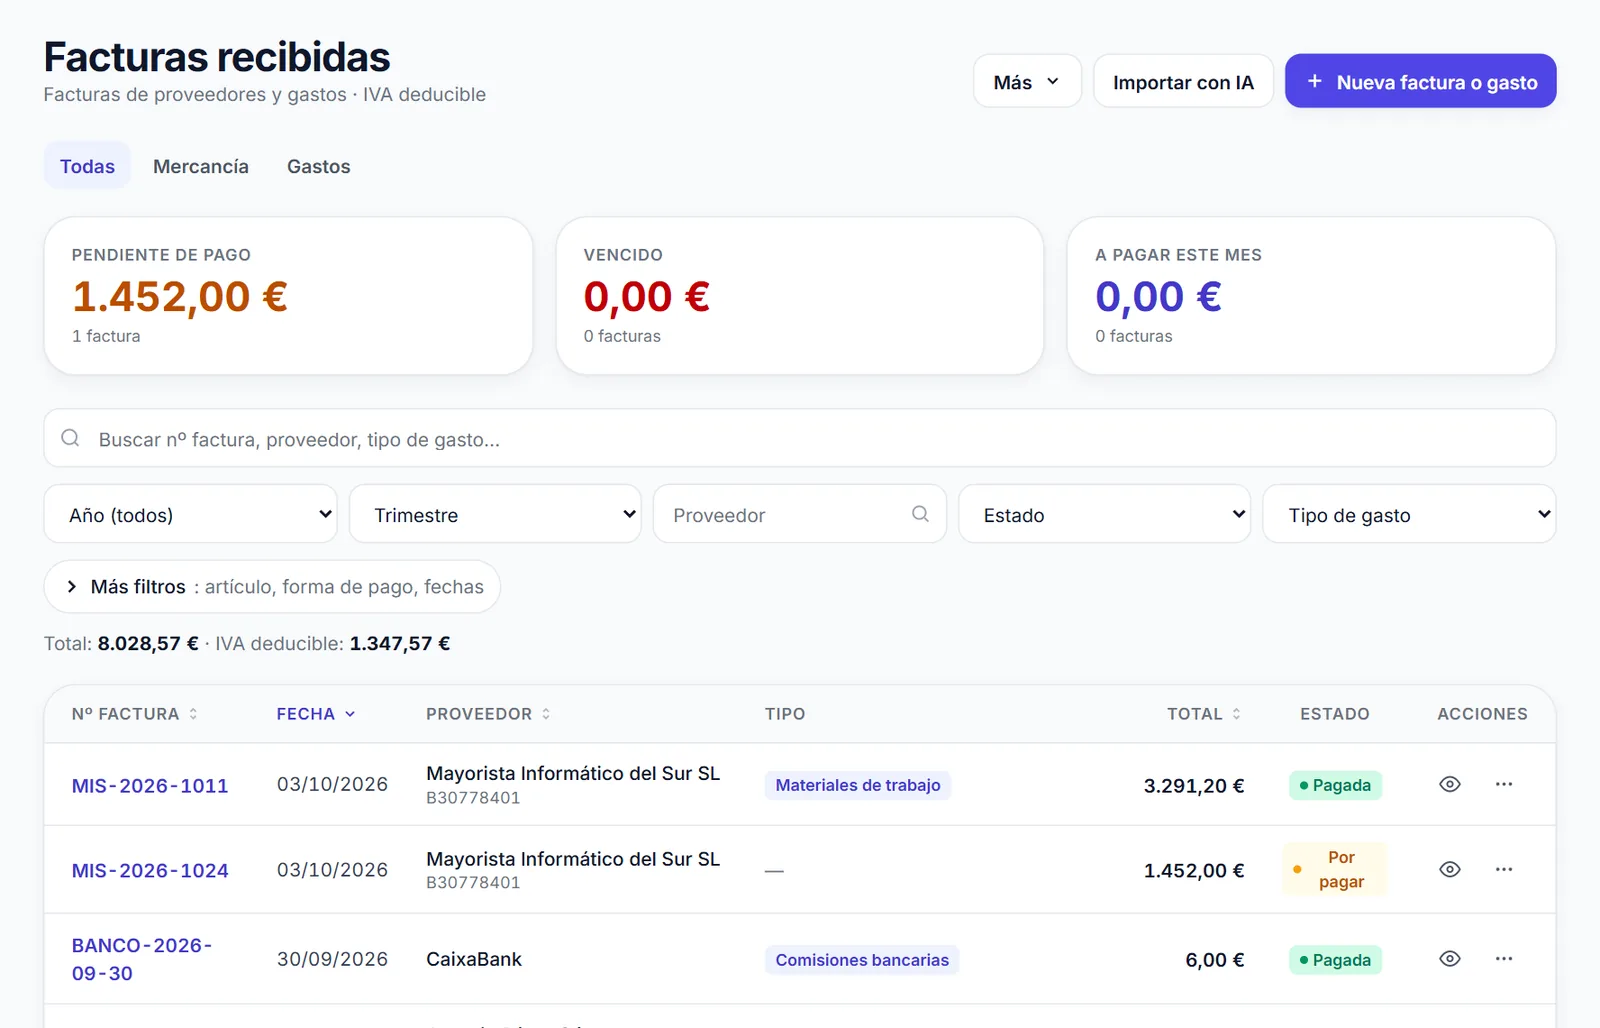
Los gastos salen de Facturas recibidas. Para que la casilla 02 sea fiable, revisa al apuntar cada gasto las Opciones fiscales: ahí están el % afecto a la actividad (con un campo aparte si para el IRPF es otro porcentaje) y la opción ¿Es inmovilizado? para lo que se amortiza. Si marcas un ticket como Ticket sin mis datos (IVA no deducible), su IVA no va al 303 y todo el importe cuenta como gasto en el 130. La amortización de lo que tengas en Inmovilizado se suma sola cada trimestre.
Cuando lo tengas revisado, pulsa Copiar resumen o Descargar PDF y preséntalo en la sede de la AEAT (el botón Presentar en AEAT te lleva a la página del modelo). FactuHub calcula y prepara el modelo, pero no lo presenta por ti, y las casillas 13 y 15 las rellenas tú en el formulario si te corresponden. Luego márcalo como presentado en Impuestos y calendario. En esa misma pantalla, ¿Cuánto le debo a Hacienda? suma lo que te toca pagar en el próximo plazo con todos tus modelos.
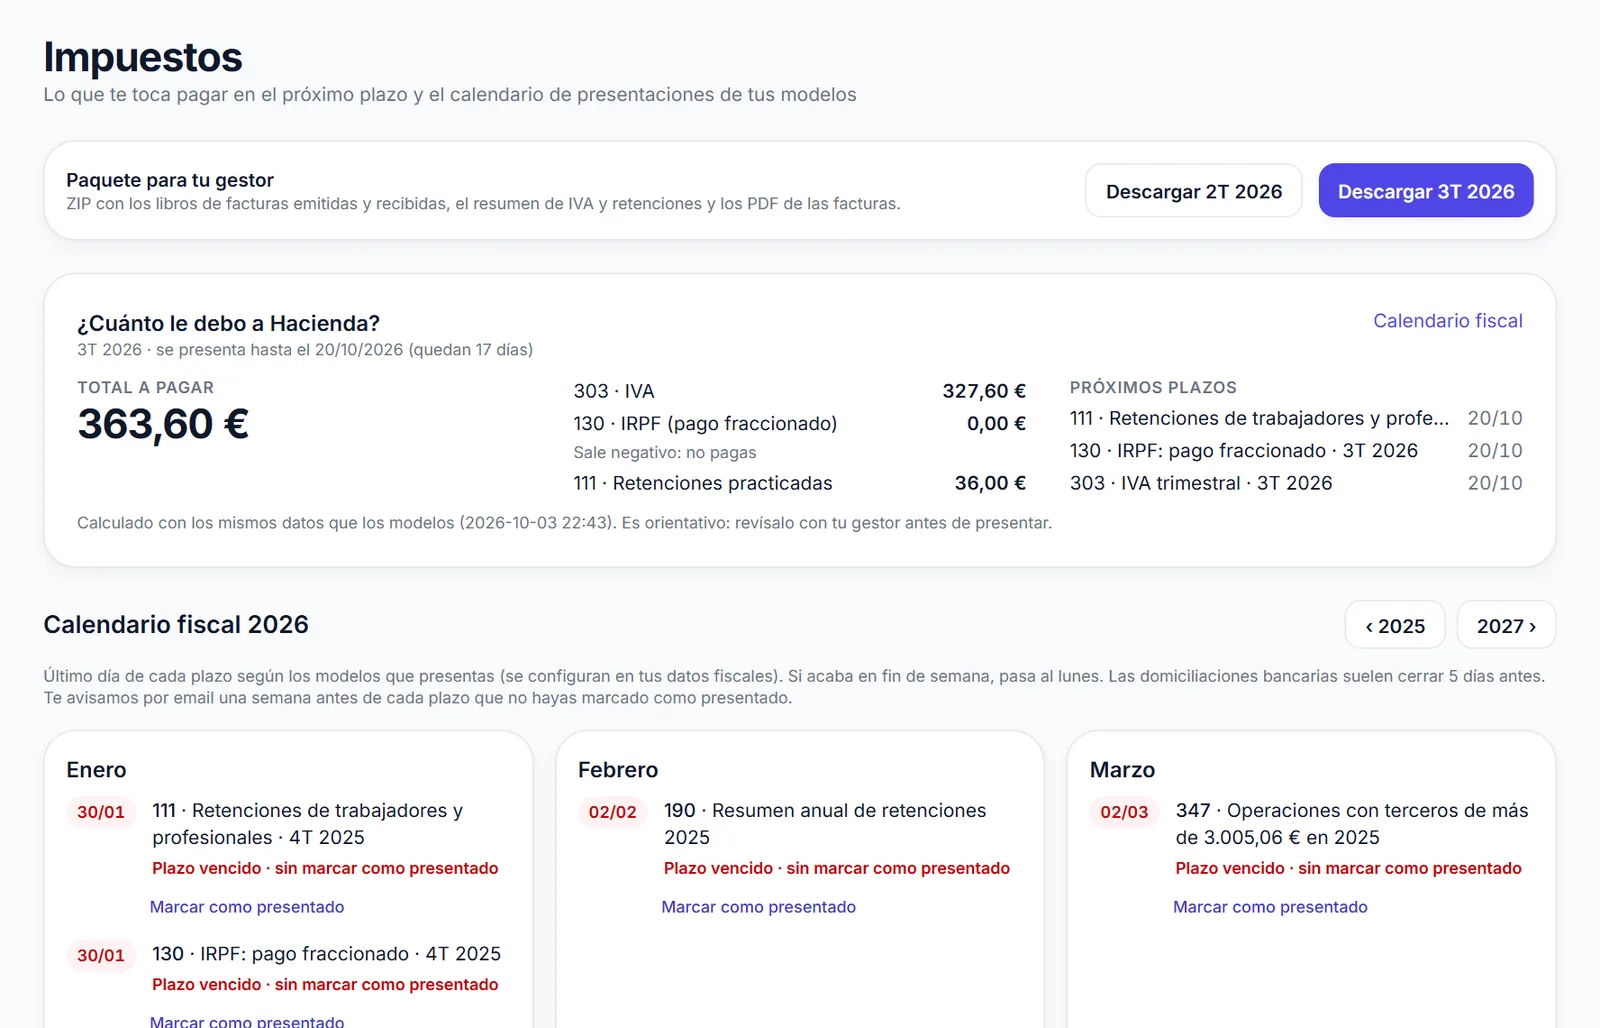
Con un año a rachas, saber en agosto lo que pagarás en octubre vale mucho.
FactuHub lleva el acumulado del 130 con las facturas y los gastos que apuntas cada día, y en el panel ves lo que le debes a Hacienda antes de que llegue el plazo.
Plazos y una costumbre que ahorra disgustos
El 130 se presenta del 1 al 20 de abril, julio y octubre, y el del cuarto trimestre hasta el 30 de enero. Para el tercer trimestre de 2026 el plazo acaba el 20 de octubre; si domicilias, unos días antes. Coincide con el IVA, así que lo práctico es revisar los dos a la vez (el del IVA está en el 303 del tercer trimestre) y repasar la lista de comprobación para cerrar el trimestre.
Si tu año es irregular, mira el 130 antes de que acabe el trimestre y no el día 19. Así sabrás si el pago de octubre va a ser alto y podrás apartar el dinero en agosto, mientras aún cobras las bodas. FactuHub te avisa por email una semana antes de cada plazo que no hayas marcado como presentado. El resto de modelos que prepara están en modelos fiscales, y cómo apuntar los gastos, en gastos y compras.
Preguntas frecuentes
¿Hay que presentar el modelo 130 si sale negativo o a cero?
Sí. Si estás obligado al 130, lo presentas todos los trimestres aunque el resultado sea cero o negativo. No pagas nada, pero no presentarlo puede acabar en un requerimiento y una sanción por presentarlo fuera de plazo. El negativo no se devuelve: se tiene en cuenta en los trimestres siguientes del año y en la renta.
¿Quién no está obligado a presentar el modelo 130?
Los profesionales en estimación directa que el año anterior tuvieron retención en al menos el 70 % de los ingresos de su actividad. Si casi todos tus clientes son empresas que te retienen, probablemente no tengas que presentarlo. Quien trabaja sobre todo para particulares, como Marta, sí. Si estás cerca del límite, haz la cuenta con los datos del año pasado.
¿El 130 se calcula con lo facturado o con lo cobrado?
Por norma general, con lo facturado: los ingresos y los gastos cuentan cuando se devengan, aunque aún no hayas cobrado o pagado. La normativa del IRPF permite optar por el criterio de cobros y pagos en algunos casos, pero tiene condiciones. Si quieres usarlo, coméntalo antes con tu gestor.
¿Qué hago si en un 130 anterior pagué de más o de menos?
Si pagaste de menos, lo normal es presentar una complementaria de ese trimestre. Si pagaste de más, en el siguiente 130 del mismo año la casilla 05 recoge lo que ingresaste de verdad, así que el exceso se descuenta solo, y lo que quede se ajusta en la renta. Ante un error grande, consúltalo con tu asesor.
Si quieres ver cómo te sale el 130 con tus propias facturas, puedes probar FactuHub 30 días gratis y comparar el cálculo con el de tu último trimestre.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.