Puedes facturar sin IVA cuando tu actividad está exenta según el artículo 20 de la Ley del IVA: asistencia sanitaria de profesionales médicos y sanitarios, enseñanza reglada y clases particulares, seguros, operaciones financieras, alquiler de vivienda y algunos servicios de autores, traductores y artistas, entre otros. En esos casos la factura se emite igual, pero sin cuota de IVA y con una mención que explique por qué. No es una opción que elijas tú: si tu actividad está en la lista, está exenta aunque no quieras, y si no lo está, tienes que cobrar IVA aunque tu cliente sea un particular.
Lo que más confunde a quien empieza es que «exento de IVA» no quiere decir «exento de todo». Sigues teniendo que hacer factura, sigues pagando IRPF y, si tu cliente es una empresa, lo normal es que tengas que aplicar retención.
¿Qué actividades están exentas de IVA?
La lista completa está en el artículo 20 de la Ley 37/1992 del IVA. Las que más afectan a autónomos son estas:
- Asistencia sanitaria a personas prestada por profesionales médicos o sanitarios: médicos, fisioterapeutas, enfermeros, dentistas, psicólogos sanitarios, logopedas. Tiene que ser para diagnosticar, prevenir o tratar una enfermedad. Un tratamiento puramente estético no entra.
- Enseñanza: la que dan centros autorizados en materias del sistema educativo y las clases particulares que da una persona física a título individual sobre esas materias (matemáticas de la ESO, inglés de bachillerato…). Una academia de formación no reglada o un curso de marketing para empresas, en general, no está exento.
- Servicios de autores y artistas: escritores, traductores, compositores, guionistas, artistas plásticos y colaboradores de prensa, cuando cobran por su obra o sus derechos de autor.
- Seguros y operaciones financieras, por ejemplo, los corredores y agentes de seguros.
- Alquiler de vivienda, cuando se alquila para vivir (el alquiler de locales u oficinas lleva IVA).
- Servicios de asistencia social, deportivos o culturales prestados por entidades sin ánimo de lucro, en ciertas condiciones.
Aquí el matiz lo es todo. El mismo psicólogo que trata una ansiedad factura sin IVA, pero si da una charla de liderazgo en una empresa, esa factura lleva el 21 %. Si dudas con una actividad concreta, pregúntalo a tu asesor o plantea una consulta vinculante a la AEAT antes de pasarte meses facturando de una manera que luego haya que corregir.
Exenta, no sujeta, inversión del sujeto pasivo: no es lo mismo
Una factura puede salir con 0 € de IVA por motivos muy distintos, y cada uno se declara a su manera:
| Caso | Ejemplo | Qué significa |
|---|---|---|
| Exenta (art. 20) | Sesión de fisioterapia | La operación está sujeta al IVA, pero la ley la exime. Normalmente no puedes deducir el IVA de tus compras. |
| Exenta por exportación o entrega intracomunitaria | Venta de bienes a una empresa francesa | Exenta, pero sí permite deducir el IVA soportado. |
| No sujeta por localización | Servicio a una empresa de otro país | No se entiende hecha en España: el IVA no es español. |
| Inversión del sujeto pasivo | Ciertas obras entre empresas | El IVA existe, pero lo declara el cliente, no tú. |
Aquí hablamos del primer caso, las actividades exentas del artículo 20. Donde más se nota la diferencia con los demás es en lo que pasa con tus compras.
¿Qué pasa con el IVA de tus gastos?
Si todo lo que facturas está exento por el artículo 20, el IVA que pagas en tus compras no lo recuperas. Pasa a ser un coste más y se suma al gasto en tu IRPF. Por eso, en general, quien solo hace operaciones exentas no presenta el modelo 303 ni el 390: no tiene IVA que repercutir ni IVA que deducir.
Con números se ve mejor. Marta es fisioterapeuta autónoma y Lucía es informática. Las dos compran en el mismo trimestre un equipo de 1.000 € más 210 € de IVA.
| Marta (exenta) | Lucía (con IVA) | |
|---|---|---|
| Paga al proveedor | 1.210 € | 1.210 € |
| IVA que recupera en el 303 | 0 € | 210 € |
| Coste real del equipo | 1.210 € | 1.000 € |
| Valor que va al IRPF (gasto o amortización) | 1.210 € | 1.000 € |
Si combinas actividades exentas y no exentas (un fisio que también vende productos con IVA, por ejemplo), entra en juego la regla de prorrata: solo deduces una parte del IVA soportado. Ese cálculo déjaselo a tu gestoría, porque encima se regulariza al final del año. Qué gastos puedes meter en el IRPF, con o sin IVA recuperable, lo tienes en gastos deducibles del autónomo.
Cómo tiene que ser una factura sin IVA por exención
Lleva los mismos datos que cualquier otra factura (número, fecha, tus datos y los del cliente, descripción, base) y, en lugar del tipo y la cuota de IVA, una referencia a la norma que la deja exenta o la indicación de que la operación está exenta. Lo exige el artículo 6.1.j del reglamento de facturación. Un texto habitual sería:
Operación exenta de IVA según el artículo 20.Uno.3.º de la Ley 37/1992.
Cambia el número según la actividad: 3.º para la asistencia sanitaria de profesionales, 9.º y 10.º para la enseñanza y las clases particulares, 23.º para el alquiler de vivienda, 26.º para los servicios de autores y artistas.
¿Y la retención de IRPF?
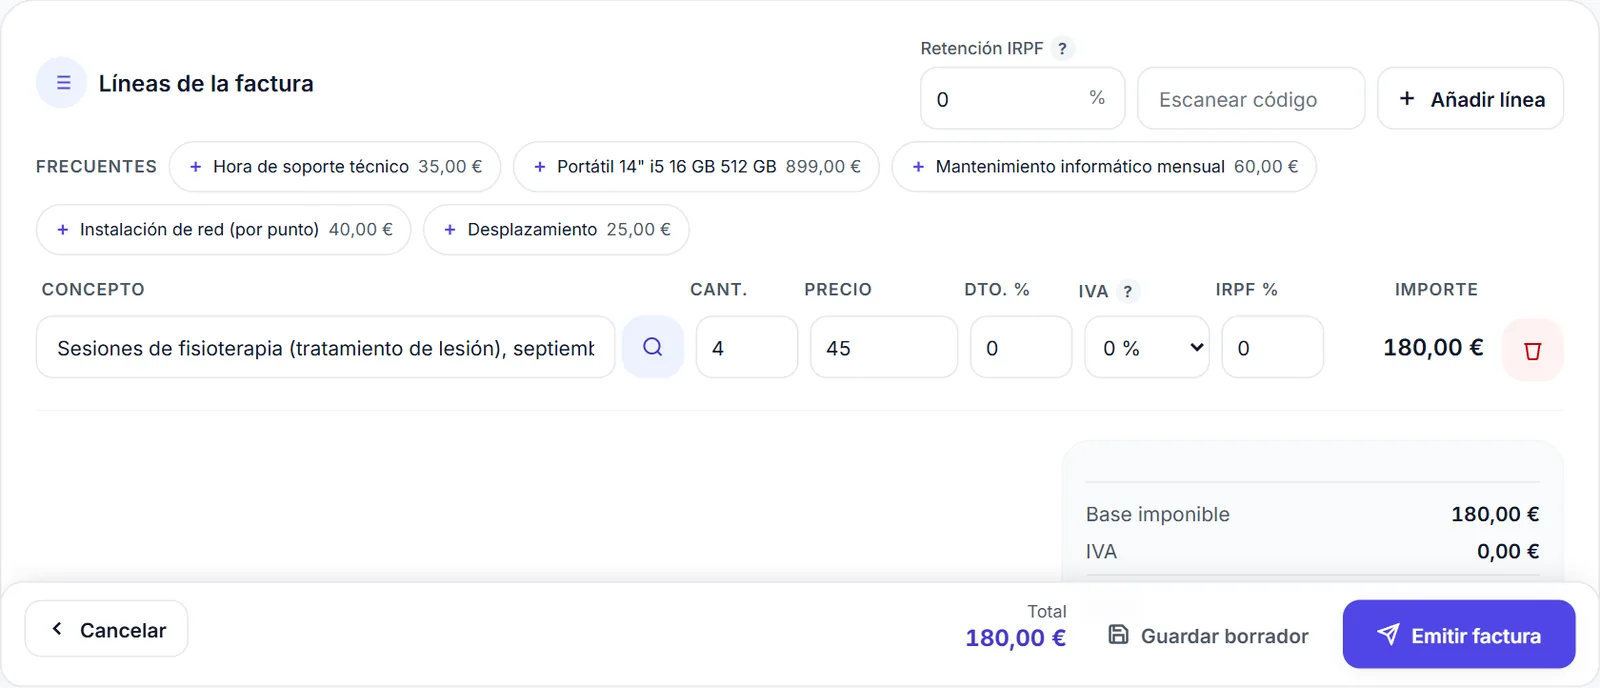
La retención va por su cuenta. Si eres profesional y facturas a una empresa o a otro autónomo, aplicas la que te corresponda aunque no lleves IVA: el 15 % general o el 7 % de tus primeros años, como se explica en qué retención poner en tus facturas. Si Marta factura 2.000 € al mes a una clínica, su factura queda así: base 2.000 €, IVA exento, retención −300 €, total a cobrar 1.700 €. A un particular no se le retiene: sus cuatro sesiones de 45 € son 180 € y punto.
Cómo se hace en FactuHub
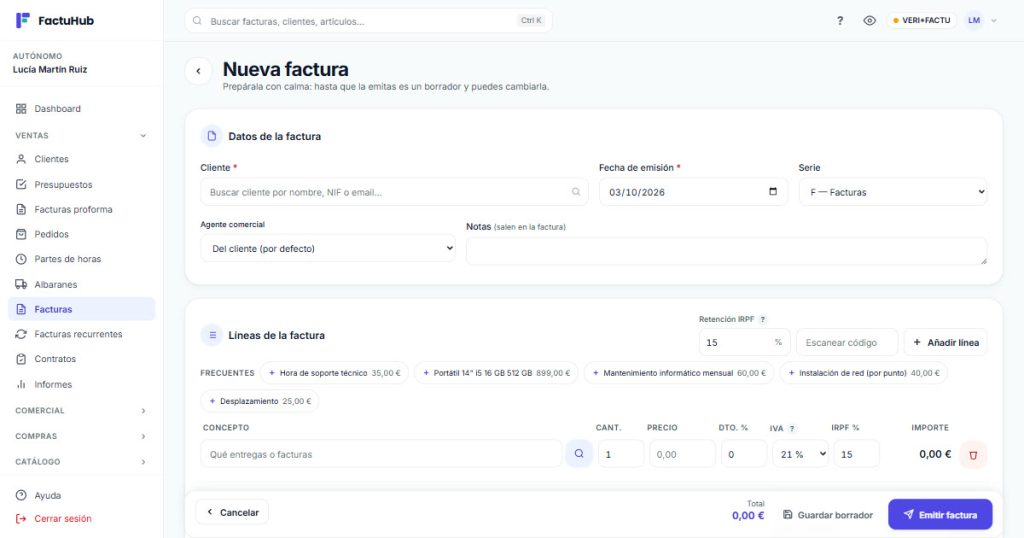
Abre Ventas → Facturas y pulsa Nueva factura. Elige el cliente: si en su ficha consta como particular, el programa quita la retención de IRPF aunque la tengas puesta por defecto, porque a un consumidor final no se le retiene. Si facturas siempre a particulares, deja la Retención IRPF de la factura a 0.
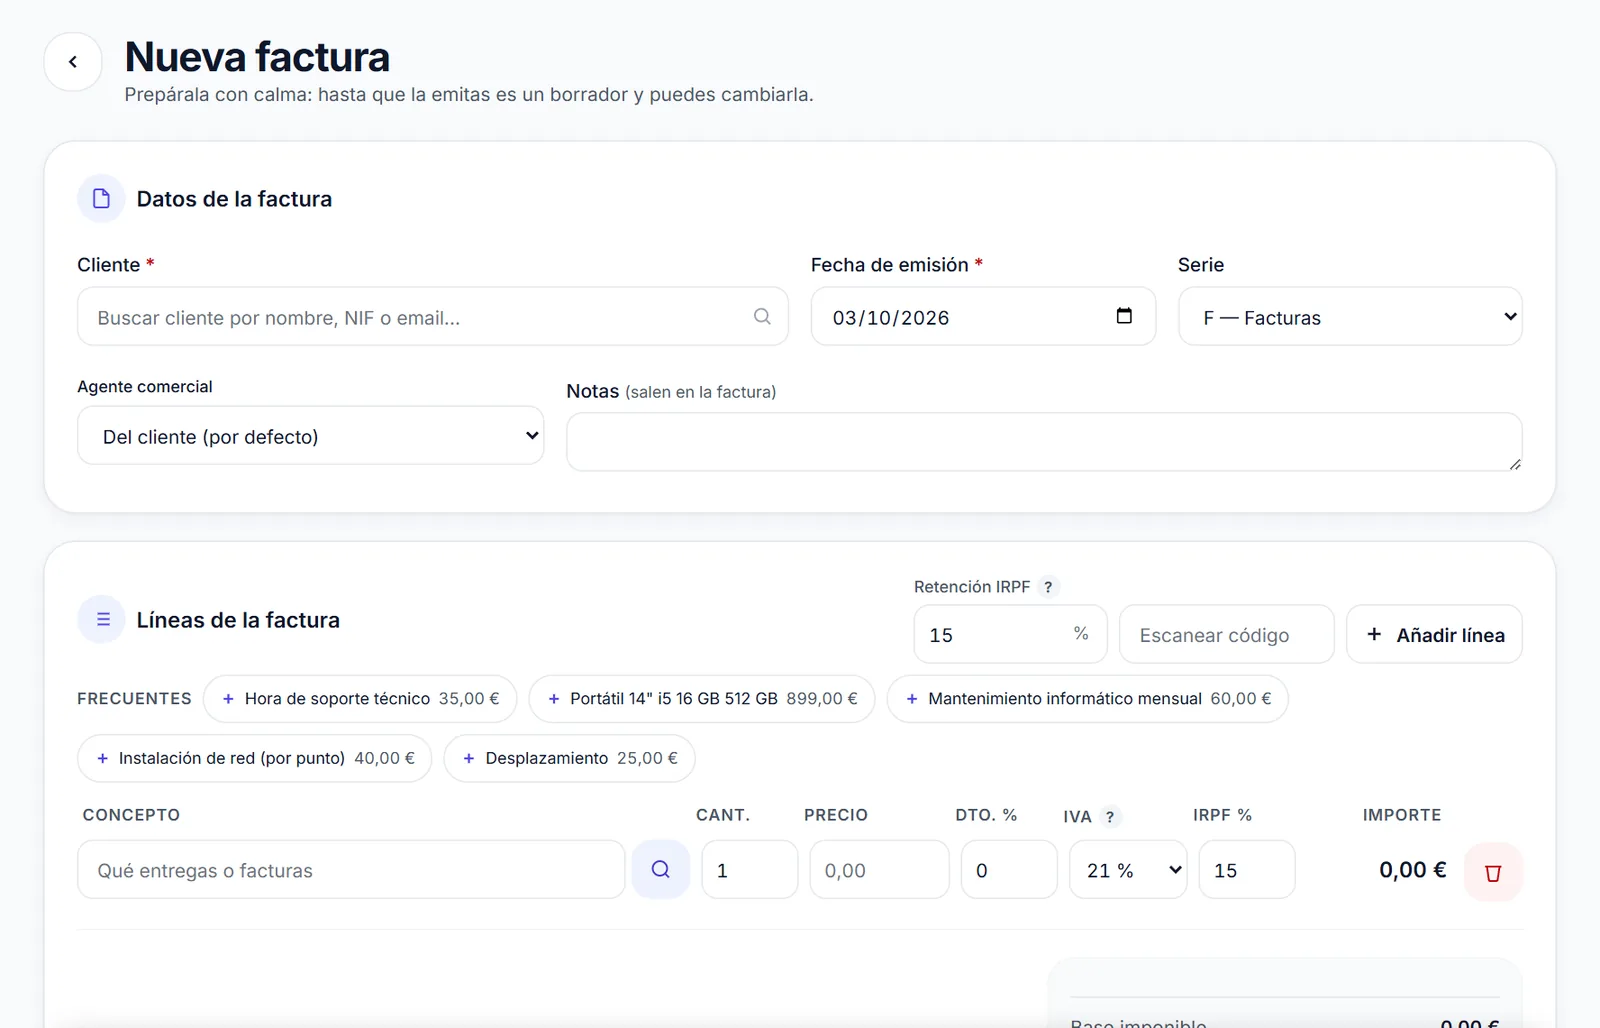
En cada línea escribe el concepto, la cantidad y el precio, y en IVA elige 0 %. El desglose de abajo te enseña la base, un IVA de 0,00 € y el total. En el campo Notas escribe la mención legal («Operación exenta de IVA según el artículo 20.Uno.3.º de la Ley 37/1992»). En el PDF, el bloque de impuestos muestra «Exento» en lugar del porcentaje.
Cuando tus facturas se envían a la AEAT con VERI*FACTU, al poner una línea a 0 % aparece el recuadro ¿Por qué hay líneas sin IVA?, y no te deja emitir hasta que eliges un motivo. Para estas actividades es «Exenta (sanidad, educación, seguros, alquiler de vivienda…)». Ese motivo viaja en el registro de facturación como operación exenta por el artículo 20 (código E1), que es lo que la AEAT necesita para saber por qué no hay cuota. En la misma pantalla, el desplegable Opciones avanzadas VERI*FACTU muestra el Tipo de operación elegido, y en la configuración de VERI*FACTU puedes dejar ese tipo como valor por defecto si todas tus facturas son exentas.
Ojo con esto: las facturas exentas también se registran en VERI*FACTU con su huella y su QR, igual que las demás. Estar exento de IVA no te saca del sistema.
Con FactuHub, una factura a 0 % no sale sin su motivo de exención.
El programa te pide el motivo antes de emitir, lo manda a la AEAT en el registro y quita la retención cuando el cliente es un particular. Todos los planes tienen las mismas funciones; cambia el número de facturas al mes, que puedes ver en precios.
Errores frecuentes al facturar sin IVA
- Poner IVA 0 sin ninguna mención en la factura. La factura queda incompleta.
- Pensar que, como no llevas IVA, no tienes que aplicar retención a tus clientes empresa.
- Deducir en el 303 el IVA de las compras de una actividad exenta. Si tienes otra actividad con IVA y presentas el modelo, revisa bien qué compras van a cada una (aquí tienes el 303 casilla a casilla).
- Aplicar la exención a servicios que no entran (estética, formación no reglada, coaching) porque «parecen» sanitarios o educativos.
- Confundir exenta con intracomunitaria al facturar a un cliente de otro país. Se declaran distinto.
Para echar cuentas rápidas de base, IVA y retención tienes la calculadora de IVA e IRPF, y una visión general de los impuestos del autónomo en IVA e IRPF para autónomos. Lo que ofrece el programa a quien trabaja por su cuenta está en la página de autónomos.
Preguntas frecuentes
¿Tengo que darme de alta en Hacienda si mi actividad está exenta de IVA?
Sí. El alta censal con el modelo 036 o 037 es obligatoria para cualquier actividad. En ella indicas que tus operaciones están exentas, y si todas lo son quedas exonerado de presentar el 303 trimestral y el 390 anual. El IRPF sigue igual: pagos fraccionados si te tocan y declaración de la renta.
¿Puedo renunciar a la exención y cobrar IVA?
En la mayoría de actividades del artículo 20, no: la exención se aplica sin que puedas elegir. La ley solo permite renunciar en algunas operaciones inmobiliarias entre empresarios, como ciertas segundas entregas de edificaciones o terrenos, y con requisitos concretos. Una fisioterapeuta o un profesor particular no pueden decidir cobrar IVA para deducir el de sus compras.
¿Qué pasa si he facturado sin IVA y mi actividad no estaba exenta?
El IVA que no cobraste se sigue debiendo. Lo habitual es emitir facturas rectificativas para repercutirlo al cliente, dentro del plazo que marca la ley, y presentar complementarias de los 303 afectados, con los recargos o intereses que correspondan. Si el cliente es un particular, es probable que el coste acabe siendo tuyo. Antes de corregir nada, habla con tu asesor.
Si tu actividad está exenta y prefieres no tener que acordarte de la mención en cada factura, puedes probar FactuHub 30 días gratis y hacer la primera con tus datos.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.