Si eres autónomo en recargo de equivalencia y tienes una tienda, tus proveedores te cobran el IVA de siempre más un pequeño porcentaje extra (el recargo), y a cambio tú no presentas el modelo 303. Cobras IVA a tus clientes en los tickets y en las facturas, pero no lo ingresas en Hacienda ni deduces el que pagas. Con lo que te cobra el proveedor, el impuesto queda liquidado.
El régimen está pensado para que el pequeño comercio no tenga que hacer papeleo de IVA, y en eso cumple. Pero tiene su letra pequeña. No se elige, cambia la forma de calcular el margen y te obliga a mirar con lupa cada factura de compra.
Quién está en recargo de equivalencia
Se aplica a los comerciantes minoristas que son personas físicas (o comunidades de bienes y otras entidades en atribución de rentas formadas por personas físicas). Minorista, a efectos del IVA, es quien vende bienes sin transformarlos y que vende sobre todo a consumidores finales: más del 80 % de sus ventas del año anterior tienen que haber sido a particulares. Una tienda de ropa, una mercería, una ferretería de barrio o una tienda de regalos son casos típicos.
No es voluntario. Si cumples los requisitos para esa actividad, estás en el régimen aunque prefieras el general. Y al revés: una sociedad limitada nunca puede estar en recargo, aunque tenga una tienda igual que la de al lado. También hay actividades excluidas aunque se vendan al público, como la joyería, la peletería, los vehículos o los objetos de arte. Los requisitos completos están en los artículos 148 a 163 de la Ley del IVA.
Qué te cobran tus proveedores
Tus proveedores tienen que saber que estás en recargo de equivalencia, porque son ellos quienes te lo repercuten. Díselo cuando abras cuenta con ellos: si no lo saben, te facturarán sin recargo y la factura estará mal. En cada factura de compra verás el IVA y, debajo, el recargo con su propio tipo:
| Tipo de IVA | Recargo de equivalencia | Lo que pagas sobre 100 € de base |
|---|---|---|
| 21 % | 5,2 % | 126,20 € |
| 10 % | 1,4 % | 111,40 € |
| 4 % | 0,5 % | 104,50 € |
Ese recargo lo ingresa tu proveedor en Hacienda junto con el IVA, en su propio 303. Por eso tú no tienes que liquidar nada: lo que el Estado habría cobrado con tu 303 lo cobra por adelantado a través de tus compras.
Cómo factura un autónomo en recargo de equivalencia
Para tus clientes no cambia casi nada. Vendes con IVA incluido en el precio, como cualquier tienda, y das un ticket (factura simplificada) o una factura completa si el cliente te la pide. En tus facturas no aparece el recargo: el recargo solo existe en la compra al proveedor, nunca en tu venta al público.
Lo que sí cambia es lo que haces con ese IVA. No lo declaras en ningún 303 ni en el 390 anual, así que forma parte de lo que ingresas. Del mismo modo, el IVA y el recargo que pagas a tus proveedores no se deducen: son parte del coste de la mercancía.
Hay excepciones en las que sí tienes que presentar un modelo de IVA. La más común: si compras mercancía a un proveedor de otro país de la UE, la factura viene sin IVA español y te toca autoliquidarlo (IVA y recargo) con el modelo 309. Si te pasa, coméntalo con tu asesor antes de la compra.
Y no te libra de VERI*FACTU. Los autónomos en recargo también tendrán que facturar con un sistema adaptado desde el 1 de julio de 2027, tickets incluidos. Qué cambia y qué no para ti lo tienes en VERI*FACTU para autónomos, y lo que afecta a los tickets y los cierres de caja, en VERI*FACTU en el TPV.
Un ejemplo con números: la boutique de Sara
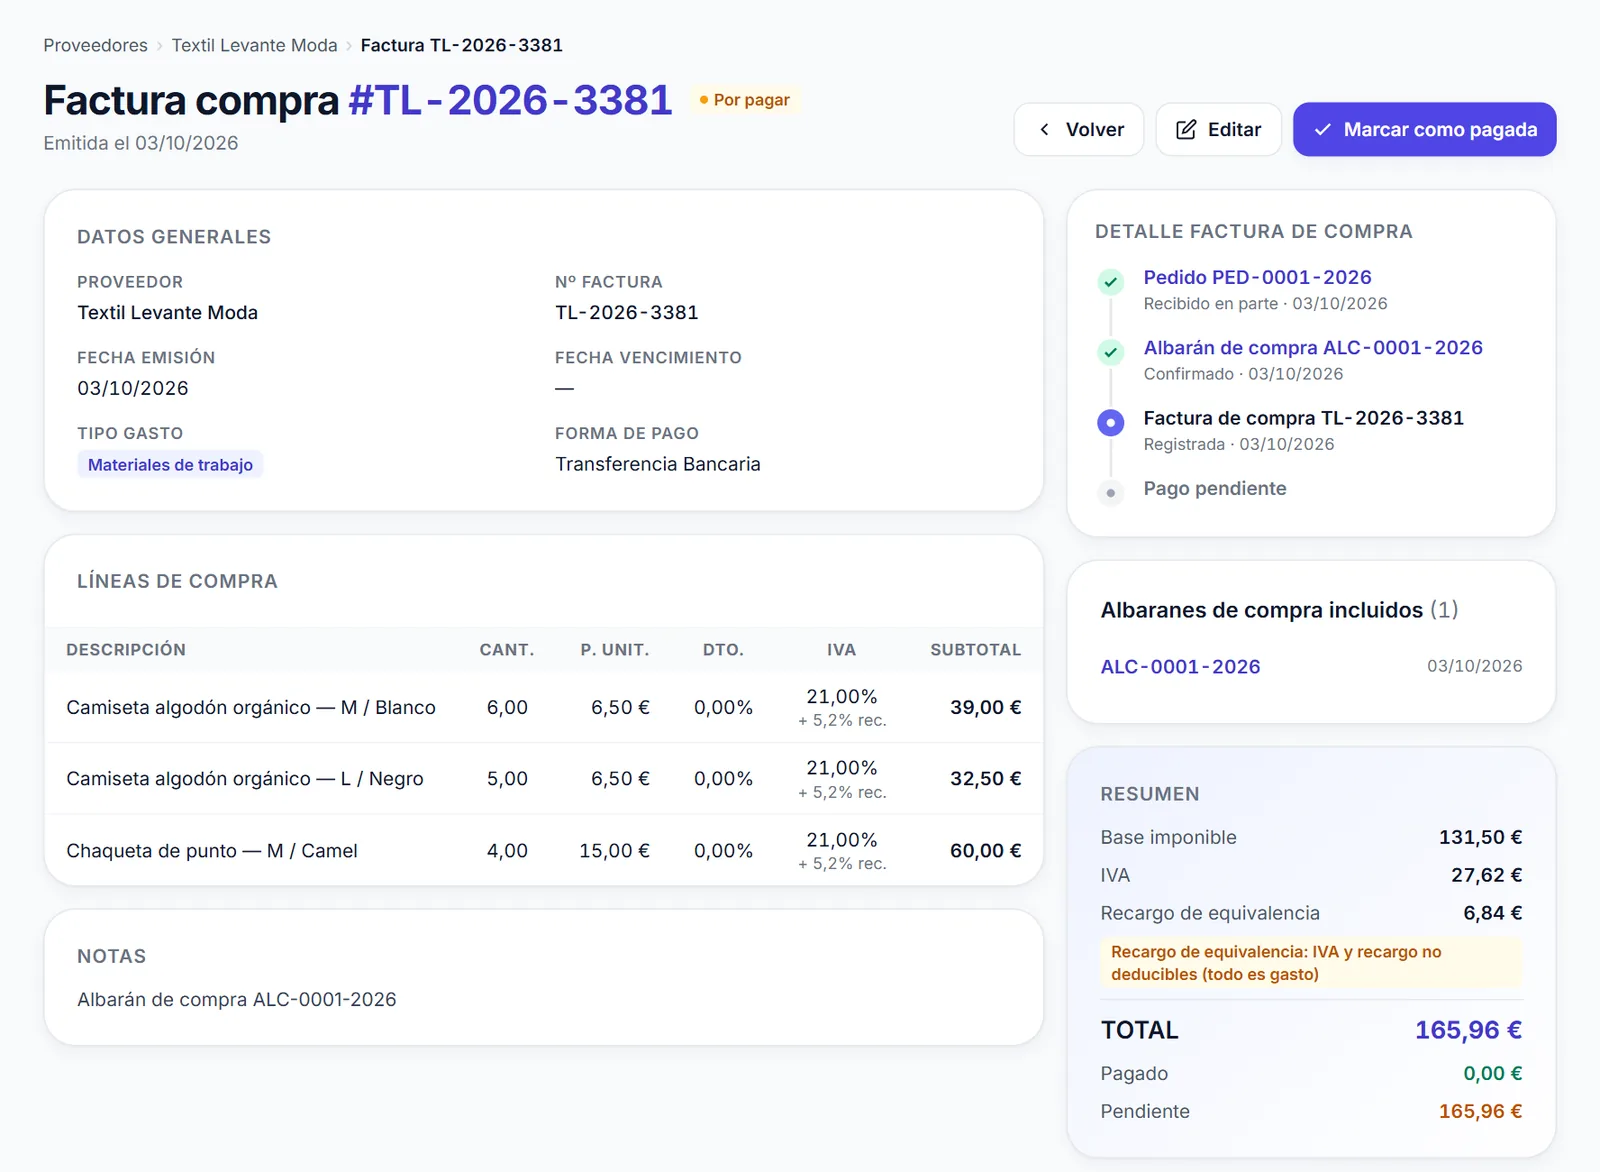
Sara tiene una tienda de ropa en Cartagena. Compra a un taller textil 4 chaquetas de punto a 15,00 € cada una y 11 camisetas a 6,50 € (6 de un color y 5 de otro). La factura del proveedor tiene una base de 131,50 €, 27,62 € de IVA al 21 % y 6,84 € de recargo al 5,2 %: en total paga 165,96 €.
Cada chaqueta le cuesta, entonces, 15,00 € + 3,15 € de IVA + 0,78 € de recargo = 18,93 €. Ese es su coste real, porque no va a recuperar ni el IVA ni el recargo.
Vende una chaqueta en la tienda por 49,95 €. En el ticket aparece una base de 41,28 € y 8,67 € de IVA. Sara no ingresa esos 8,67 € en Hacienda: se los queda. Su margen bruto por chaqueta es 49,95 − 18,93 = 31,02 €.
En el IRPF (si está en estimación directa y presenta el modelo 130), los 49,95 € completos cuentan como ingreso y los 18,93 € completos como gasto. Si calculara el margen como un comercio en régimen general, comparando 41,28 € con 15,00 €, se estaría engañando con los precios. Qué más puede restar en la renta lo repasamos en gastos deducibles del autónomo.
Cómo se lleva en FactuHub
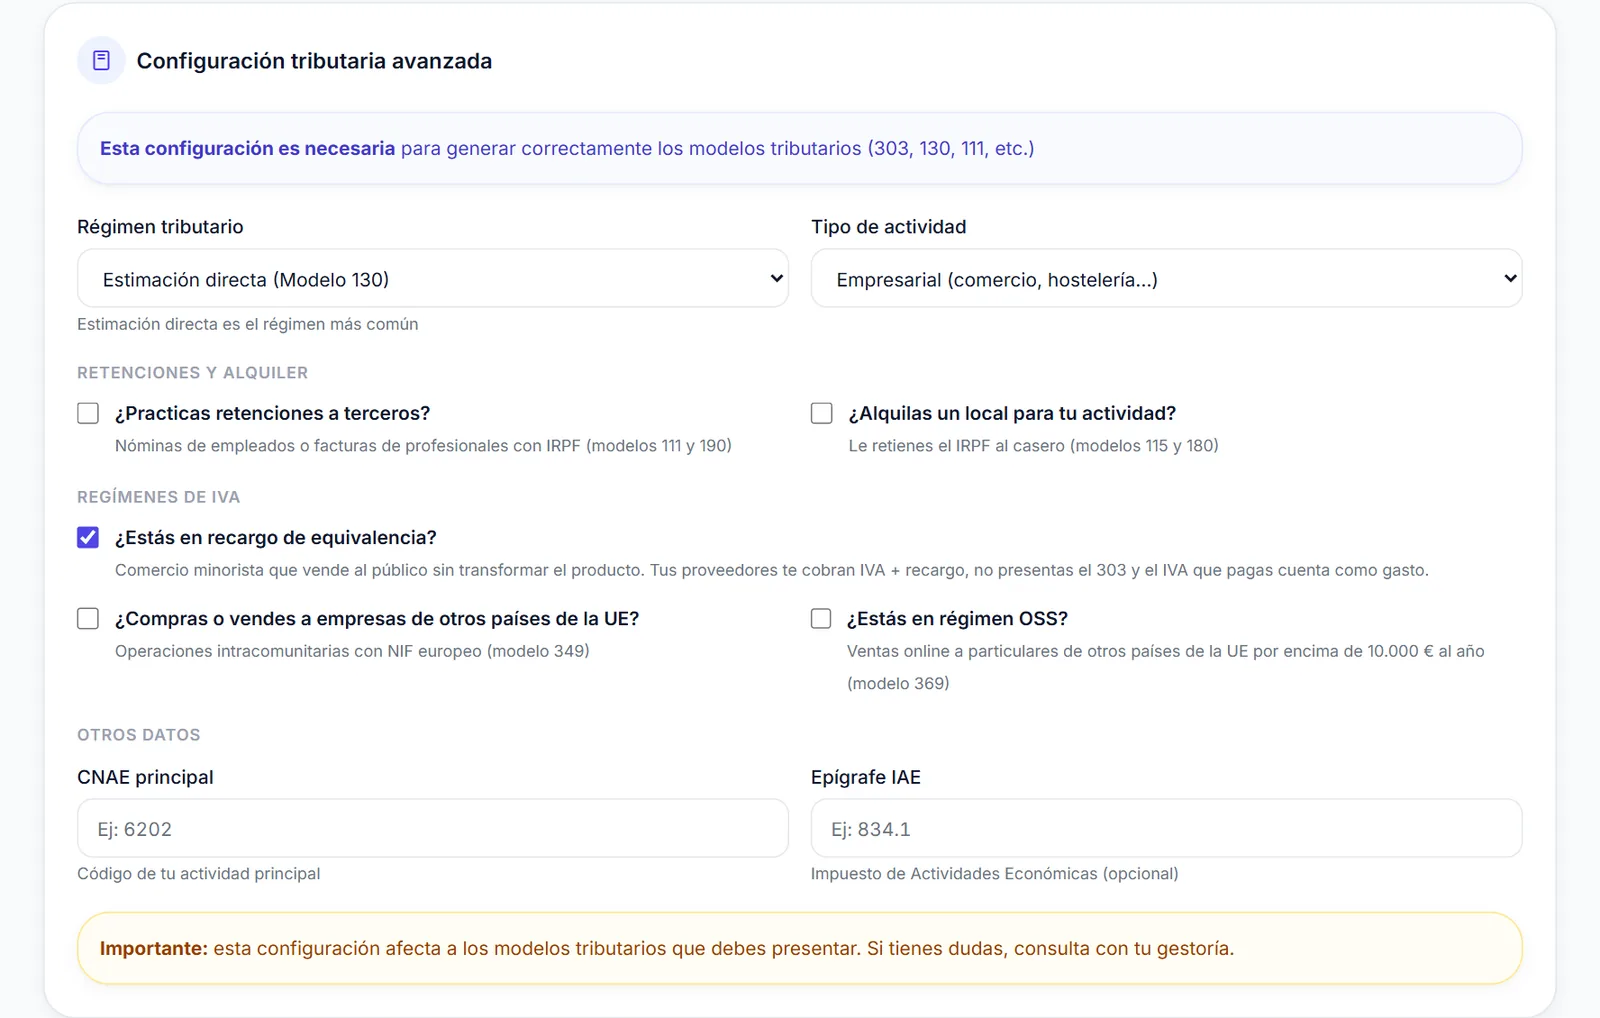
Primero, dile a la aplicación que estás en este régimen. En Mis datos → Datos fiscales, dentro de Configuración tributaria avanzada, marca ¿Estás en recargo de equivalencia? y guarda. Esa casilla solo aparece en las cuentas de autónomo, porque una sociedad no puede estar en recargo.
Desde ese momento, al registrar una factura de compra, cada línea muestra una columna de recargo que se rellena sola según el tipo de IVA (5,2 % para el 21 %, 1,4 % para el 10 %, 0,5 % para el 4 %). Si el proveedor ha aplicado otro porcentaje, puedes corregirlo para que cuadre con su factura. En la ficha de la compra verás el resumen con la base, el IVA, el recargo y el aviso de que todo es gasto.
En tus ventas no tienes que hacer nada especial. Las facturas y los tickets del TPV llevan el IVA normal y no se les añade recargo (el recargo solo se repercute a clientes que estén ellos mismos en ese régimen, y eso se marca en la ficha del cliente).
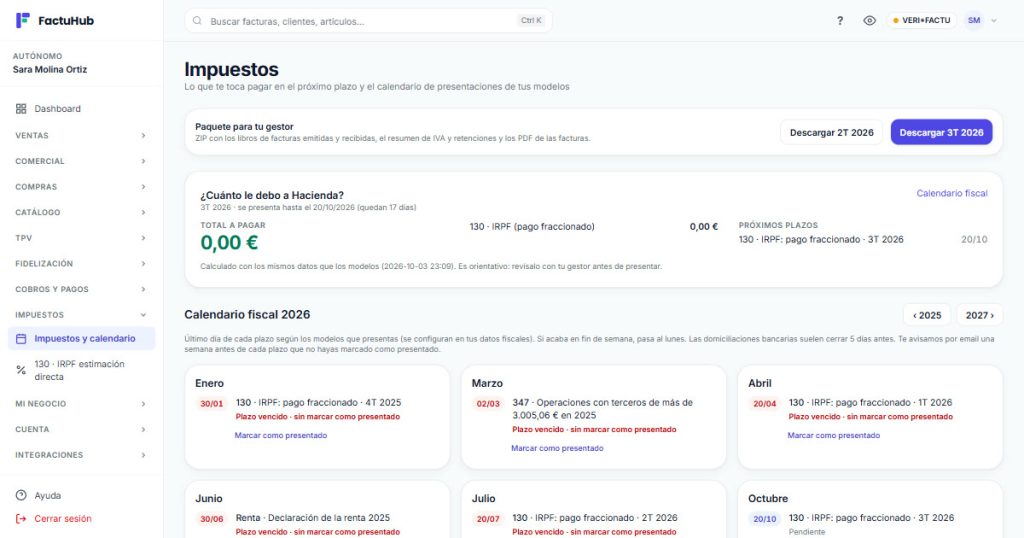
Donde más se nota es en Impuestos → Impuestos y calendario. El calendario fiscal de una cuenta en recargo no incluye ni el 303 ni el 390, porque no los presentas, y el menú tampoco los muestra. Te quedan el 130 trimestral, el 347 si superas el umbral con algún proveedor o cliente y la renta.
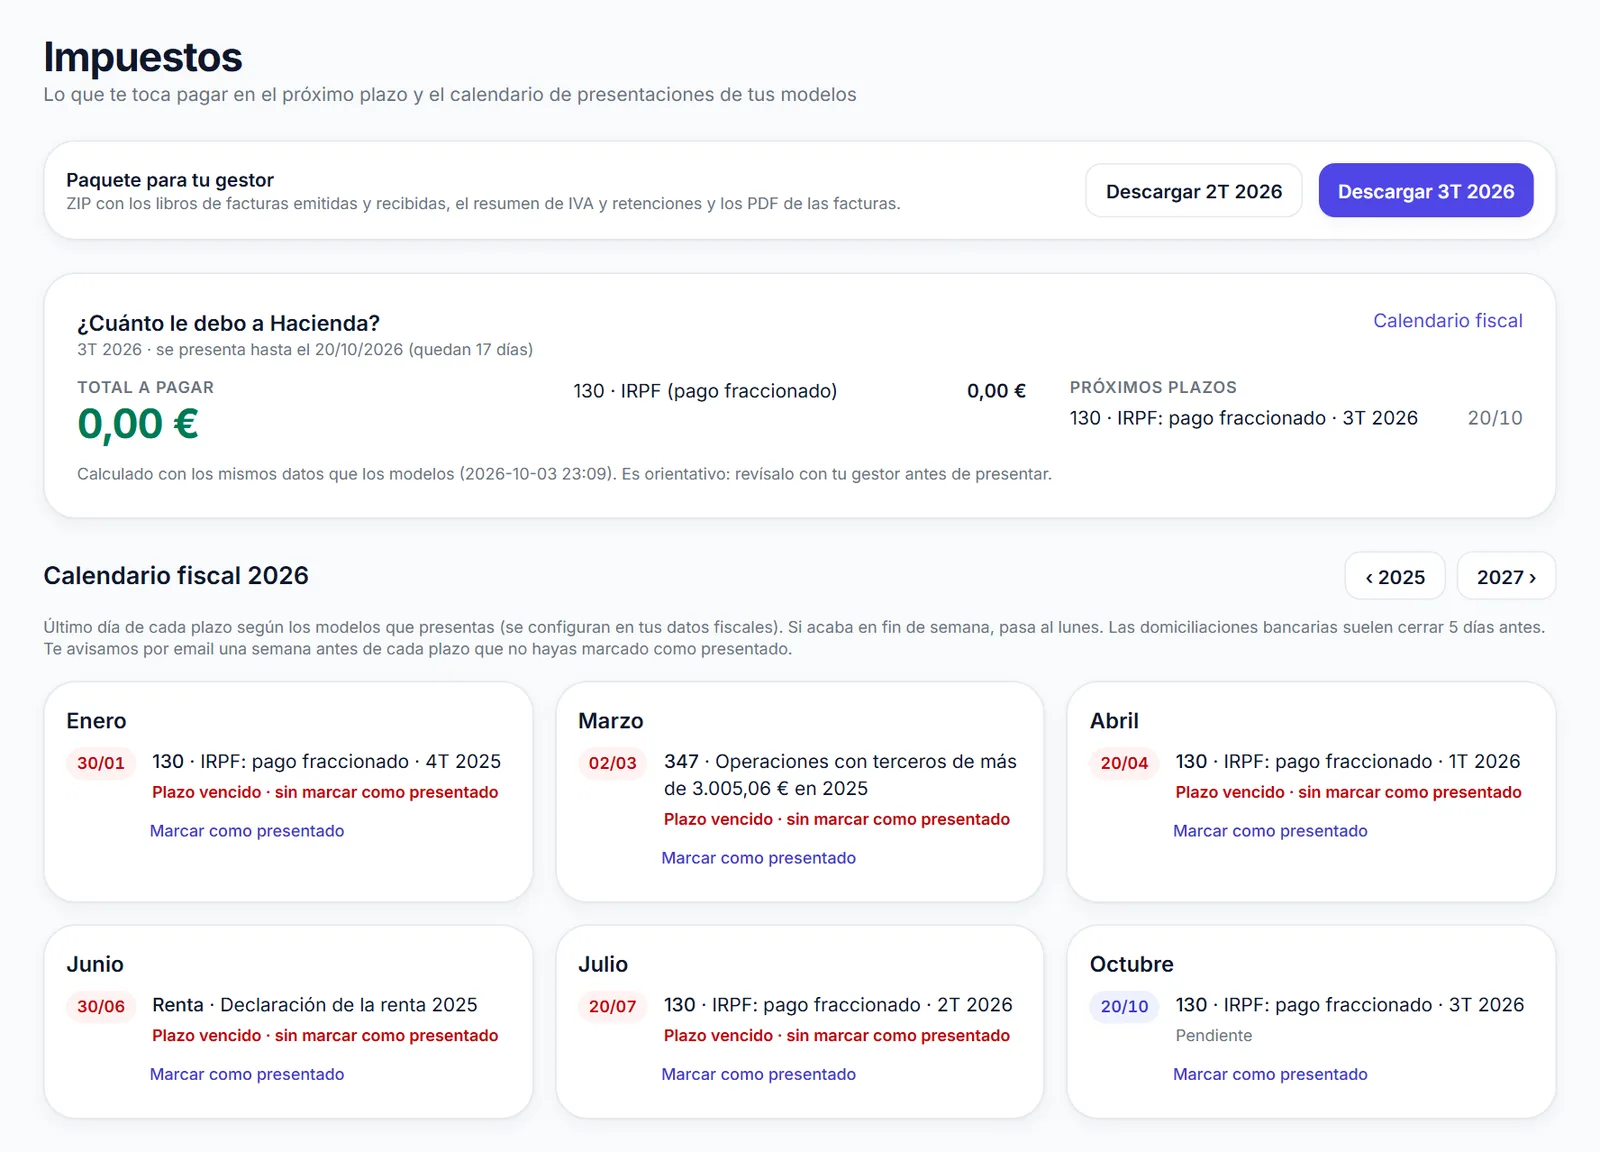
El modelo 130 ya tiene en cuenta el régimen: suma como ingreso el IVA que cobras en tus ventas y cuenta como gasto el IVA y el recargo de tus compras. Si registras una compra a un proveedor de otro país de la UE, la aplicación te avisa de que eso implica el modelo 309, que tendrás que revisar con tu asesor.
En recargo de equivalencia, lo que se te escapa está en las facturas de compra.
FactuHub pone el recargo en cada línea de tus compras, las trata como gasto en el 130 y quita del calendario el 303 y el 390 que no te tocan. Si además vendes en mostrador, el TPV es un complemento aparte que emite los tickets desde la misma cuenta.
Errores frecuentes en recargo de equivalencia
- Aceptar facturas de proveedores sin recargo. Si tu proveedor no te lo cobra, la factura está mal hecha y es un problema si Hacienda revisa tus compras: tienes la obligación de acreditarle que estás en el régimen (artículo 163 de la Ley del IVA). Revisa las primeras facturas de cada proveedor nuevo.
- Calcular precios de venta sobre la base sin IVA. Tu coste es el total de la factura del proveedor.
- Presentar el 303 «por si acaso». Si estás en recargo, no corresponde (salvo las excepciones como el 309).
- Vender mucho a empresas sin vigilar el 80 %. Si deja de cumplirse, puedes dejar de ser minorista a efectos del IVA. Si tu negocio está cambiando, consúltalo.
Si llevas el IRPF por estimación directa, repasa cómo se calcula el modelo 130. Y en la página para autónomos tienes lo que la aplicación prepara para cada trimestre.
Preguntas frecuentes
¿Cómo demuestro a mi proveedor que estoy en recargo de equivalencia?
Normalmente basta con decírselo y darle tus datos fiscales. Si te pide una prueba, el régimen de IVA en el que estás consta en tu alta censal (modelo 036 o 037), y desde la sede de la AEAT puedes descargar un certificado de situación censal para entregárselo. Hazlo antes de la primera compra, para que todas sus facturas lleguen bien.
¿Se puede estar en módulos y en recargo de equivalencia a la vez?
Sí. Son cosas distintas: el recargo de equivalencia es un régimen del IVA y los módulos (estimación objetiva) son una forma de calcular el IRPF. Muchos pequeños comercios tributan en módulos en el IRPF y en recargo en el IVA. En ese caso, en lugar del 130 presentarías el 131, si tu actividad sigue pudiendo estar en módulos.
¿Tengo que llevar libros de IVA si estoy en recargo?
Por la parte del recargo, en general no te obligan a llevar los libros registro del IVA, porque no liquidas el impuesto. Lo que sí necesitas es el libro de ingresos y gastos del IRPF si estás en estimación directa, y guardar todas las facturas de compra y venta. Si tienes otra actividad en régimen general, esa sí lleva sus libros de IVA.
Si tienes una tienda en recargo y quieres dejar de revisar a mano el recargo de cada compra, puedes probar FactuHub 30 días gratis.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.