La retención de IRPF en facturas funciona así: si eres autónomo profesional (diseñadora, programador, abogada, fisioterapeuta, consultor…) y facturas a una empresa o a otro autónomo, tu factura lleva un 15 %. Si es tu año de alta o uno de los dos siguientes, puedes aplicar el 7 %. Y si el cliente es un particular, va sin retención. Con esas tres reglas resuelves casi todas las facturas. Lo que queda son las ventas de productos, las facturas mixtas y dejarlo configurado para no pensarlo cada vez.
¿Qué es la retención y quién la ingresa?
La retención es un adelanto de tu IRPF que hace tu cliente por ti. Cuando una empresa te paga una factura de 1.000 € de base con un 15 % de retención, se queda 150 € y los ingresa en Hacienda a tu nombre, normalmente con su modelo 111 trimestral. Tú cobras menos ahora, pero esos 150 € te los restas después, en el modelo 130 de cada trimestre y en la declaración de la renta.
Por eso retiene quien paga, y solo si está obligado a hacerlo: empresas, sociedades, otros autónomos que te pagan dentro de su actividad, comunidades de propietarios y entidades. Un particular que te contrata para algo personal no tiene que retener ni presentar nada, y su factura va sin IRPF.
Mucha gente se lía con esto: la retención no toca tu IVA. El IVA se calcula sobre la base, como siempre, y la retención se resta del total.
Retención de IRPF en facturas: ¿15 %, 7 % o nada?
| Situación | Retención |
|---|---|
| Profesional que factura a una empresa o a otro autónomo | 15 % |
| Profesional en su año de alta y los dos siguientes, si no ejerció una actividad profesional el año anterior al alta | 7 % |
| Cualquier factura a un particular | Sin retención |
| Venta de productos (actividad empresarial en estimación directa) | Sin retención |
| Cliente sin establecimiento en España | Sin retención española |
El 7 % no se aplica solo. Tienes que comunicar a tu cliente por escrito que cumples los requisitos, y él lo guarda como justificante. Si no se lo dices, lo correcto por su parte es retenerte el 15 %. Pasado el tercer año, vuelves al 15 % desde la primera factura del año siguiente.
¿Te conviene el 7 %? Depende de cómo te vaya. Cobras más cada mes, pero lo que no te retienen ahora lo pagas en el 130 o en la renta. Si tus primeros años vienen con muchos gastos y poco beneficio, el 7 % te evita adelantar dinero que luego te devolverían. Si empiezas facturando bien, prepárate para una renta a pagar más alta de lo que esperabas.
Hay otros porcentajes para casos concretos, como algunas actividades en módulos, que tienen un tipo reducido propio. Si es tu caso, compruébalo en la sede de la AEAT o con tu gestoría antes de facturar.
¿Y si vendo productos además de servicios?
La retención es para los rendimientos de actividades profesionales. Vender mercancía es una actividad empresarial y, en estimación directa, no lleva retención aunque el cliente sea una empresa. Una tienda de ropa que vende a una SL no retiene nada. Un técnico informático que instala una red y además vende el portátil factura el servicio con retención y el portátil sin ella.
El fallo típico aparece cuando servicios y productos van en la misma factura. Cada línea tiene que llevar su retención: el 15 % (o el 7 %) en las horas de trabajo y el 0 % en el material. Si siempre vendes las dos cosas juntas, plantéate hacer facturas separadas; el cliente lo entiende mejor y tú te equivocas menos.
Un ejemplo con números
Lucía es autónoma de servicios informáticos y lleva más de tres años de alta, así que factura con un 15 % de retención a sus clientes empresa. Este mes hace tres facturas:
| Cliente | Base | IVA 21 % | Retención | Total a cobrar |
|---|---|---|---|---|
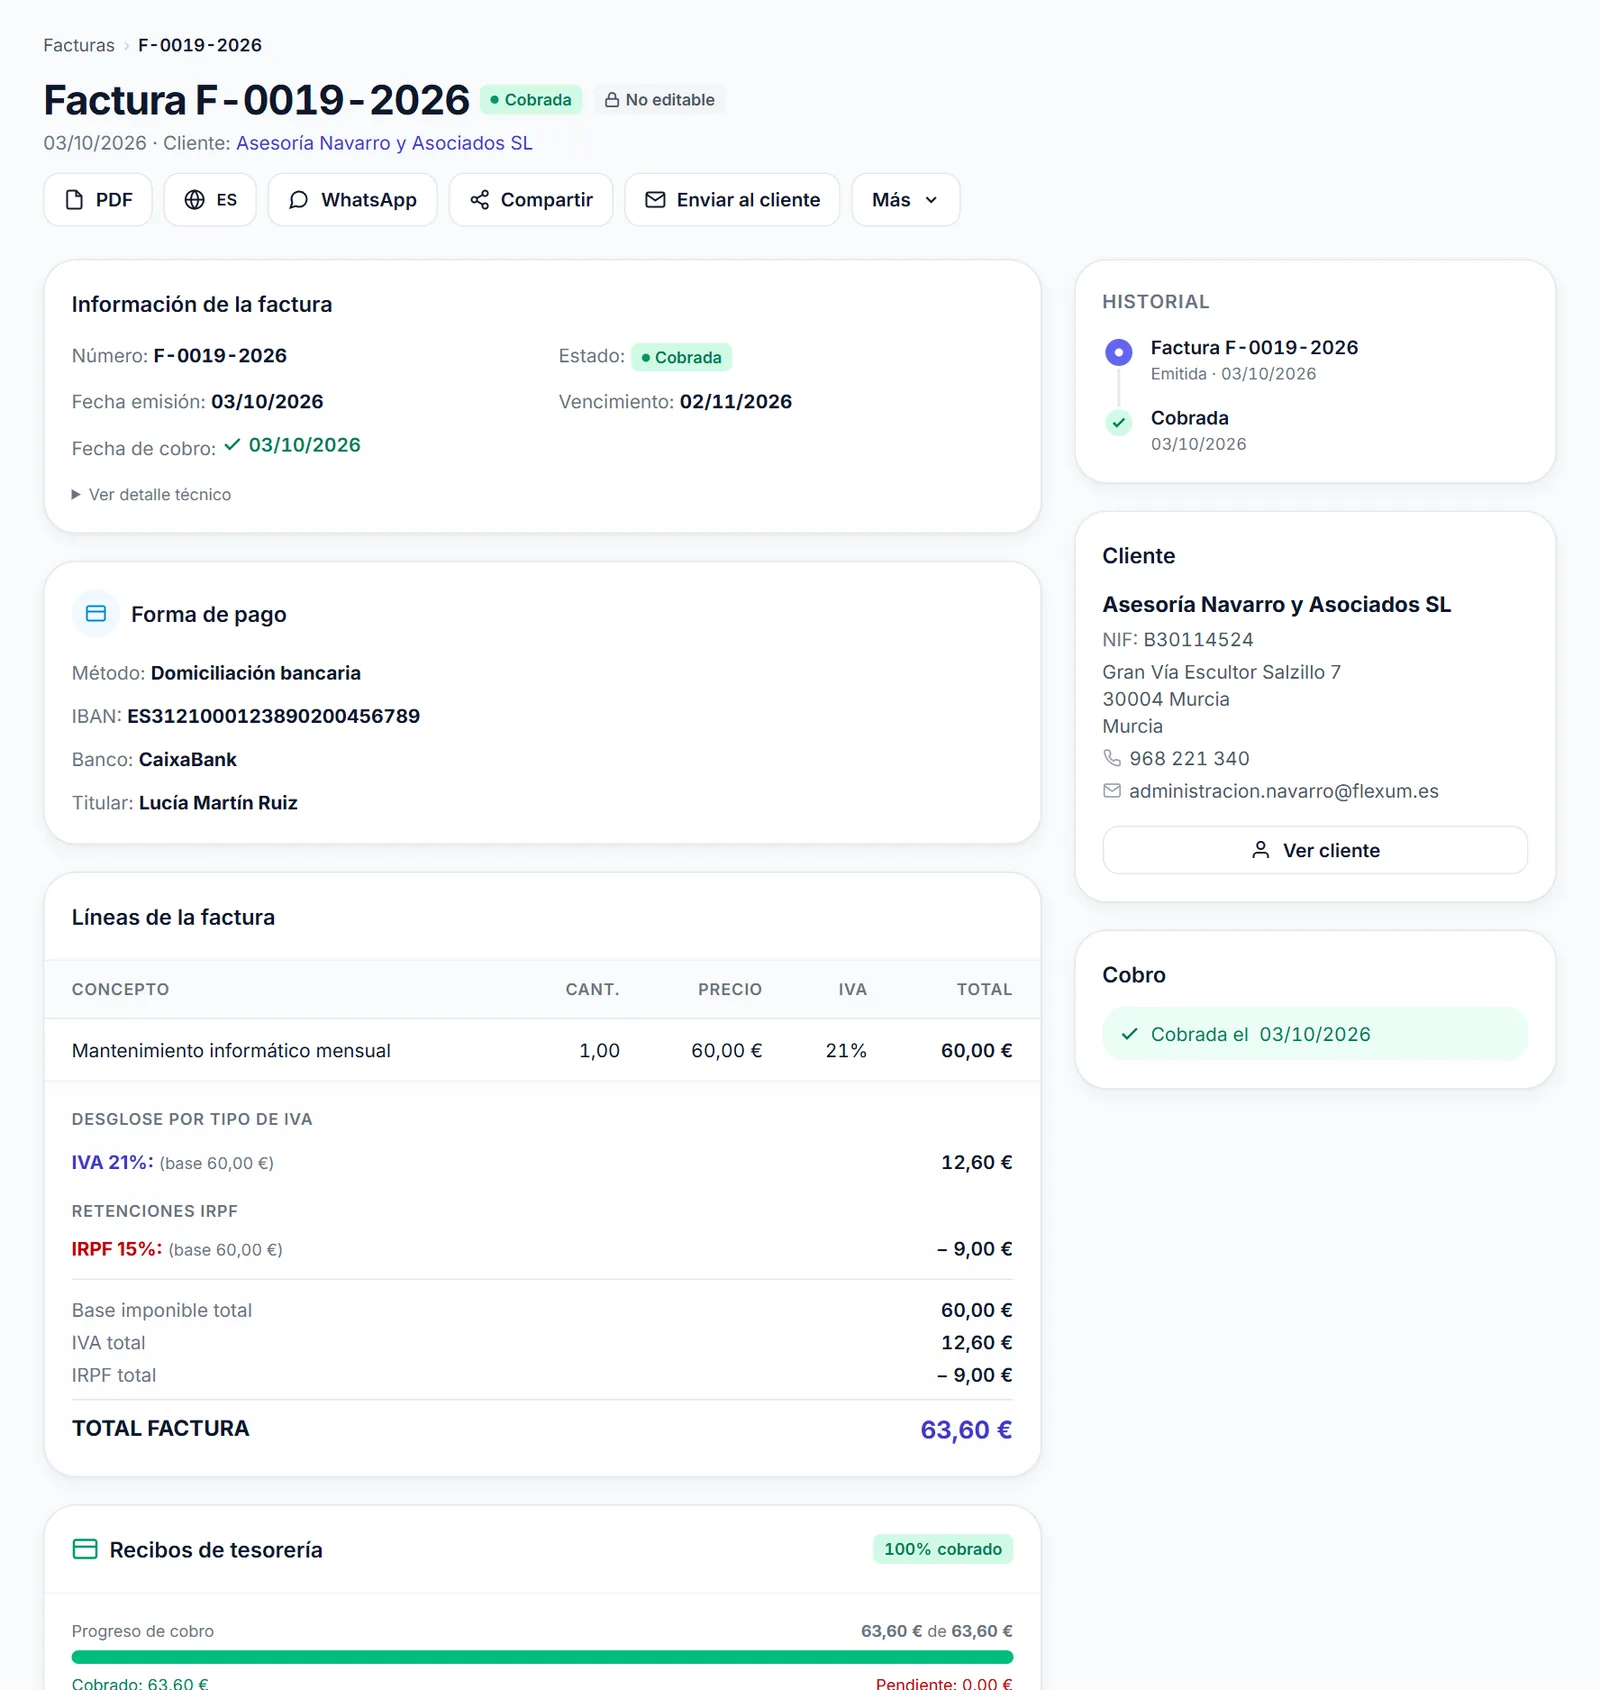
| Asesoría (SL), mantenimiento mensual | 60,00 € | 12,60 € | -9,00 € (15 %) | 63,60 € |
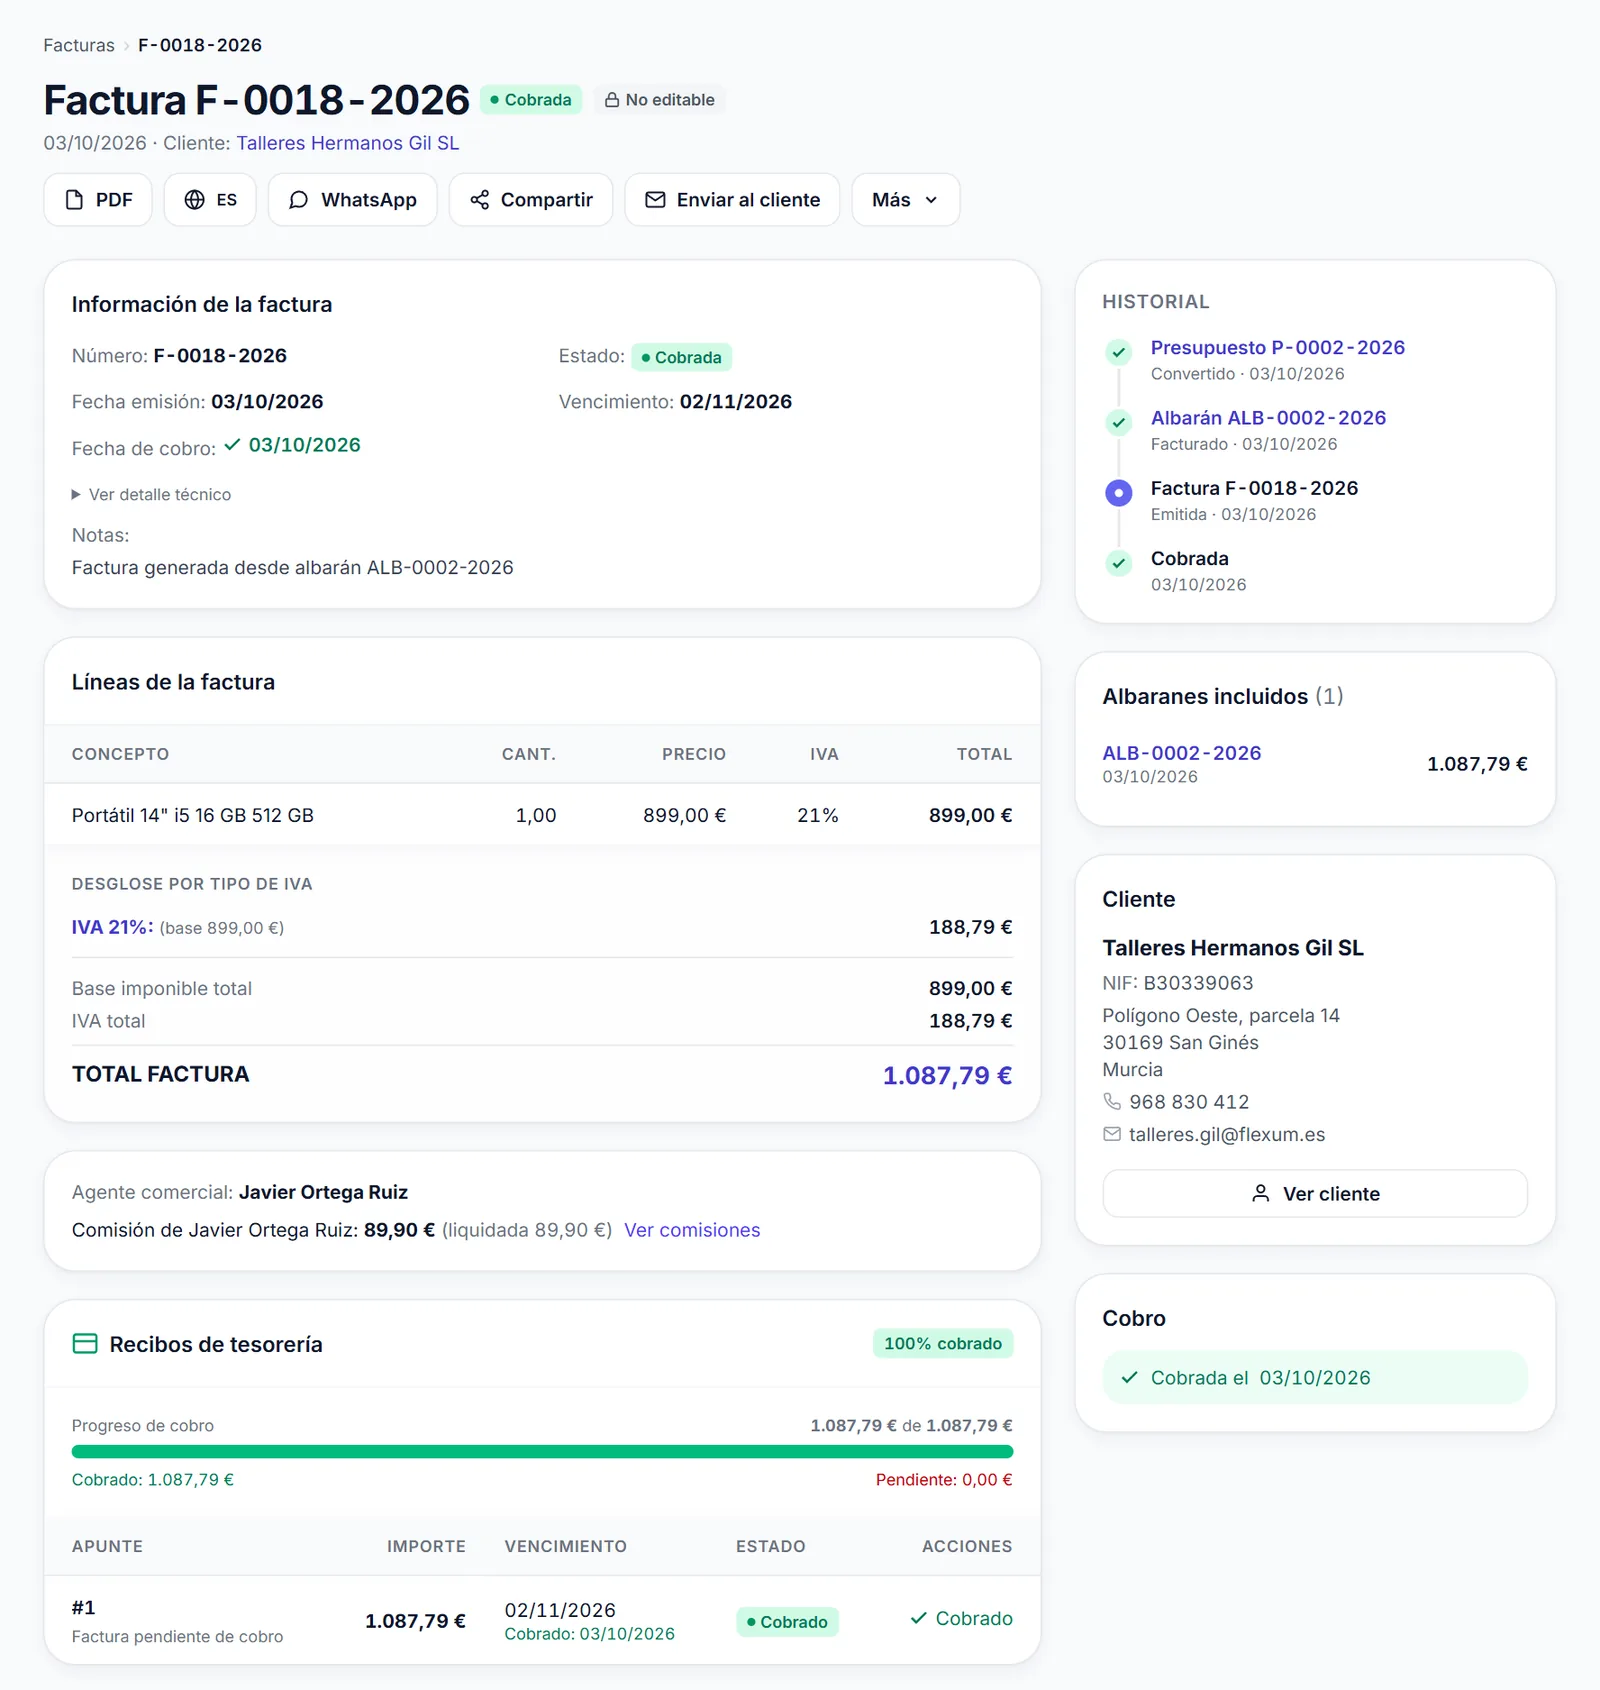
| Taller (SL), venta de un portátil | 899,00 € | 188,79 € | 0,00 € | 1.087,79 € |
| Particular, reparación de un ordenador | 130,00 € | 27,30 € | 0,00 € | 157,30 € |
De la primera, la asesoría ingresará 9 € en Hacienda a nombre de Lucía. Ella declara los 60 € de ingreso en su 130 y resta esos 9 € como retención ya pagada. Si todos sus clientes fueran empresas, lo normal es que su 130 saliera a cero o negativo, porque el 15 % retenido suele cubrir el 20 % de su beneficio. Y si al menos el 70 % de tus ingresos profesionales del año anterior llevaron retención, ni siquiera estás obligado a presentar el 130. Lo tienes explicado en cómo se calcula el modelo 130, y si quieres ver cuánto te tocará pagar este trimestre, en cuánto le debes a Hacienda.
Cómo se hace en FactuHub
La retención se configura una vez y la app la aplica según el cliente.
En Mis datos, pestaña Datos fiscales, marca «¿Aplicas retenciones IRPF?» y escribe el porcentaje: 15 o 7. Es el que aparece por defecto en cada factura nueva. Cuando cumplas el tercer año con el 7 %, acuérdate de cambiarlo aquí a 15.
En la ficha de cada cliente eliges «¿A quién le facturas?»: Empresa o profesional o Particular. Eso decide si hay retención.
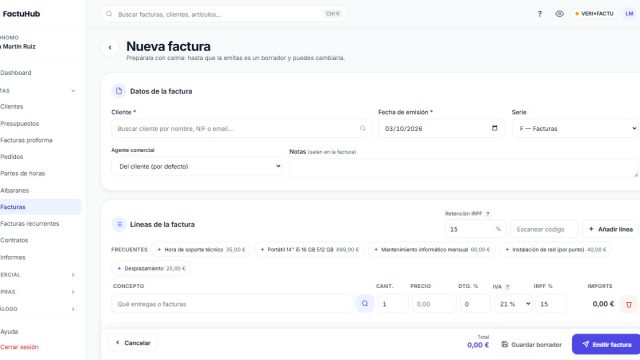
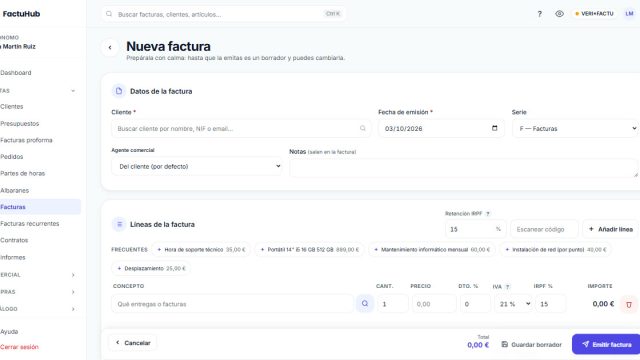
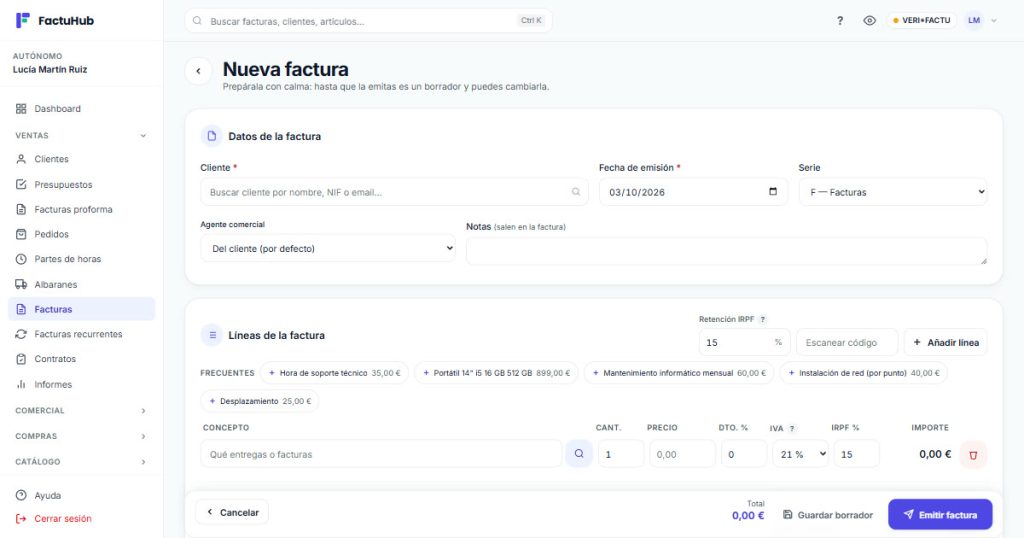
Al crear una factura en Ventas → Facturas → Nueva factura, el campo Retención IRPF está encima de las líneas y se aplica a todas. Si eliges un cliente particular, el campo se bloquea a 0 y debajo aparece «Cliente particular: sin retención de IRPF». Si es una empresa, se queda tu porcentaje.
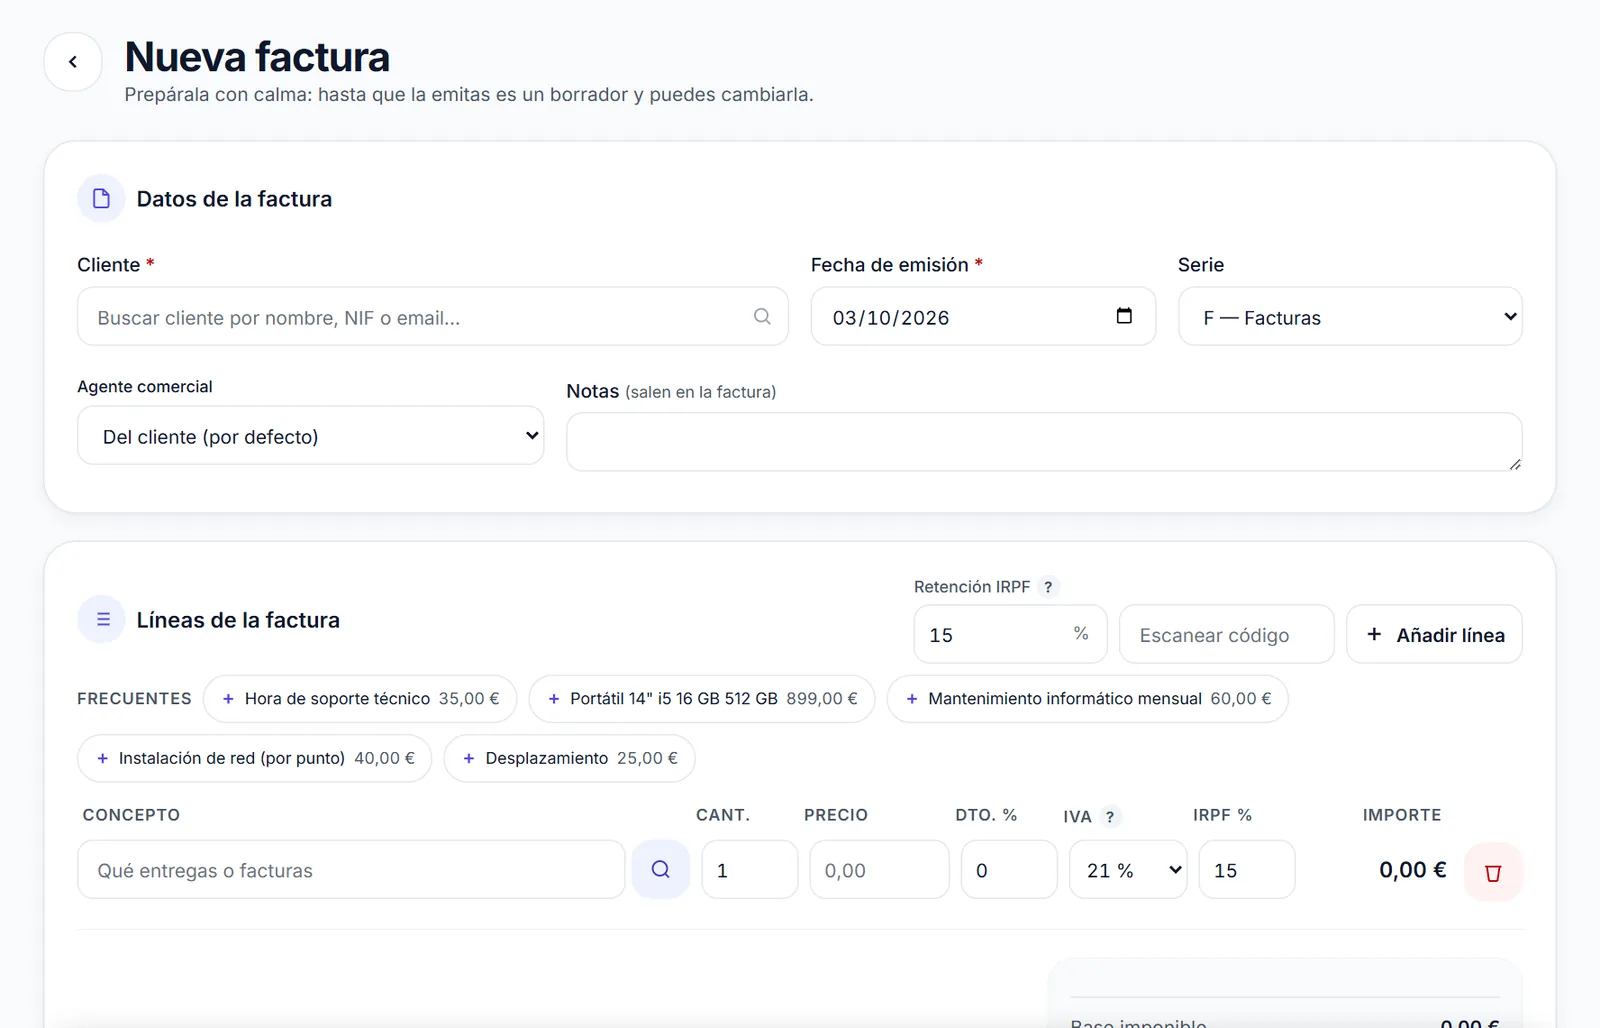
Para una factura mixta, cambia el IRPF % de la línea del producto a 0. La línea se marca en naranja y, en el resumen previo a emitir, aparece el aviso «Ojo: las líneas tienen distinta retención de IRPF». Está hecho así a propósito: muchas veces es un descuido, y otras, como en este caso, es justo lo que toca.
Ya emitida, la factura muestra la retención aparte del IVA, con su base, y el total descontado.
Todo esto llega a los modelos. Lo que te han retenido aparece en el 130 del trimestre como retenciones e ingresos a cuenta, sin apuntarlo a mano. Si quieres hacer números antes de mandar un presupuesto, tienes la calculadora de IVA e IRPF.
Que la retención salga bien sin tener que acordarte.
En FactuHub dejas tu porcentaje configurado, la app lo quita sola en las facturas a particulares y te avisa cuando las líneas llevan retenciones distintas. Lo retenido aparece después en tu 130.
Errores frecuentes con la retención
- Poner retención a un particular. Te paga de menos y nadie ingresa esa diferencia en Hacienda.
- Seguir con el 7 % pasado el tercer año. Al principio parece que ganas más, hasta que llega la renta.
- Retener en la venta de material. Le complicas el 111 a tu cliente y a ti el 130.
- Calcular la retención sobre el total con IVA. Siempre va sobre la base imponible.
Si una factura ya emitida lleva mal la retención, no se edita: se corrige con una factura rectificativa. Para el resto del día a día de un autónomo, mira la página de FactuHub para autónomos o la guía de IVA e IRPF con la facturación electrónica.
Preguntas frecuentes
¿Cómo le pido a mi cliente que me aplique el 7 %?
Basta con una comunicación por escrito, que puede ser un email o un documento firmado, en la que digas que cumples los requisitos: indica tu nombre, tu NIF, la fecha de alta en la actividad y que no ejerciste una actividad profesional en el año anterior. No hay un modelo oficial. Tu cliente la guarda como justificante para aplicarte el tipo reducido.
¿Llevan retención las facturas de un autónomo en módulos?
Algunas actividades empresariales en estimación objetiva llevan una retención del 1 % cuando facturan a empresas o profesionales; es el caso, por ejemplo, de varios oficios de la construcción y del transporte. No pasa en todas las actividades de módulos, así que comprueba la tuya en la AEAT o con tu gestoría antes de facturar.
¿Qué pasa si mi cliente no me practica la retención?
Retener e ingresar es obligación de tu cliente, no tuya. Si una factura que debía llevarla sale sin retención, cobras más ese día, pero en el 130 y en la renta no tendrás nada que restar por ella y pagarás tú ese impuesto. Lo más limpio es emitir siempre la factura con la retención correcta y, si hay dudas, consultarlo con tu gestor.
Si quieres que la retención se ponga sola según el cliente, puedes probar FactuHub 30 días gratis y configurarla en un par de minutos con tus datos.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.