Facturar a particulares y facturar a empresas se parece mucho, pero hay dos puntos que cambian el dinero que cobras: la retención de IRPF y los datos del cliente. Si eres profesional (diseñador, informático, abogado, consultor), a una empresa o a otro autónomo le aplicas retención y a un particular no. A los dos los tienes que identificar si les haces una factura completa, aunque con un particular a veces basta una factura simplificada, que no lleva sus datos. El IVA, en cambio, es el mismo para ambos.
La retención de IRPF: solo cuando el cliente es empresa o profesional
La retención es un adelanto de tu IRPF que el cliente descuenta de la factura y luego ingresa él en Hacienda. Solo retienen quienes están obligados: empresas, sociedades y otros autónomos que te pagan dentro de su actividad. Un particular no retiene porque no presenta modelos de retenciones.
Para un profesional, la regla práctica es esta:
- Cliente empresa, sociedad o autónomo: retención del 15 % sobre la base (o del 7 % el año en que empiezas y los dos siguientes).
- Cliente particular: sin retención, aunque seas profesional.
Si tu actividad es empresarial (una tienda, un taller, un bar), lo normal es que no retengas a nadie, ni a empresas ni a particulares. La retención es sobre todo cosa de profesionales. Hay otros casos (algunos autónomos en módulos, los alquileres), pero no son el día a día de la mayoría. Tienes el detalle de porcentajes y excepciones en la retención de IRPF en las facturas.
Facturar a particulares y a empresas el mismo trabajo: un ejemplo
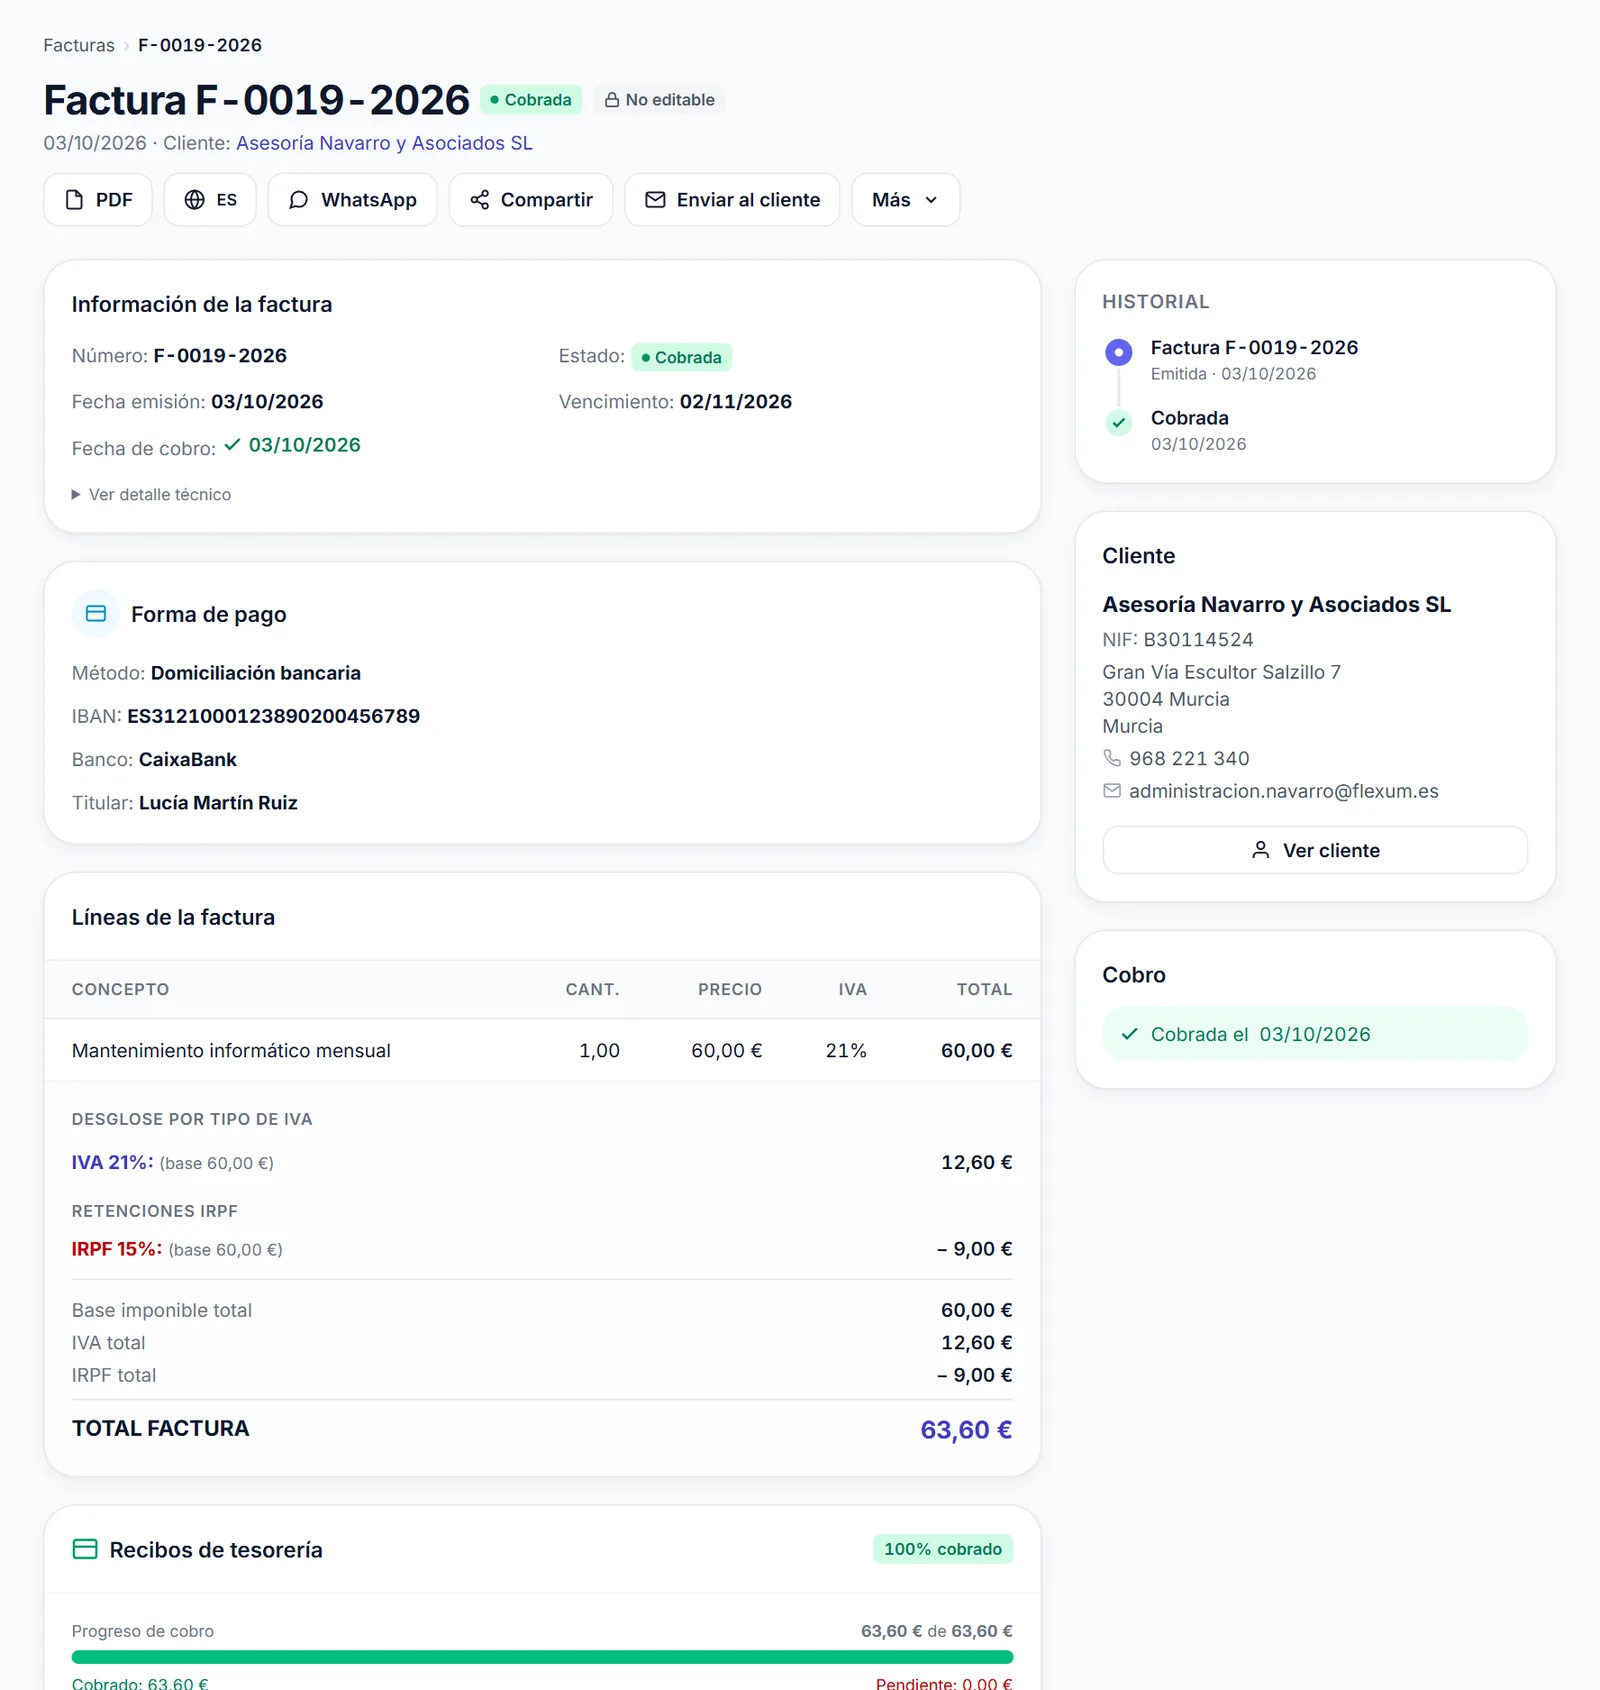
Lucía es informática autónoma. Cobra 60 € al mes por mantener los equipos de una asesoría y otros 60 € por lo mismo a un vecino que trabaja desde casa para sí mismo, como particular. Así quedan las dos facturas:
| Concepto | A la asesoría (empresa) | Al vecino (particular) |
|---|---|---|
| Base imponible | 60,00 € | 60,00 € |
| IVA 21 % | 12,60 € | 12,60 € |
| Retención IRPF 15 % | -9,00 € | 0,00 € |
| Total a cobrar | 63,60 € | 72,60 € |
Lucía gana lo mismo con los dos, pero no cobra lo mismo. La asesoría le paga 9 € menos porque esos 9 € los ingresa ella en Hacienda en nombre de Lucía, en su modelo 111, y a final de año cuentan como IRPF que Lucía ya ha pagado. El vecino le paga el total, y el IRPF de esa venta lo adelanta Lucía en su modelo 130.
De aquí sale algo que conviene saber: si casi todos tus clientes son empresas y el año anterior al menos el 70 % de tus ingresos profesionales llevaron retención, no tienes que presentar el 130. Si trabajas sobre todo con particulares, sí. Está explicado con números en cómo se calcula el modelo 130.
Los datos del cliente en la factura
En una factura completa van el nombre y apellidos o la razón social del cliente, su NIF y su domicilio, sea empresa o particular. A una empresa rara vez tendrás que pedírselos dos veces: los necesita para deducirse el IVA y el gasto, y si te equivocas en su CIF te pedirá una rectificativa.
Con un particular es otra historia. Mucha gente no entiende por qué le pides el DNI para una reparación de 50 €. Para eso está la factura simplificada (el ticket de siempre), que no lleva los datos del cliente. En general se puede emitir en operaciones de hasta 400 € con IVA incluido, y hasta 3.000 € en algunos sectores como el comercio minorista o la hostelería. Si el particular te pide factura con sus datos, se la tienes que hacer completa.
Con VERI*FACTU las dos se registran y se envían a la AEAT, cada una con su tipo: la completa con los datos del destinatario y la simplificada sin ellos. Ambas llevan el código QR.
Otras diferencias que no se ven en la factura
La primera, los plazos de cobro. Un particular suele pagar en el momento o a la entrega. Una empresa paga a 30 o 60 días, y algunas tarde. Si tu cartera es de empresas, necesitas más colchón en la cuenta aunque factures lo mismo, y tener claro cómo reclamar las facturas vencidas sin perder al cliente.
Luego está el recargo de equivalencia. Si vendes productos a un comercio minorista que está en ese régimen, en su factura añades el recargo además del IVA. A un particular, nunca. Es un caso muy concreto, pero si vendes a tiendas tenlo marcado en la ficha del cliente (lo explicamos en el recargo de equivalencia para autónomos).
Y los clientes de otros países. Una empresa de otro país de la UE con NIF-IVA válido normalmente recibe la factura sin IVA español, mientras que un particular de ese mismo país, en general, sí lo paga. Ahí el tipo de cliente cambia hasta el IVA, así que si es tu caso revísalo con tu asesor.
Cómo se hace en FactuHub
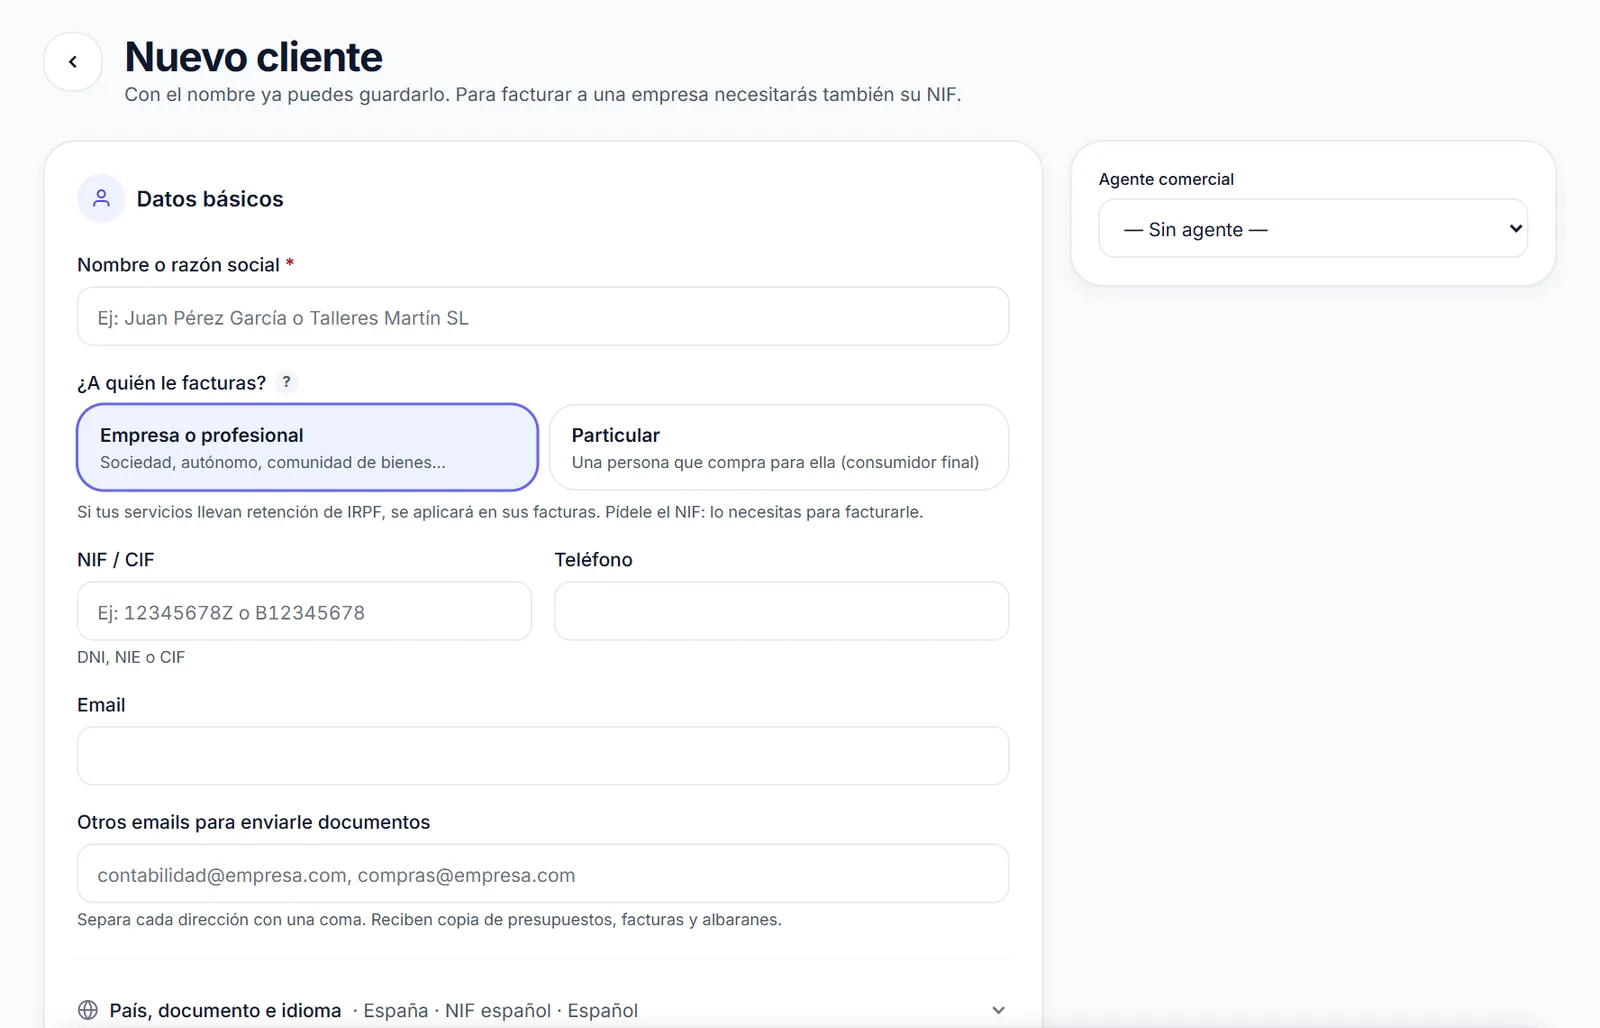
La diferencia se marca una vez, al crear el cliente. En Ventas → Clientes → Nuevo cliente, en ¿A quién le facturas?, eliges Empresa o profesional (sociedad, autónomo, comunidad de bienes…) o Particular (una persona que compra para ella). Al particular no se le aplica retención y el NIF es opcional en la ficha. Con una empresa, la aplicación te recuerda que le pidas el NIF y comprueba que la letra o el último dígito cuadran.
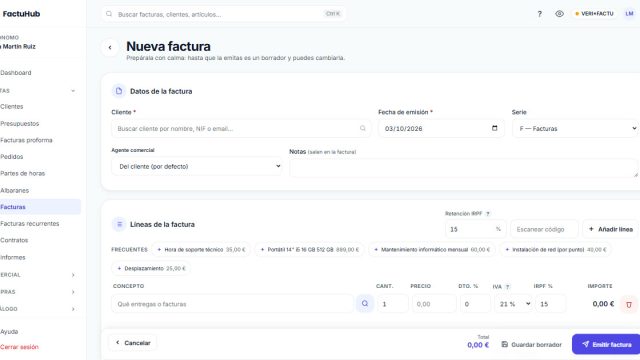
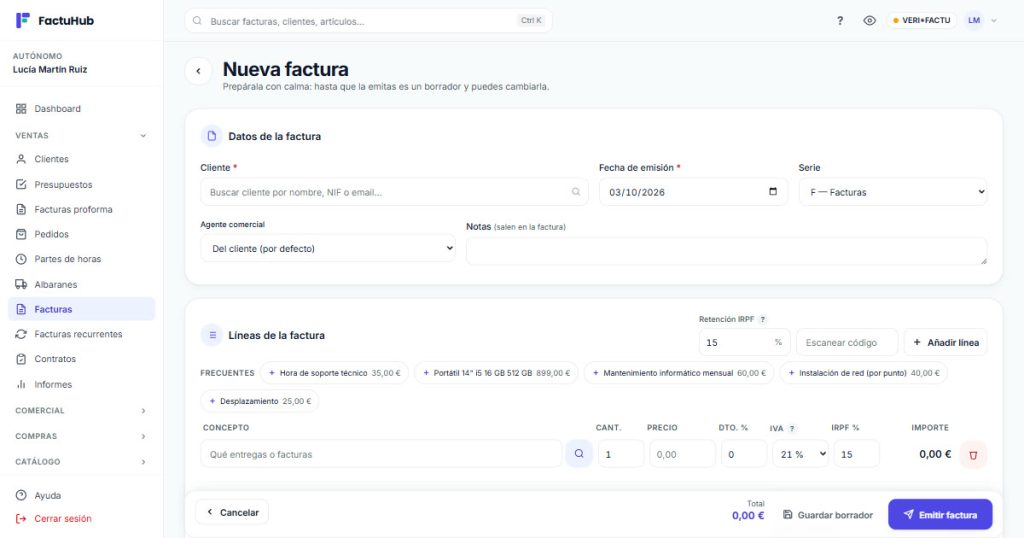
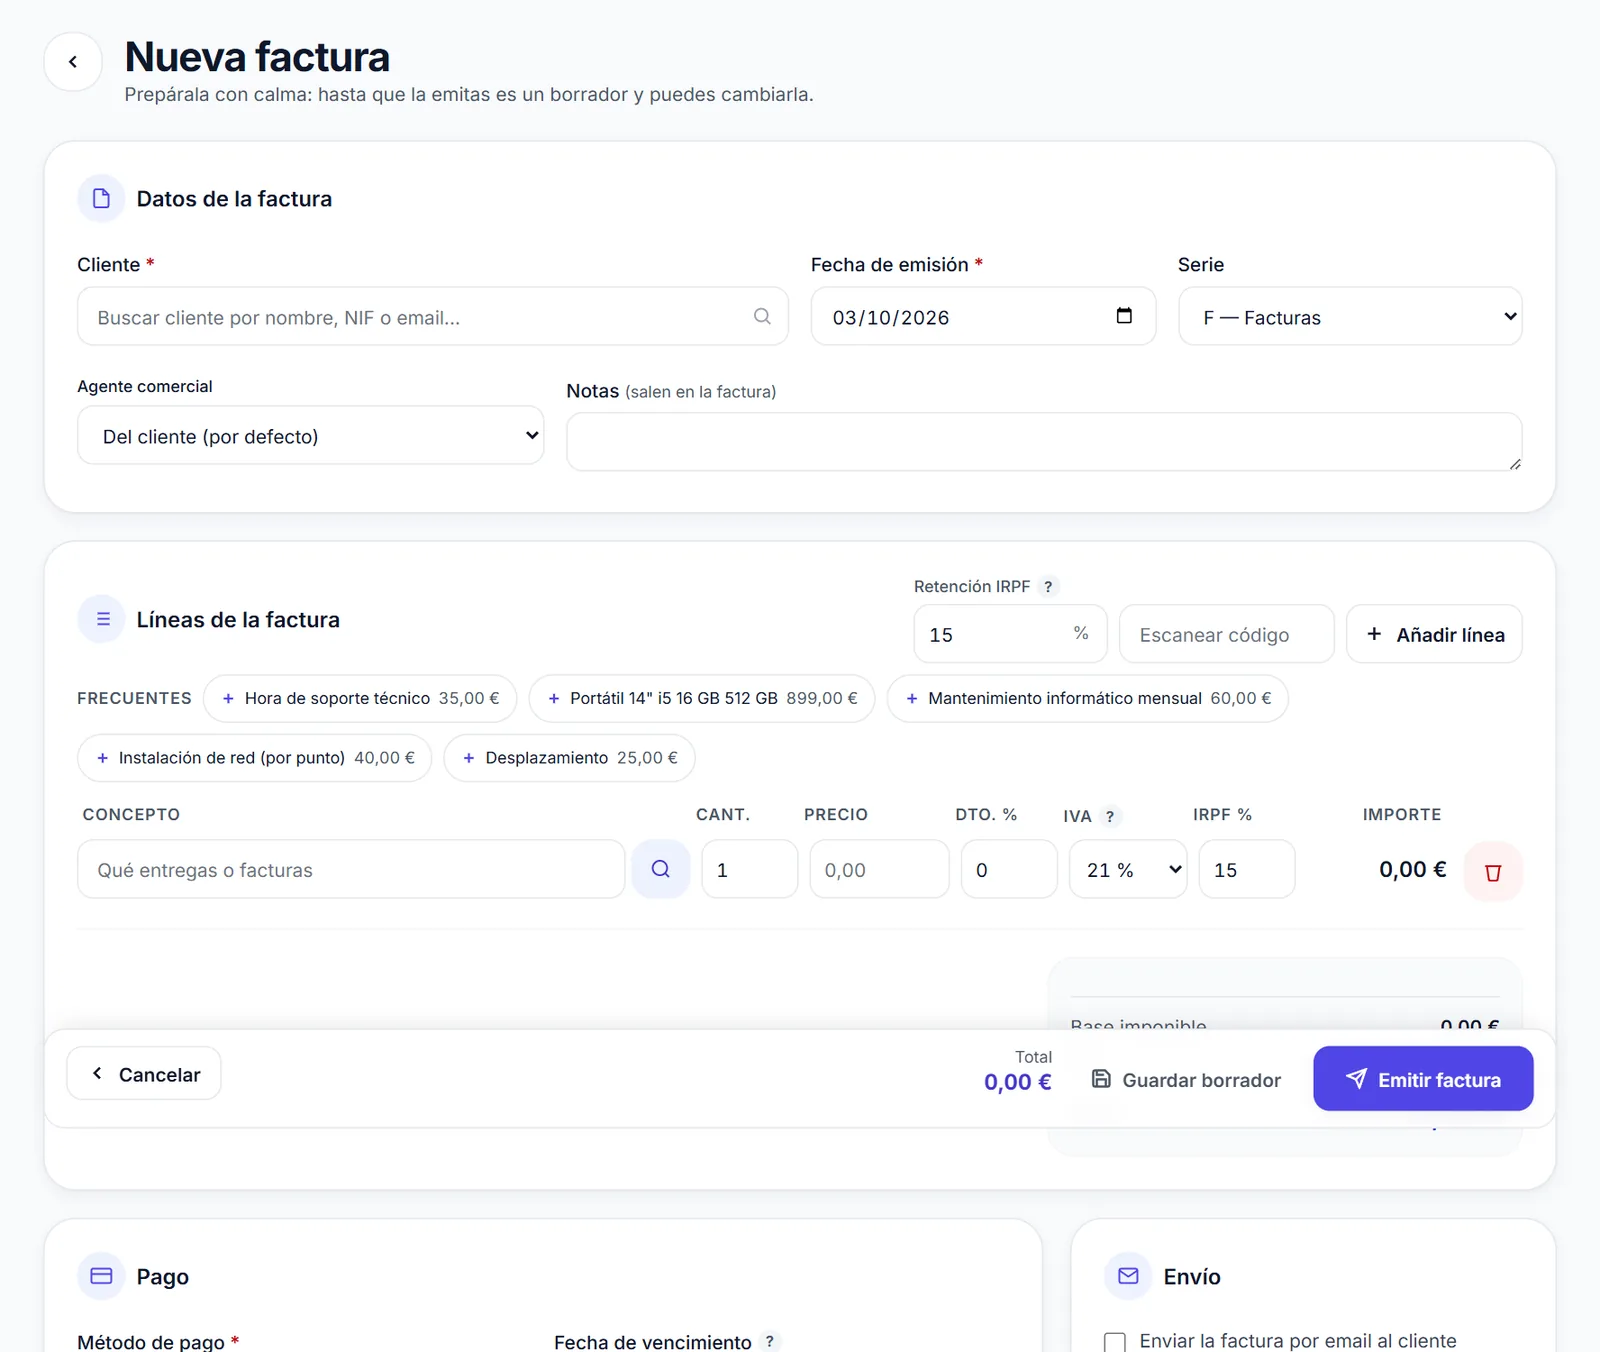
Al hacer la factura en Ventas → Facturas → Nueva factura, en cuanto eliges el cliente aparece debajo cómo se le factura: «Particular: sin retención de IRPF» o «Empresa o profesional». La Retención IRPF viene con el porcentaje de tus datos fiscales (15 % en la captura) y se aplica a las líneas. Si el cliente es particular, al guardar se deja sin retención aunque el campo tuviera un porcentaje, para que no cobres de menos por un despiste.
Si un cliente es una tienda en recargo de equivalencia, márcalo en su ficha (en Opciones fiscales poco habituales) y el recargo se añadirá en sus facturas. A los clientes que no lo tienen marcado no se les aplica nunca. Si es de otro país, en País, documento e idioma eliges su país y su tipo de documento, y la factura te avisa de cuándo suele ir sin IVA.
Las retenciones que te practican tus clientes empresa se suman solas en la casilla de retenciones del 130, sin apuntarlas aparte. Para hacer números antes de facturar tienes la calculadora de IVA e IRPF.
Marca una vez si el cliente es particular o empresa, y la retención se calcula sola en cada factura.
FactuHub aplica o quita el IRPF según el cliente, comprueba el NIF de las empresas y lleva esas retenciones al 130. Lo que hace por los autónomos en el día a día está en la página para autónomos.
Preguntas frecuentes
¿Tengo que hacer factura a un particular aunque no me la pida?
Sí. La obligación de facturar existe aunque el cliente no la pida, salvo algunas operaciones concretas que la normativa exime. Con particulares, en muchos casos basta una factura simplificada (un ticket) dentro de los límites de importe. Si el cliente te pide después una factura completa con sus datos, se la tienes que hacer.
¿Qué pasa si aplico retención a un particular por error?
Esa retención no la ingresa nadie, porque el particular no presenta el modelo 111. Tú cobras de menos y el IRPF no queda adelantado en ningún sitio. Lo correcto es corregir la factura con una rectificativa que quite la retención y cobrarle la diferencia, o no descontarla si aún no te ha pagado.
¿Una comunidad de propietarios retiene IRPF?
Sí. Aunque no sea una empresa, la normativa del IRPF obliga a las comunidades de propietarios a retener cuando pagan servicios profesionales, así que en la factura de un profesional a una comunidad va la retención. Si eres empresario (un fontanero o un pintor en estimación directa, por ejemplo), normalmente no hay retención, igual que con cualquier otro cliente.
¿Cuál es el límite para hacer factura simplificada a un particular?
Con carácter general, 400 € con IVA incluido por operación. En algunos sectores, como el comercio minorista, la hostelería o ciertos servicios al consumidor, el límite sube a 3.000 €. Por encima, o si el cliente la pide, toca factura completa. También se puede emitir simplificada cuando rectificas otra simplificada.
Si alternas clientes empresa y particulares, puedes probar FactuHub 30 días gratis: crea un cliente de cada tipo y mira cómo cambia la factura antes de emitir la primera de verdad.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.