En las facturas rectificativas R1 a R5, el código dice por qué se rectifica la factura. R1 se usa para devoluciones, descuentos posteriores y errores fundados en derecho; R2, cuando el cliente ha entrado en concurso de acreedores; R3, para deudas incobrables; R4, para cualquier otra causa, y R5, siempre que lo que corriges es una factura simplificada (un ticket). Si dudas entre dos, casi siempre la respuesta está entre R1 y R4, y la diferencia la marca el motivo, no el importe.
Estos códigos no son nuevos: ya existían en el SII y en la factura electrónica. Con VERI*FACTU van en cada registro de facturación que llega a la AEAT, así que el tipo que eliges ya no se queda dentro de tu programa: Hacienda lo ve.
Facturas rectificativas R1 a R5, una por una
| Código | Cuándo se usa | Base legal |
|---|---|---|
| R1 | Devoluciones, descuentos o bonificaciones después de facturar, operaciones que se cancelan o se modifican, y errores fundados en derecho (un tipo de IVA mal aplicado, por ejemplo) | Art. 80 Uno, Dos y Seis de la Ley del IVA y error fundado en derecho |
| R2 | El cliente ha sido declarado en concurso de acreedores después de la operación | Art. 80 Tres |
| R3 | Créditos total o parcialmente incobrables que cumplen los requisitos legales | Art. 80 Cuatro |
| R4 | Cualquier otra causa: sobre todo errores en los datos de la factura | Resto de supuestos |
| R5 | Rectificación de una factura simplificada | Reglamento de facturación |
R1: el más habitual
Es el que vas a usar casi siempre. El cliente te devuelve parte de la mercancía, le aplicas un descuento por volumen a final de trimestre, se cancela un servicio que ya habías facturado o te das cuenta de que facturaste al 21 % algo que iba al 10 %. En todos esos casos la operación ha cambiado (o el impuesto estaba mal calculado por una cuestión legal), y eso es R1.
Ejemplo: Lucía, una autónoma informática, facturó a una academia 1.000 € más 210 € de IVA por la instalación de una red. Al cerrar el proyecto acuerdan un descuento de 100 € porque una parte se retrasó. Lucía emite una rectificativa R1 por −100 € de base y −21 € de IVA. La factura original sigue existiendo; entre las dos suman 900 € de base y 189 € de IVA, que es lo que finalmente se ha facturado.
R2 y R3: cuando el cliente no paga
Estos dos tipos sirven para recuperar el IVA que ingresaste en Hacienda por una factura que nunca vas a cobrar. R2 se aplica cuando el cliente ha sido declarado en concurso de acreedores, y R3 cuando la deuda es incobrable por otros motivos. Ninguno de los dos es automático: la ley exige plazos y requisitos concretos (reclamación judicial o requerimiento notarial en el caso de los incobrables, plazos desde el auto de concurso o desde el devengo, y comunicar la rectificación a la AEAT). Si te encuentras en uno de estos casos, revísalo con tu asesor antes de emitir la factura, porque un error en los plazos te hace perder el derecho a recuperar ese IVA. Y antes de llegar ahí, merece la pena agotar la vía amistosa: tienes los pasos en cómo reclamar facturas vencidas.
R4: errores que no son de derecho
R4 es el cajón para todo lo que no encaja en los anteriores. El caso típico es un error material en la factura: un dato del cliente mal escrito, una descripción equivocada, una fecha de operación incorrecta o un importe mal tecleado que no responde a ningún cambio en la operación. No hay devolución ni descuento: simplemente, lo que pusiste no era correcto.
Entre R1 y R4 es donde más se duda. Una regla práctica: si la operación ha cambiado después de facturar (devolución, descuento, cancelación) o el error está en cómo aplicaste la ley (el tipo de IVA, una exención), es R1. Si la operación es la misma y lo que falla es un dato de la factura, es R4.
R5: para tickets
Cuando la factura original es simplificada, la rectificativa es R5, sea cual sea el motivo. Es lo que ocurre en un comercio o un bar cuando un cliente devuelve algo que compró con ticket. No mezcles R5 con el caso en el que un cliente te pide una factura completa a partir de un ticket: eso no es una rectificación, sino una factura que sustituye a la simplificada (tipo F3).
Rectificar o anular: no es lo mismo
Una factura emitida no se borra ni se modifica, lo dice el Reglamento de facturación (Real Decreto 1619/2012). Se corrige con otra factura. La rectificativa puede reducir el importe, aumentarlo o dejarlo a cero, y tiene que emitirse en cuanto detectas el problema y, como máximo, dentro de los cuatro años siguientes al devengo.
Con VERI*FACTU existe además la anulación del registro, que es otra cosa: sirve para una factura que no debió emitirse nunca (duplicada, hecha al cliente equivocado). Y para errores en el propio registro enviado, está la subsanación. La regla general: si la factura existió y ha cambiado algo, rectificativa; si no debió existir, anulación. Tienes ejemplos de los dos casos en rectificativa o anulación en VERI*FACTU, y si lo que ha pasado es que la AEAT rechazó el registro, mira qué hacer ante un rechazo.
Cómo se hace en FactuHub
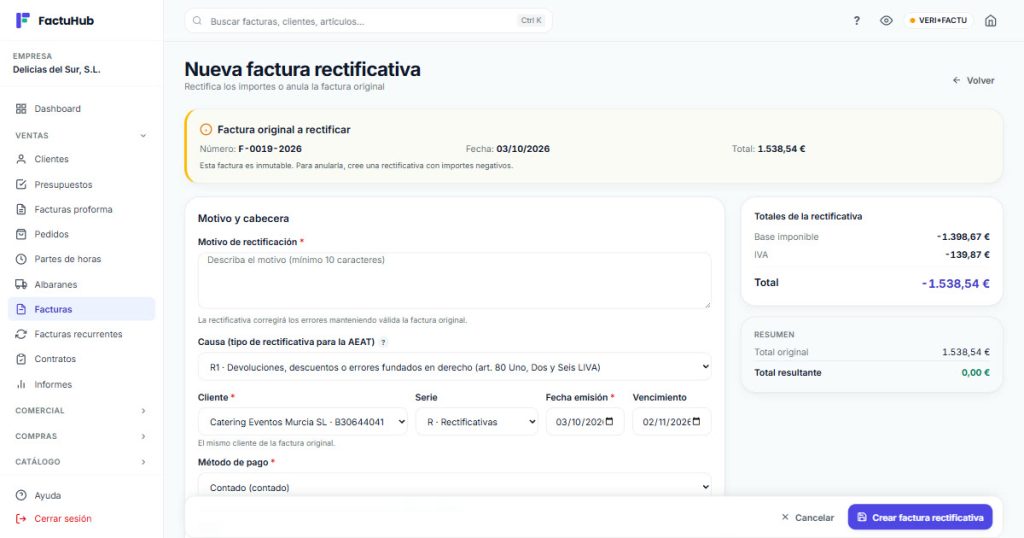
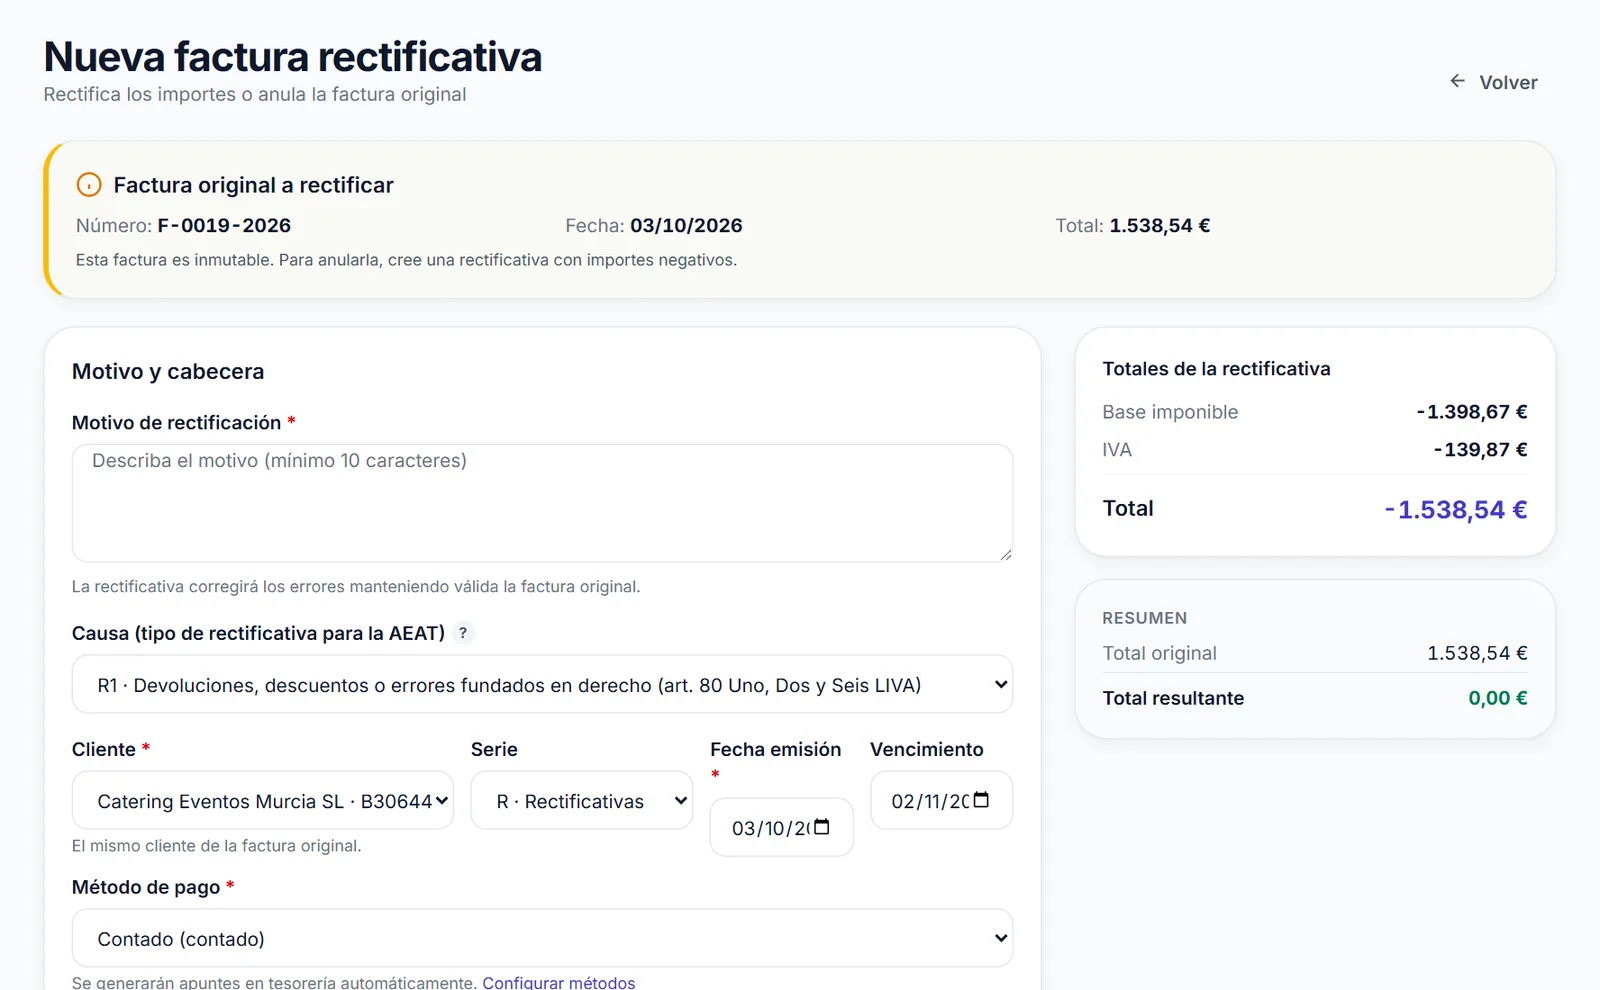
Abre la factura que quieres corregir, entra en Más → Crear rectificativa y verás el formulario con los datos de la original arriba (número, fecha y total). La primera vez te pedirá que tengas una serie de numeración para rectificativas, porque deben llevar una serie propia.
A partir de ahí:
- Escribe el Motivo de rectificación (como mínimo 10 caracteres). Se guarda en la factura y sirve para explicarle al cliente, y a tu gestor, por qué existe.
- Elige la Causa (tipo de rectificativa para la AEAT). El desplegable tiene los cinco códigos con su explicación. Si la original es una factura normal, propone R1; si es simplificada, R5.
- Revisa las líneas. Vienen copiadas de la original en negativo. Deja solo lo que corriges: para un descuento, una línea con el importe en negativo; para una devolución, las unidades devueltas en negativo; para aumentar, en positivo.
- Si devuelves mercancía, deja marcada la casilla para devolverla al almacén.
- Pulsa Crear factura rectificativa.
A la derecha ves en todo momento los totales de la rectificativa y el «Total resultante», es decir, cómo queda la factura original después de la corrección. Si lo dejas en 0,00 €, la estás dejando a cero. La rectificativa va siempre al mismo cliente que la original; si el problema es que facturaste a otro cliente, lo que necesitas es anular y hacer una factura nueva.
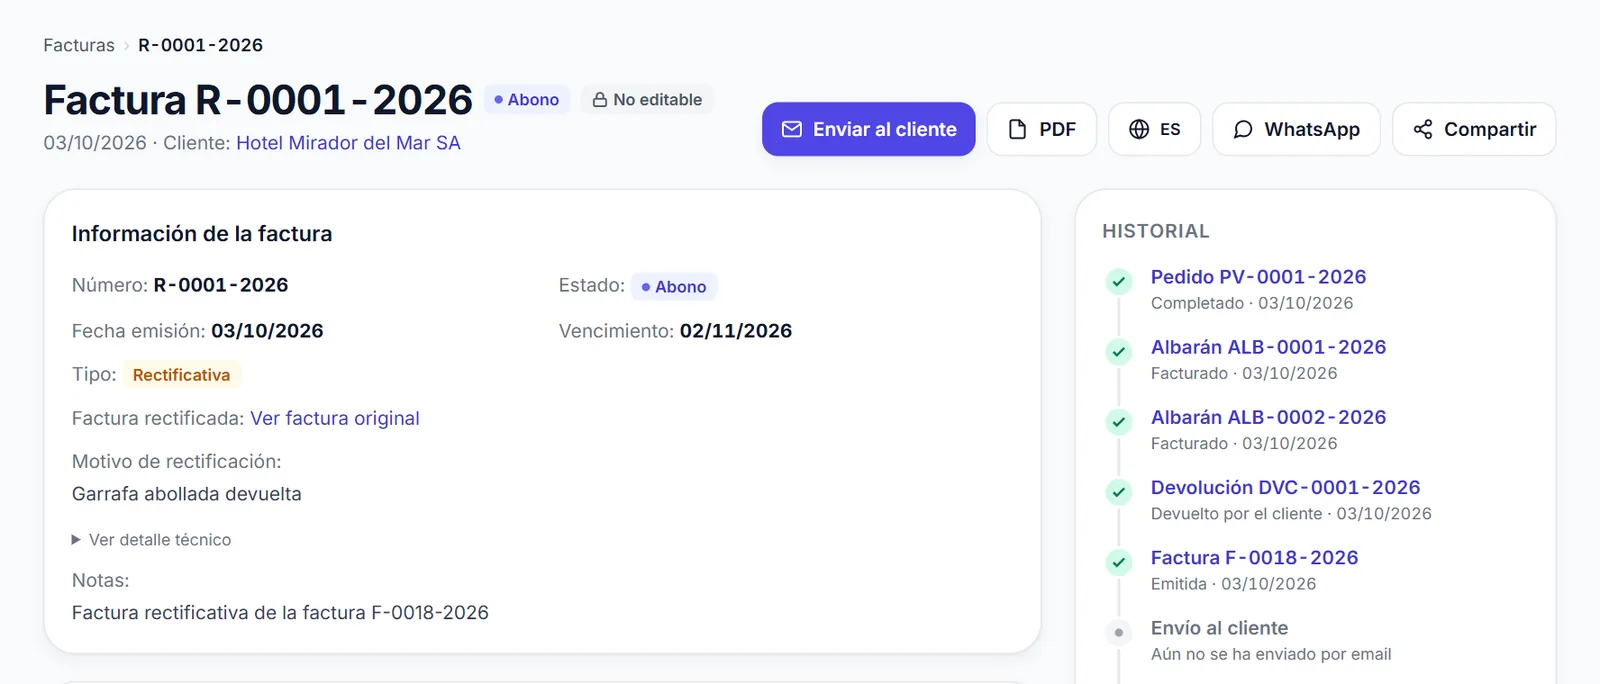
En la ficha de la rectificativa aparece el enlace Ver factura original y el motivo. El estado te dice qué hacer con el dinero: Abono si descuenta de lo que el cliente aún te debía, o A devolver si la original ya estaba cobrada y tienes que devolverle la diferencia. Si tienes VERI*FACTU activo, la rectificativa se envía a la AEAT como cualquier otra factura, con su código. Si quieres el proceso completo, desde que detectas el error hasta que la rectificativa queda registrada, lo contamos en factura rectificativa con VERI*FACTU.
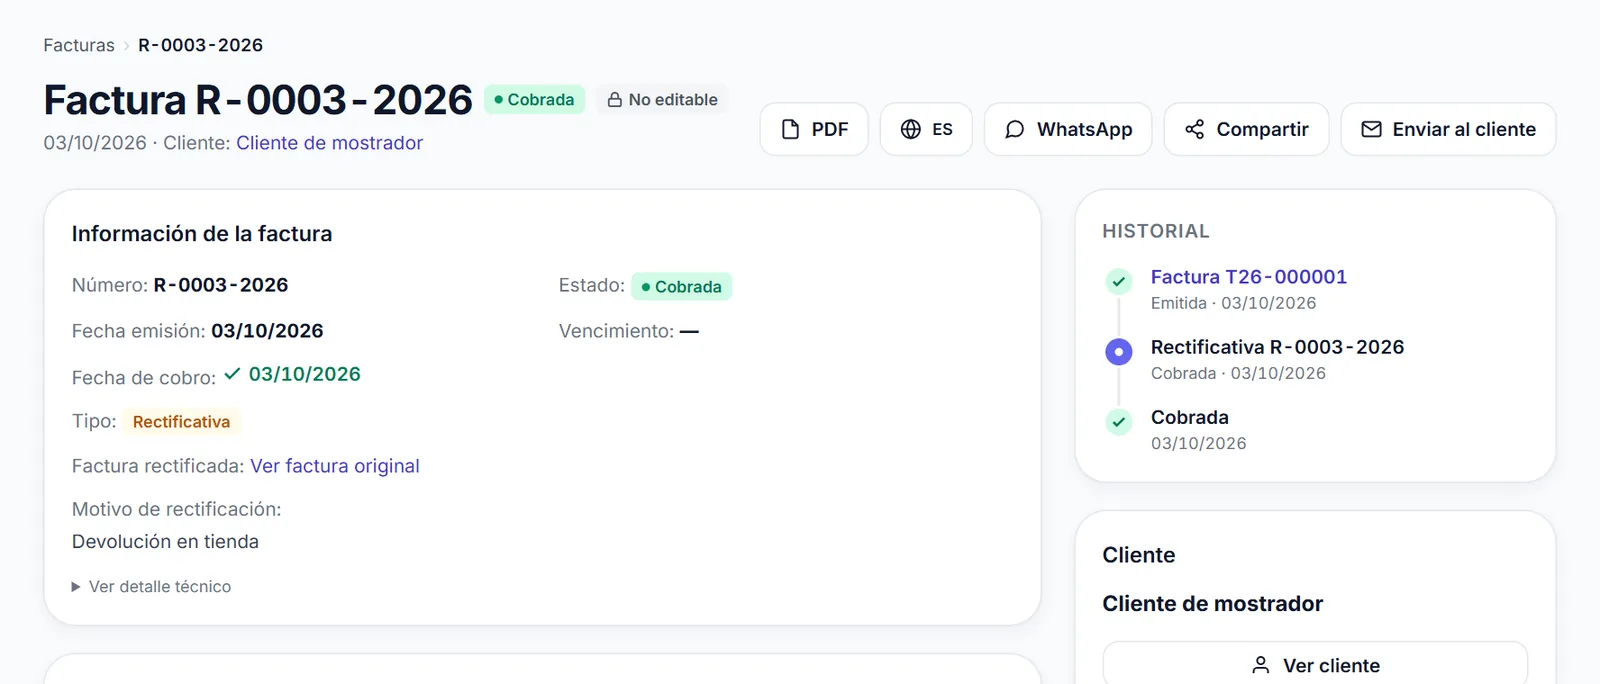
En el TPV, las devoluciones de tickets generan directamente una rectificativa R5 enlazada al ticket, como la de la imagen.
Elegir entre R1 y R4 es más fácil cuando el programa ya parte de la factura original.
En FactuHub creas la rectificativa desde la propia factura: copia las líneas, te propone el tipo, la numera en su serie y la deja enlazada a la original para ti y para tu gestoría.
Errores que conviene evitar
- Hacer una factura nueva en negativo sin vincularla a la original. Una rectificativa tiene que identificar la factura que corrige.
- Usar la serie normal para las rectificativas. Tienen que ir en una serie distinta.
- Elegir R4 para todo «por si acaso». El tipo informa a la AEAT del motivo; un descuento o una devolución son R1.
- Rectificar una rectificativa. Si te equivocas en la rectificativa, vuelve a la factura original y crea otra rectificativa desde ella.
- Emitir una R3 sin haber reclamado la deuda como exige la ley. Sin ese paso, el IVA no se recupera.
Para situar todo esto en el sistema completo, puedes leer qué es VERI*FACTU y a quién afecta y ver cómo funciona la facturación en FactuHub.
Preguntas frecuentes
¿Hay que enviar la factura rectificativa al cliente?
Sí. Una rectificativa es una factura, así que tienes que entregársela al destinatario igual que la original. Él la necesita para corregir su IVA deducible y su contabilidad: si le haces un descuento con una R1 y no se la mandas, seguirá deduciendo el IVA de la factura completa.
¿En qué trimestre se declara una factura rectificativa?
En el trimestre en que la emites, no en el de la factura original. Si corrige una factura de un trimestre anterior, en el modelo 303 va en las casillas de modificación de bases y cuotas. Si la rectificativa se debe a un error que te hizo ingresar de menos, consulta con tu gestoría si conviene corregir también el trimestre original.
¿Qué tipo de rectificativa uso si me equivoqué en el NIF del cliente?
Un NIF mal tecleado del mismo cliente es un error en un dato de la factura, así que lo normal es una rectificativa R4 con los datos correctos. Si el NIF es de otra persona o empresa, ya no es un error de dato: la factura se emitió al destinatario equivocado y lo que procede es anularla y emitir una nueva al cliente correcto.
Si quieres que el programa te proponga el tipo correcto y deje cada rectificativa enlazada a su factura, puedes probar FactuHub 30 días gratis.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.