Elegir entre rectificativa o anulación en VERI*FACTU depende de una sola pregunta: ¿hubo operación? Si la venta existió y hay que cambiar algo (un precio, una cantidad, un dato del cliente, una devolución), se hace una factura rectificativa. Si la factura no debió emitirse nunca (duplicada, de prueba, hecha por error), se anula el registro en la AEAT. Hay un tercer caso que se confunde con los otros dos, la subsanación, que sirve cuando la factura está bien y lo que falló fue el registro enviado. Lo que ya no cabe es abrir la factura y cambiarla.
¿Por qué no puedo simplemente editar la factura?
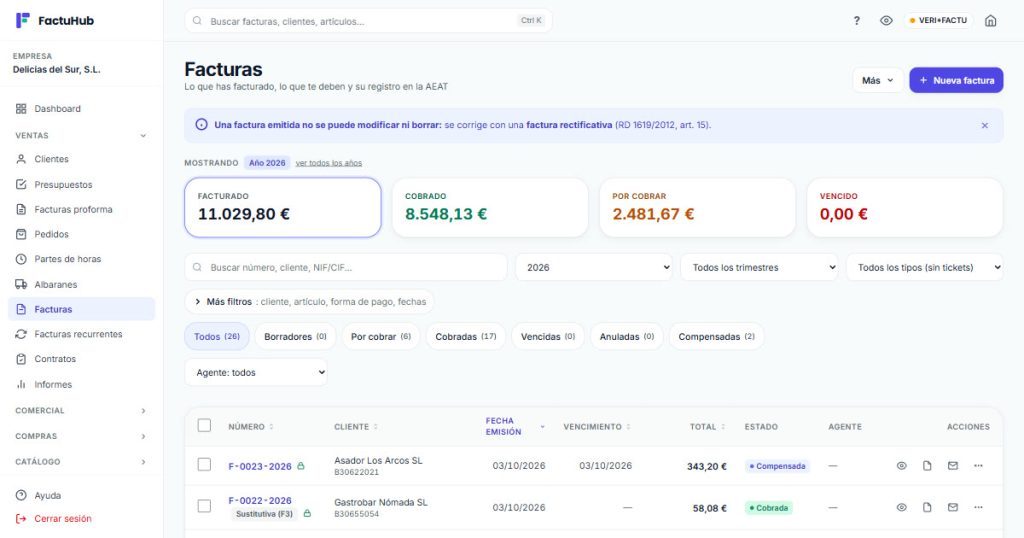
Porque cada factura emitida genera un registro con una huella encadenada a la anterior (si te suena a chino, está explicado en qué es VERI*FACTU y a quién afecta), y en la modalidad VERI*FACTU ese registro ya está en la AEAT. Si cambiaras la factura después, lo que tiene tu cliente, lo que tiene Hacienda y lo que tienes tú dejarían de coincidir. La norma de facturación (artículo 15 del Real Decreto 1619/2012) ya decía antes de VERI*FACTU que las facturas se corrigen con otra factura; lo nuevo es que ahora el programa no te deja.
Los borradores sí se editan y se borran, porque todavía no son facturas: no tienen número definitivo ni huella. Si ves el error antes de emitir, lo arreglas y listo.
¿Cuándo se hace una factura rectificativa?
Siempre que la operación fue real pero la factura no refleja lo que al final pasó. Los casos que salen cada semana:
- Te equivocaste de precio o de cantidad.
- El cliente devuelve parte de la mercancía o le haces un descuento después de facturar.
- El NIF, la razón social o la dirección del cliente estaban mal.
- Aplicaste un tipo de IVA que no tocaba.
- El cliente devuelve todo lo que compró. Aunque el resultado sea cero, la venta existió, así que no se anula: se rectifica por el total.
La rectificativa lleva su propia serie y un código que explica la causa. El R1 cubre devoluciones, descuentos y errores fundados en derecho; el R4, otras causas como un dato mal puesto; el R5, la rectificación de un ticket (factura simplificada). El R2 y el R3 son para clientes en concurso de acreedores y créditos incobrables, y tienen requisitos propios en el artículo 80 de la Ley del IVA: revísalos con tu asesor antes de usarlos.
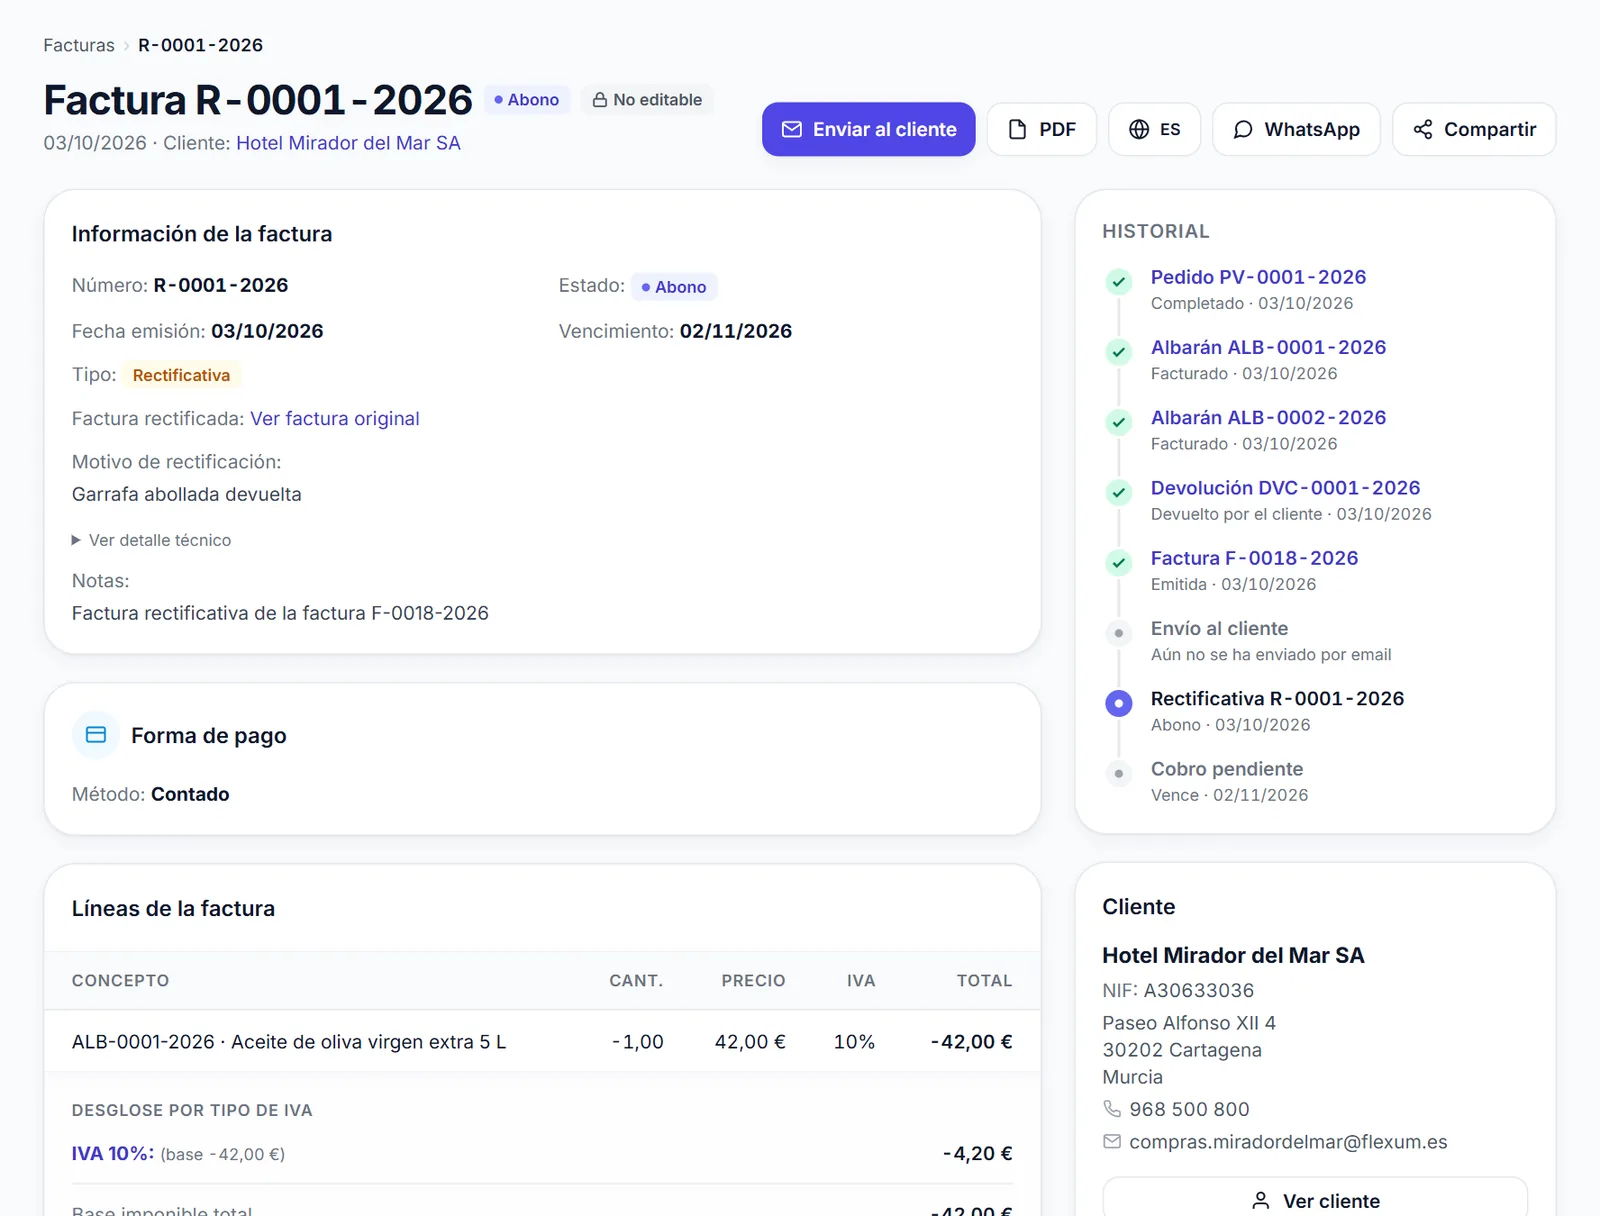
Delicias del Sur, S.L. factura a un hotel una partida de aceite. Una de las garrafas de 5 litros llega abollada y el hotel la devuelve. La factura original no se toca; se emite una rectificativa con la diferencia:
| Concepto | Cantidad | Base | IVA 10 % | Total |
|---|---|---|---|---|
| Aceite de oliva virgen extra 5 L (devuelta) | -1 | -42,00 € | -4,20 € | -46,20 € |
Esos -46,20 € restan en el modelo 303 del trimestre en que se emite la rectificativa, y el hotel paga la factura original menos ese importe. Hay un límite temporal: la rectificativa tiene que hacerse dentro de los cuatro años siguientes al devengo del IVA de la operación.
¿Cuándo se anula el registro en lugar de rectificar?
Solo cuando la factura no debió existir. Una factura emitida dos veces por el mismo servicio, una que hiciste para probar el programa o una que generaste por error a nombre de alguien con quien no hubo ninguna operación. En esos casos no hay nada que corregir porque no hubo venta: se comunica a la AEAT un registro de anulación y la factura deja de contar.
El error típico va en la otra dirección: anular una factura que en realidad había que rectificar. Si el cliente compró y luego devolvió, hubo venta. Si el precio estaba mal, hubo venta. Si cambias de opinión sobre cómo facturar algo que sí hiciste, hubo venta. En todos esos casos, rectificativa.
¿Y la subsanación, cuándo se usa?
Para cuando la factura que tiene tu cliente es correcta pero el registro que llegó a la AEAT tenía algún dato mal o fue rechazado. Se envía de nuevo el registro corregido, sin emitir otra factura ni cambiar la numeración. Si el error está en la factura misma (importe, cliente, IVA), la subsanación no sirve: hace falta una rectificativa.
Rectificativa o anulación: tabla para decidir en cada caso
| Situación | Qué hacer |
|---|---|
| Todavía es un borrador | Editarlo o eliminarlo |
| Precio, cantidad o IVA mal | Rectificativa (R1) |
| Datos del cliente mal | Rectificativa (R4) |
| Devolución parcial o descuento posterior | Rectificativa (R1) por la diferencia |
| Devolución total de una venta real | Rectificativa por el total |
| Ticket con un error | Rectificativa (R5) |
| Factura duplicada o hecha por error, sin operación detrás | Anular el registro en la AEAT |
| Factura correcta, registro rechazado o con datos mal | Subsanar el registro |
Cómo se hace en FactuHub
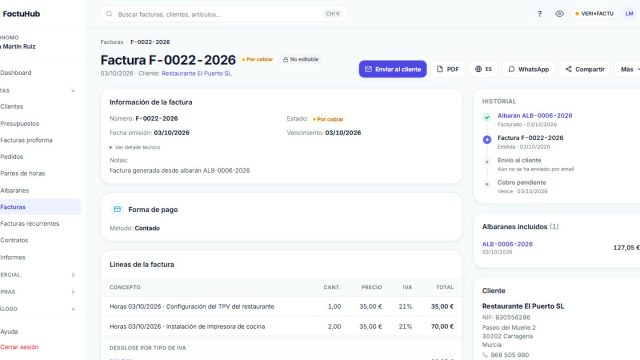
Todo sale de la ficha de la factura. Una factura emitida aparece con la etiqueta «No editable», y en el botón Más tienes las opciones que caben para esa factura en concreto: la aplicación solo enseña las que tienen sentido según su estado.
Para rectificar, pulsa Más → Crear rectificativa. Antes necesitas una serie marcada como serie de rectificativas en Series de numeración; si no la tienes, la propia ficha te lleva a crearla. En el formulario escribes el motivo (mínimo 10 caracteres), eliges la causa en el desplegable, de R1 a R5, y revisas las líneas: vienen copiadas de la original en negativo, así que solo dejas las que cambian y ajustas cantidades o precios. A la derecha ves el total de la rectificativa y el total resultante de las dos facturas juntas. Si devuelves mercancía, la casilla de devolver al almacén repone el stock.
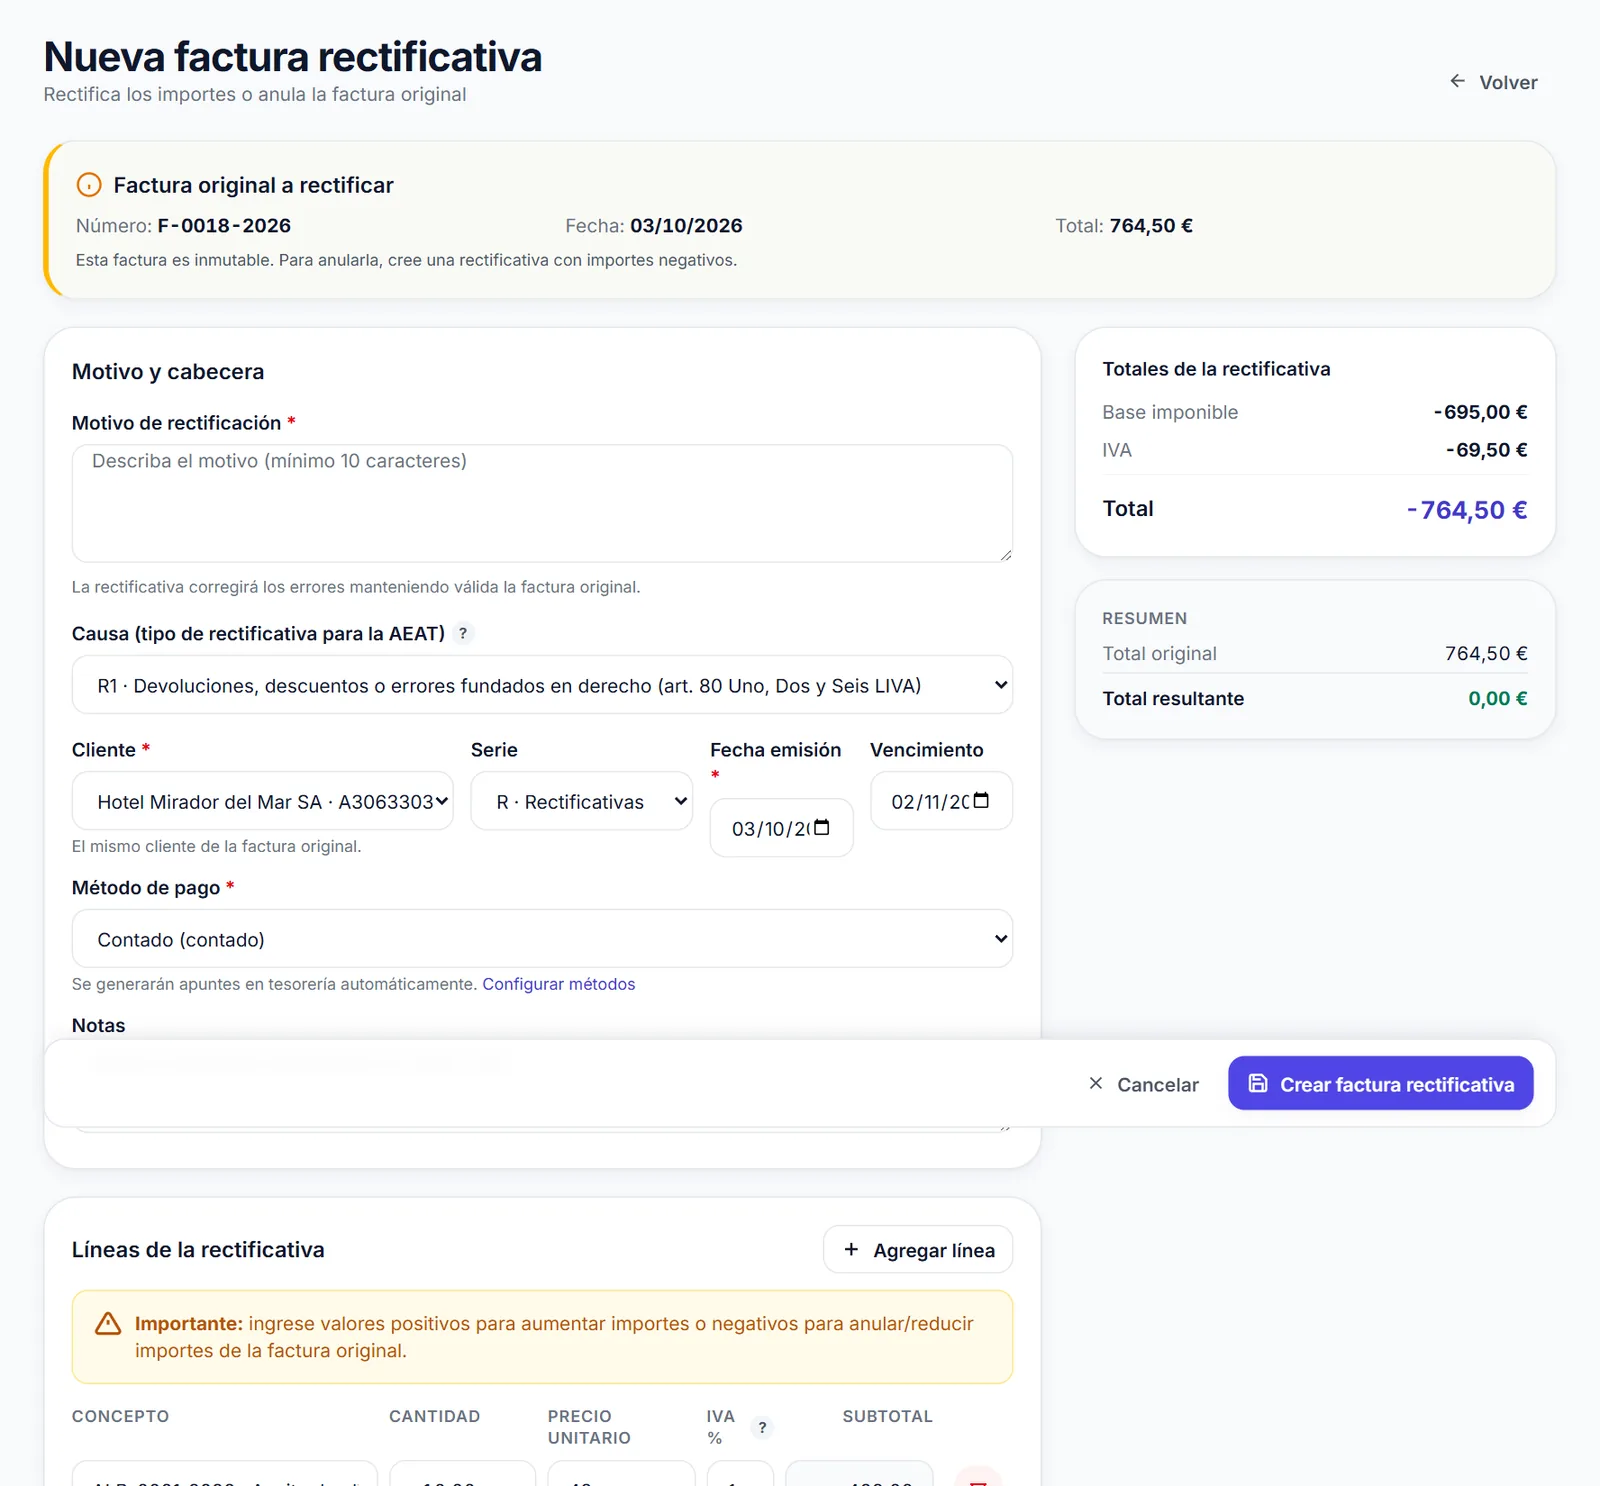
Al crearla, la rectificativa se emite y, si tienes el envío a la AEAT activado, sale hacia Hacienda como cualquier otra factura (si la conexión falla, se queda en cola y se reintenta sola). En la ficha queda enlazada con la original («Ver factura original») y con el motivo a la vista, y en el historial ves toda la cadena: pedido, albaranes, devolución, factura y rectificativa.
Para anular, el menú cambia según tu situación:
- Si la factura ya se envió a la AEAT, verás «Anular en la AEAT». Antes de confirmar, la aplicación te recuerda que es solo para facturas expedidas por error y que, si había que cambiar importes, lo que toca es una rectificativa. La anulación no se puede deshacer y la factura deja de contar en los totales y en los modelos.
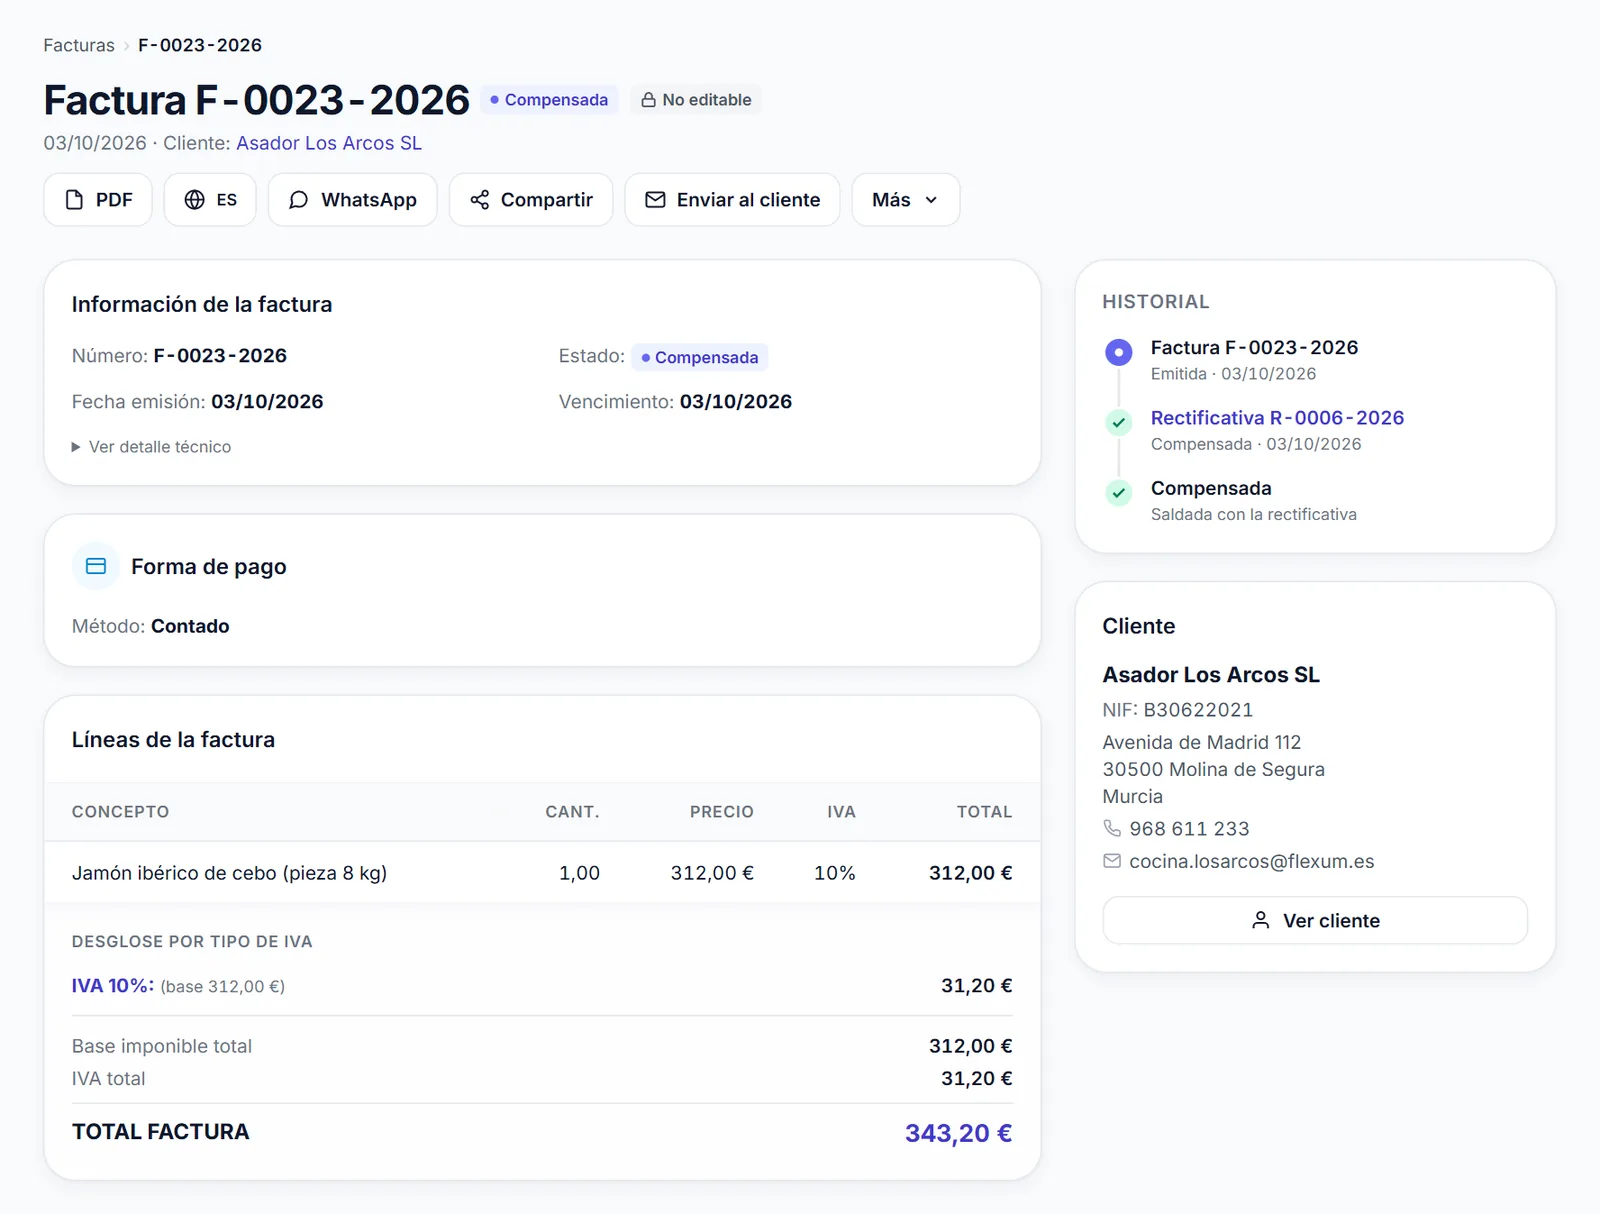
- Si todavía no envías a la AEAT y la factura está pendiente de cobro, verás «Anular con rectificativa»: FactuHub crea una rectificativa por el total con las mismas líneas en negativo y la original queda «Compensada», sin nada que cobrar.
- Si la factura ya está cobrada o tiene rectificativas, ese atajo no aparece: la devolución se hace con Crear rectificativa y queda reflejada en Tesorería.
Si un registro sale rechazado, el motivo aparece en el historial de envíos de VERI*FACTU y en la propia factura; corriges el dato y pulsas Más → Subsanar en la AEAT. Para entender qué es exactamente lo que se envía, tienes los requisitos técnicos del reglamento explicados, y en la página de facturación el resto del circuito.
Si no tienes claro si una operación existió o no (un pedido que el cliente canceló después de facturar, por ejemplo), pregúntale a tu asesor antes de anular. Una rectificativa de más se explica en dos minutos; una anulación que no tocaba cuesta bastante más justificarla en una revisión.
Equivocarse en una factura pasa; lo que no debería pasar es no saber qué botón tocar.
En FactuHub la ficha de cada factura solo te ofrece las salidas que caben según su estado, con la causa R1 a R5 para la AEAT y el stock repuesto si hay devolución. Mira los planes en precios.
Preguntas frecuentes
¿Una factura rectificativa puede ser en positivo?
Sí. Si te olvidaste de cobrar algo o el precio era más alto, la rectificativa sale por la diferencia en positivo y suma en el 303 del trimestre en que la emites. Lo de los importes en negativo es solo lo más habitual, porque la mayoría de correcciones son devoluciones o descuentos.
¿Hay que avisar al cliente cuando se anula una factura?
Conviene, y por escrito. Si se la mandaste, puede haberla registrado en su contabilidad y deducido el IVA. Explícale que la factura se emitió por error y que queda sin efecto, para que la quite de sus libros. Si le enviaste también la correcta, deja claro cuál es la buena.
¿Qué pasa con el IVA de una factura anulada de un trimestre ya presentado?
La factura anulada deja de contar. Si estaba incluida en un 303 que ya presentaste, ese modelo declaró un IVA que no correspondía y habrá que corregirlo con una rectificación de la autoliquidación. Cómo hacerlo depende de si salió a pagar o a devolver, así que coméntalo con tu asesor.
Si quieres ver cómo funciona antes de tener que corregir una factura de verdad, puedes probar FactuHub 30 días gratis y mirar en la ficha de cada factura qué opciones te da según su estado.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.