Con VERI*FACTU, una factura emitida ya no se puede abrir, cambiar y volver a guardar. Su registro está en Hacienda (o encadenado en tu programa) y tocarla rompería la huella. Cuando hay que corregir algo, el camino habitual es el de siempre: una factura rectificativa. Lo que cambia es que ahora el programa también genera y envía su propio registro.
Cuándo tienes que hacer una rectificativa
Lo regula el artículo 15 del Reglamento de facturación (Real Decreto 1619/2012). Es obligatoria en estos casos:
- La factura original no cumple alguno de los requisitos de los artículos 6 o 7 del reglamento (le falta un dato obligatorio o está mal).
- El IVA repercutido se calculó mal, por ejemplo con un tipo equivocado.
- Se da alguna de las situaciones del artículo 80 de la Ley del IVA que modifican la base imponible: devoluciones, descuentos concedidos después de facturar, operaciones que se anulan o se resuelven, clientes en concurso o créditos incobrables.
Hay que emitirla en cuanto sepas que hace falta, y como máximo en los cuatro años siguientes al devengo del impuesto (o a la circunstancia del artículo 80 de que se trate).
Un caso especial: si un cliente te devuelve envases o mercancía y le vas a volver a vender, el reglamento permite descontar el importe en la siguiente factura en lugar de hacer una rectificativa, siempre que todas las operaciones lleven el mismo tipo de IVA.
Cuándo no hace falta
No todo error acaba en rectificativa. Si lo que está mal es un dato interno del registro que no aparece en la factura, basta con subsanar el registro. Si la factura no respondía a ninguna operación real (una de prueba, una duplicada por error), lo que procede es anularla. Y si la AEAT te ha rechazado el registro por un dato mal escrito, tienes los pasos en qué hacer si la AEAT rechaza un registro de facturación.
Tampoco son rectificativas las facturas completas que se emiten para sustituir tickets (facturas simplificadas) que ya cumplían sus requisitos.
Qué tiene que llevar la factura rectificativa
- Su propia serie. El reglamento obliga a expedir las rectificativas en una serie específica, separada de las facturas ordinarias.
- Los datos de la factura que rectifica (número y fecha). Puedes rectificar varias facturas en un solo documento si las identificas todas. En los descuentos por volumen de operaciones (rappels) basta con indicar el periodo al que se refieren.
- Todos los datos obligatorios de una factura normal.
- La rectificación efectuada: puedes poner directamente el importe de la corrección (positivo o negativo) o los importes tal como quedan después de corregir, indicando también cuánto se ha rectificado.
Por sustitución o por diferencias
La normativa de VERI*FACTU (Orden HAC/1177/2024) recoge dos formas de rectificar, y el registro indica cuál has usado:
- Por diferencias: la rectificativa solo recoge lo que cambia.
- Por sustitución: la rectificativa recoge los importes correctos completos y sustituye a la original.
Un ejemplo. Facturas un servicio de 1.000 euros con un 10 % de IVA (total 1.100 euros), pero le correspondía el 21 %. Por diferencias, la rectificativa lleva base 0 y cuota de 110 euros. Por sustitución, lleva base 1.000 euros, cuota de 210 euros y total 1.210 euros. En los dos casos, tu cliente acaba con el IVA correcto y tu libro de facturas también.
Si el error hubiera sido al revés (21 % en lugar de 10 %), la rectificativa por diferencias llevaría una cuota negativa de 110 euros.
Los códigos R1 a R5 del registro
Cada registro VERI*FACTU indica el tipo de factura. Para las rectificativas, la orden prevé cinco códigos:
| Código | Cuándo se usa |
|---|---|
| R1 | Error fundado en derecho y artículo 80 apartados uno, dos y seis de la Ley del IVA (devoluciones, descuentos, resoluciones…). |
| R2 | Artículo 80.3: cliente en concurso de acreedores. |
| R3 | Artículo 80.4: créditos total o parcialmente incobrables. |
| R4 | Resto de casos. |
| R5 | Rectificativas de facturas simplificadas. |
No tienes que memorizarlos, pero conviene saber que existen: si tu programa elige mal el código, el registro queda con un dato incorrecto en la AEAT aunque la factura en papel esté bien. Si quieres repasar cómo afecta todo esto a tus declaraciones de IVA, tienes una guía de IVA e IRPF para autónomos.
Cómo se hace en FactuHub
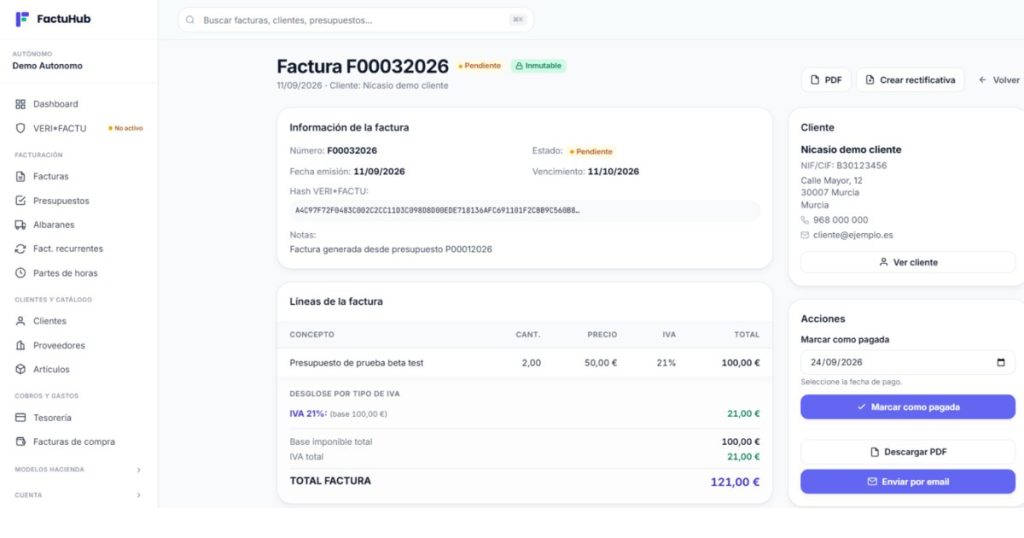
En FactuHub las facturas emitidas no se pueden editar. Para corregir una, abres la factura original y pulsas «Crear rectificativa». La rectificativa se crea a partir de la factura que corriges y, al emitirla, se genera su registro VERI*FACTU con su huella encadenada, que se envía a la AEAT si tienes el envío activado. En la propia rectificativa ves el estado del envío y el código de respuesta. Puedes ver el resto de funciones en la página de características.
Antes de emitirla, avisa a tu cliente y explícale qué cambia. Si ya ha contabilizado la factura original, necesita la rectificativa para ajustar su IVA soportado, y le ahorras una llamada si se la mandas con dos líneas que expliquen el motivo.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.