Cuando un cliente te devuelve mercancía ya facturada, o descubres que le cobraste de más, la factura original se queda como está. Lo que se emite es una rectificativa por diferencias, normalmente en negativo, que con VERI*FACTU se registra y se envía a la AEAT como cualquier otra factura. Y si hay mercancía de por medio, la devolución se apunta aparte en el almacén, porque el stock y el dinero van por caminos distintos.
Devolución de mercancía y abono: dos movimientos distintos
Mucha gente los mezcla. Que el cliente te devuelva una caja no cambia, por sí solo, lo que le facturaste. Hay dos movimientos:
- El físico: la mercancía vuelve a tu almacén (o no, si llega rota) y lo apuntas como devolución del cliente, ligada al albarán con el que salió.
- El fiscal: le debes al cliente lo devuelto, con su IVA. Eso solo se arregla con una factura rectificativa que reste esa cantidad.
Si solo haces lo primero, el stock cuadra y el IVA no: sigues declarando una venta que ya no existe. Si solo haces lo segundo, cuadra el IVA pero el almacén cree que esa mercancía sigue fuera. Hay que hacer las dos cosas, y en ese orden. Cómo encaja cada documento en el recorrido de una venta lo tienes en presupuesto, pedido, albarán y factura.
Rectificativa por diferencias o por sustitución
El reglamento de facturación admite dos formas de rectificar, y VERI*FACTU distingue cuál se ha usado en cada registro que llega a la AEAT. En la rectificativa por diferencias solo aparece lo que cambia: si devuelves 42 € de base, la rectificativa es de -42 € más su IVA, la original sigue valiendo y las dos juntas dan el importe correcto. En la de sustitución se repite la factura entera con los importes ya corregidos y la original queda sin efecto.
Nos parece más clara la primera. El cliente ve exactamente cuánto se le abona y tu contabilidad no tiene que deshacer nada. Es la forma que usa FactuHub en todas las rectificativas, también en las que se crean por la API.
Cada rectificativa lleva también un código de causa. Los que más vas a usar son el R1 (devoluciones, descuentos, bonificaciones y otras causas del artículo 80 de la Ley del IVA, apartados uno, dos y seis) y el R4 (el resto de errores, como un dato mal puesto). El R5 queda para rectificar facturas simplificadas, los tickets. Tienes los cinco explicados en las rectificativas R1 a R5, y si dudas entre R1 y R4, pregúntale a tu asesor antes de emitir.
Una rectificativa por diferencias con números: devolución parcial y precio mal puesto
Delicias del Sur, una distribuidora de alimentación, sirve a un hotel de Cartagena. El 3 de octubre le entrega un pedido con su albarán y lo factura. Al recibirlo, el hotel devuelve una garrafa de aceite de oliva de 5 litros que ha llegado abollada. Estaba facturada a 42 € más el 10 % de IVA.
| Concepto | Base | IVA | Total |
|---|---|---|---|
| Garrafa devuelta (1 × 42 €, IVA 10 %) | -42,00 € | -4,20 € | -46,20 € |
La rectificativa es de -46,20 €, con causa R1. En el 303 del trimestre esa base y esa cuota negativas se restan del IVA repercutido, así que la distribuidora deja de pagar el IVA de una venta que nunca llegó a cobrar.
Otro caso, esta vez sin mercancía. En una factura se pusieron 10 lotes de regalo a 65 € cuando el precio pactado era 60 €. No hay nada que anular. Basta una rectificativa con una línea de -10 unidades × 5 € (o 1 × -50 €), o sea, -50 € de base más su IVA. El cliente paga la original menos el abono o, si ya había pagado, se le devuelve la diferencia.
Cómo se hace en FactuHub
Primero va la devolución en el almacén y después la rectificativa.
1. Registrar la devolución del cliente
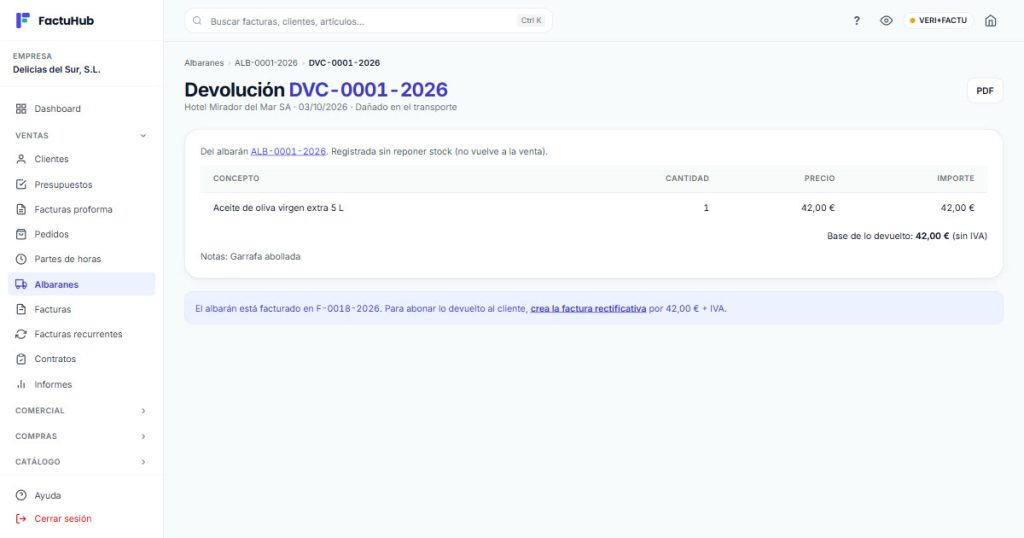
Abre el albarán con el que salió la mercancía y pulsa Registrar devolución. Indica cuántas unidades devuelve de cada línea (si llevan número de serie, marca cuáles), elige el Motivo (el cliente no lo quiere, artículo equivocado, defectuoso, dañado en el transporte, garantía u otro) y añade una nota si quieres. Deja marcado Vuelve al almacén si la mercancía se puede volver a vender, y desmárcalo si llega rota, como la garrafa. Al pulsar Registrar devolución se guarda con su número y su PDF, y aparece en el listado de devoluciones de clientes.
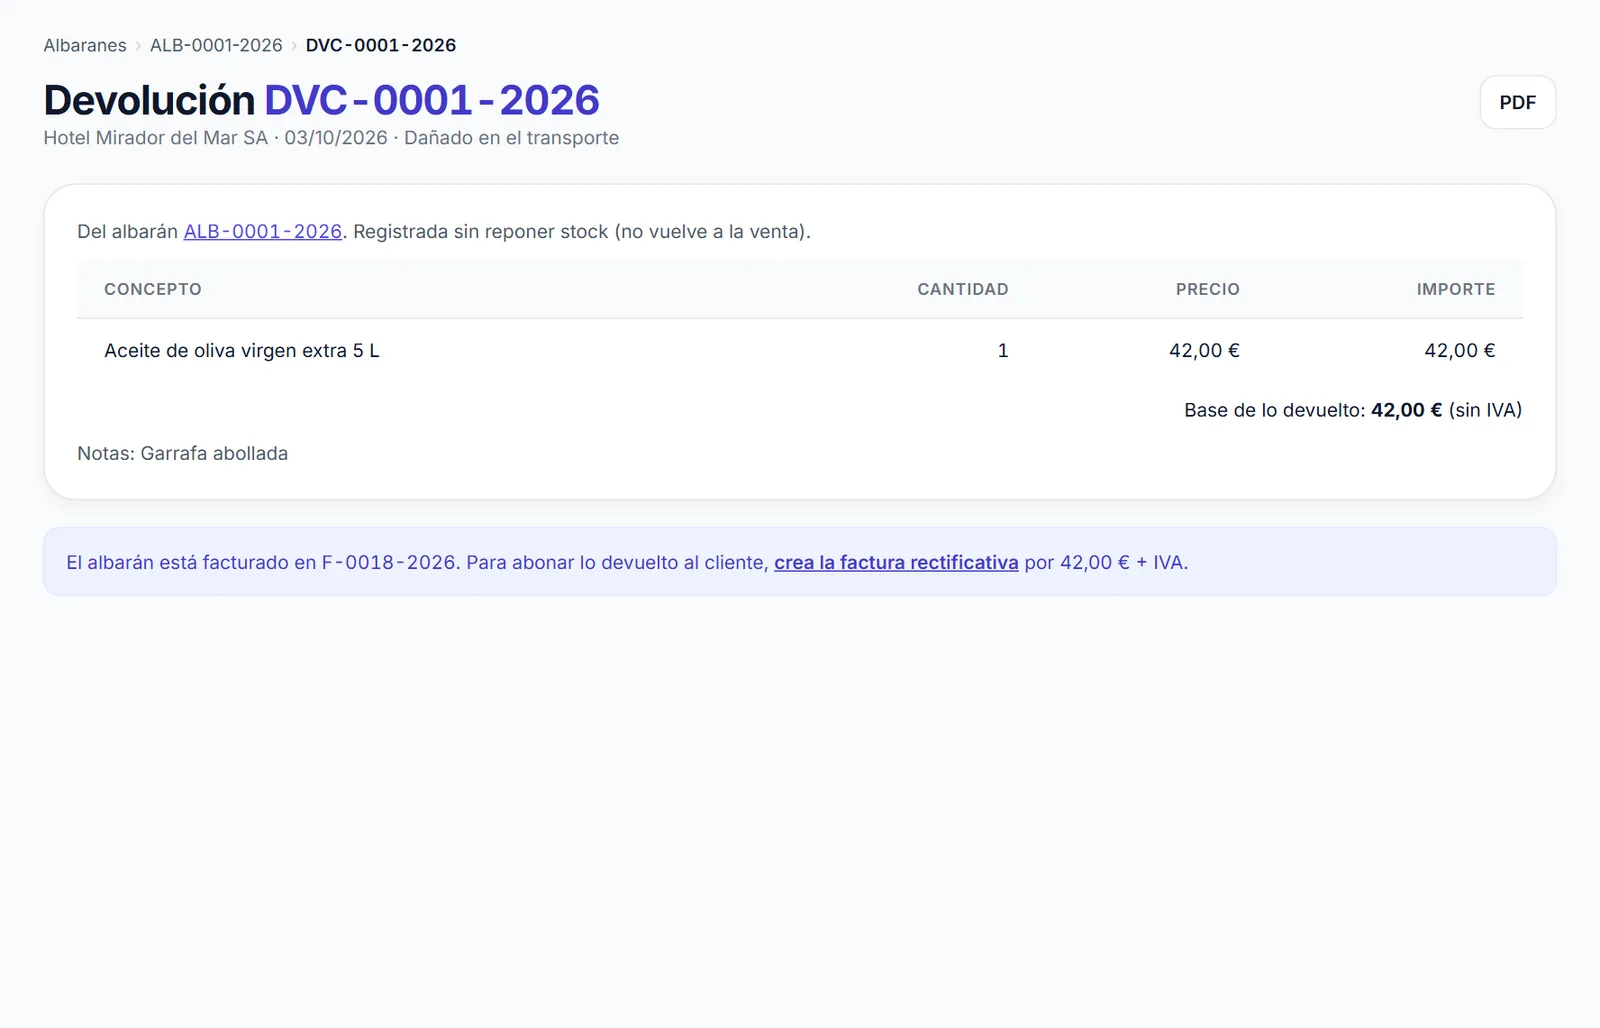
Si el albarán ya estaba facturado, la propia devolución te lo recuerda: «Para abonar lo devuelto al cliente, crea la factura rectificativa», con la base devuelta. El enlace abre la rectificativa de la factura que toca.
2. Crear la factura rectificativa
También puedes llegar desde la ficha de la factura, con Crear rectificativa. Arriba ves la factura original (número, fecha y total) y debajo sus líneas propuestas en negativo. Escribe el Motivo de rectificación (mínimo 10 caracteres), elige la Causa y ajusta las líneas: deja solo lo que se devuelve o corrige, en negativo para reducir y en positivo si tienes que aumentar.
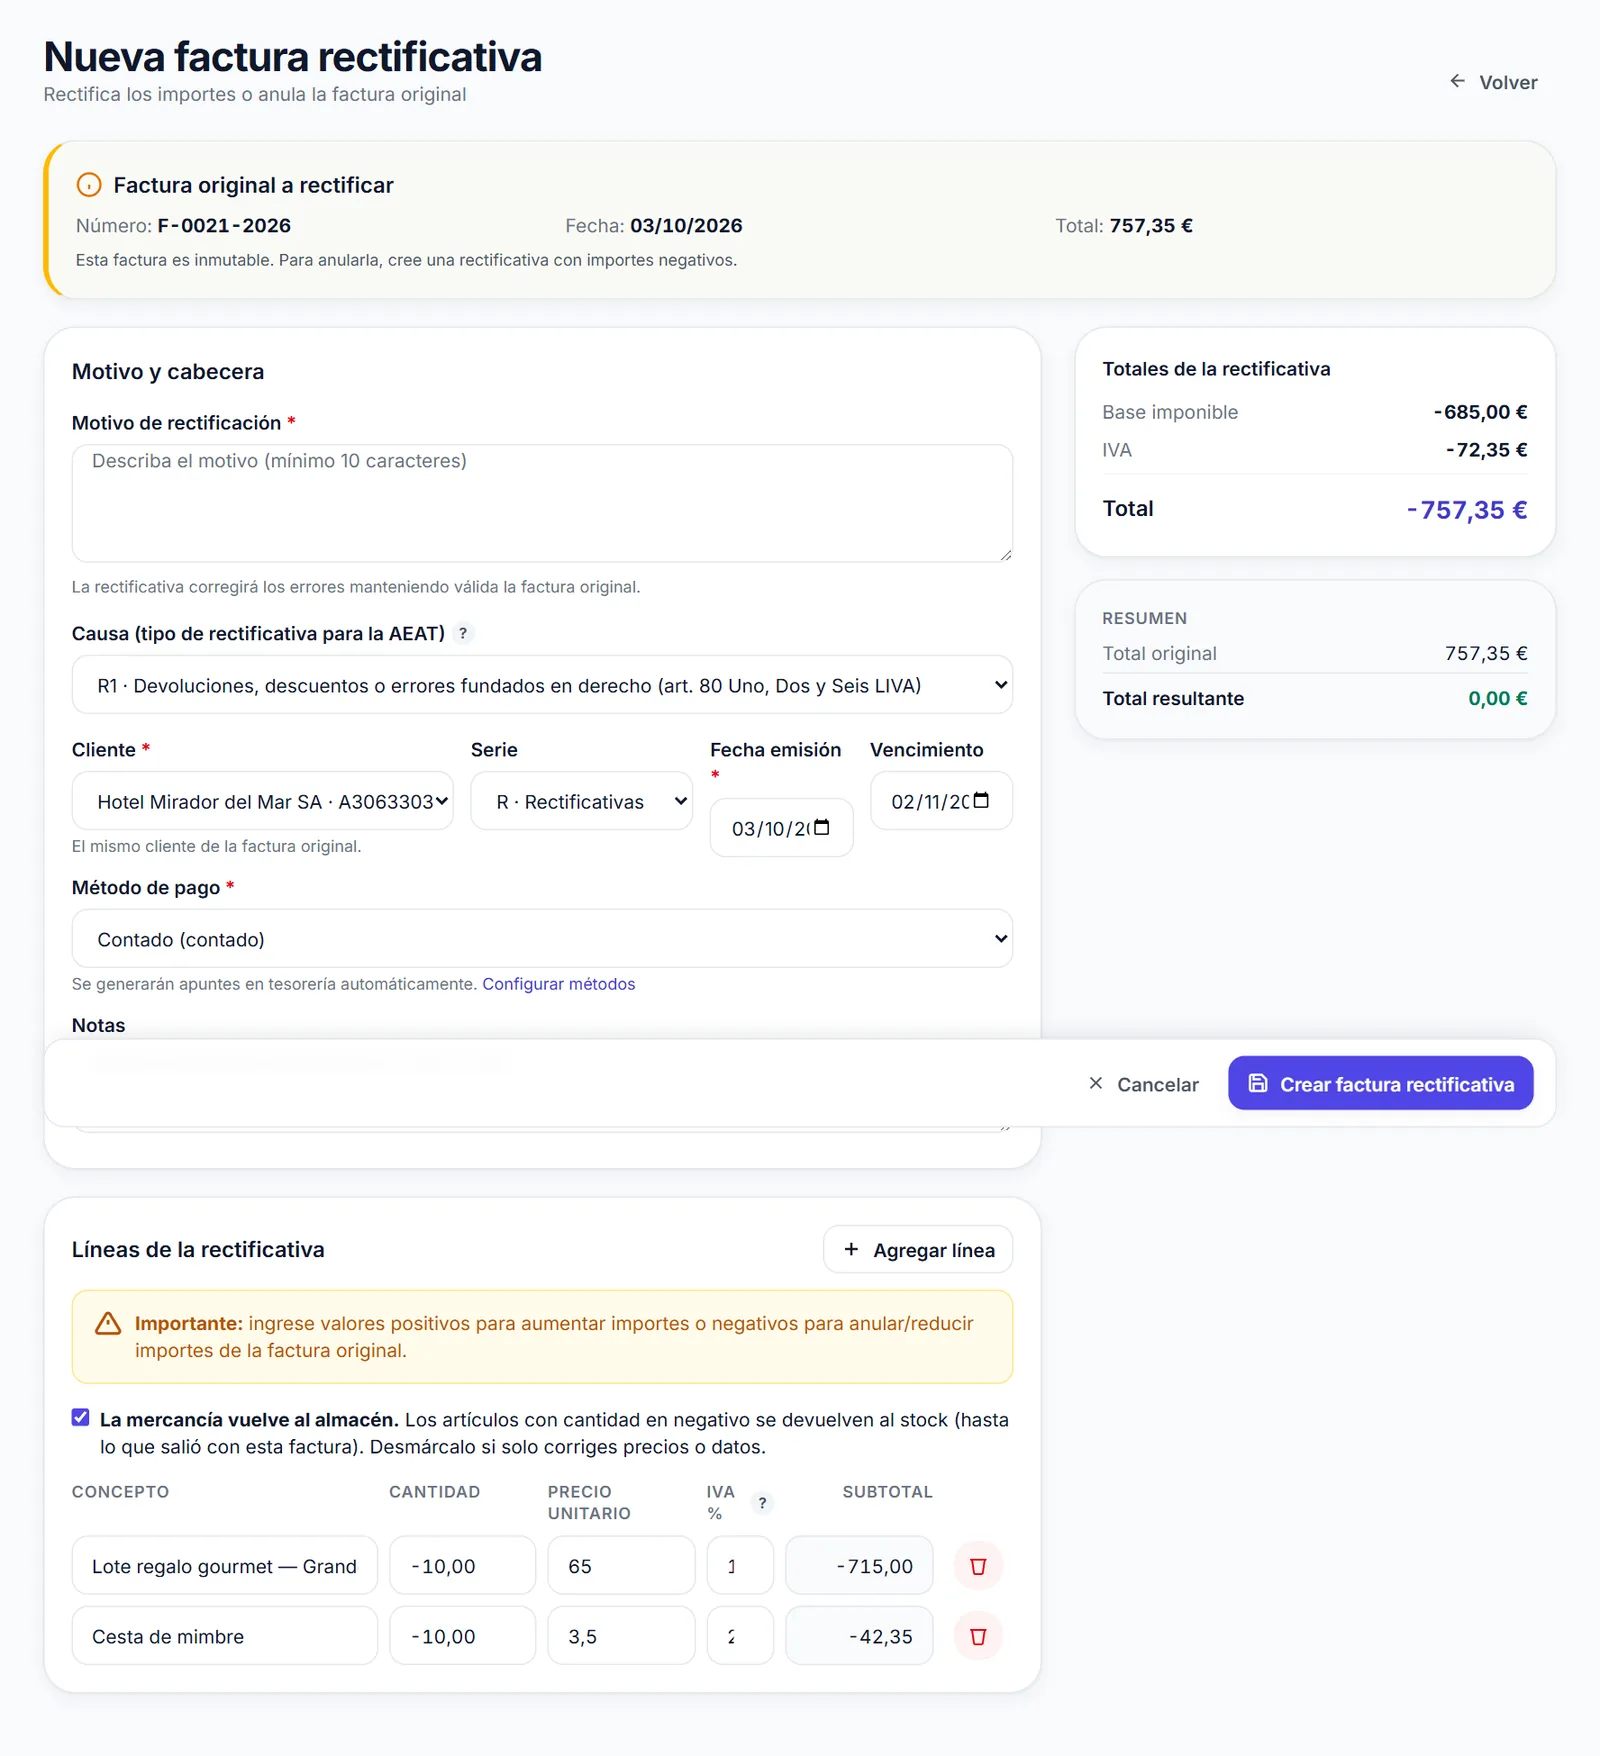
Ojo con el stock: la rectificativa tiene la casilla La mercancía vuelve al almacén. Si ya registraste la devolución con Vuelve al almacén, o si solo corriges un precio, desmárcala para no mover el stock dos veces. Si no registraste la devolución y la mercancía sí vuelve, déjala marcada.
Las rectificativas van en su propia serie. Si aún no la tienes, la ficha de la factura te ofrece Configurar serie. Al pulsar Crear factura rectificativa queda emitida con su número, encadenada con su huella y, si tienes VERI*FACTU activado, sale hacia la AEAT con el código de causa y la referencia a la factura que rectifica.
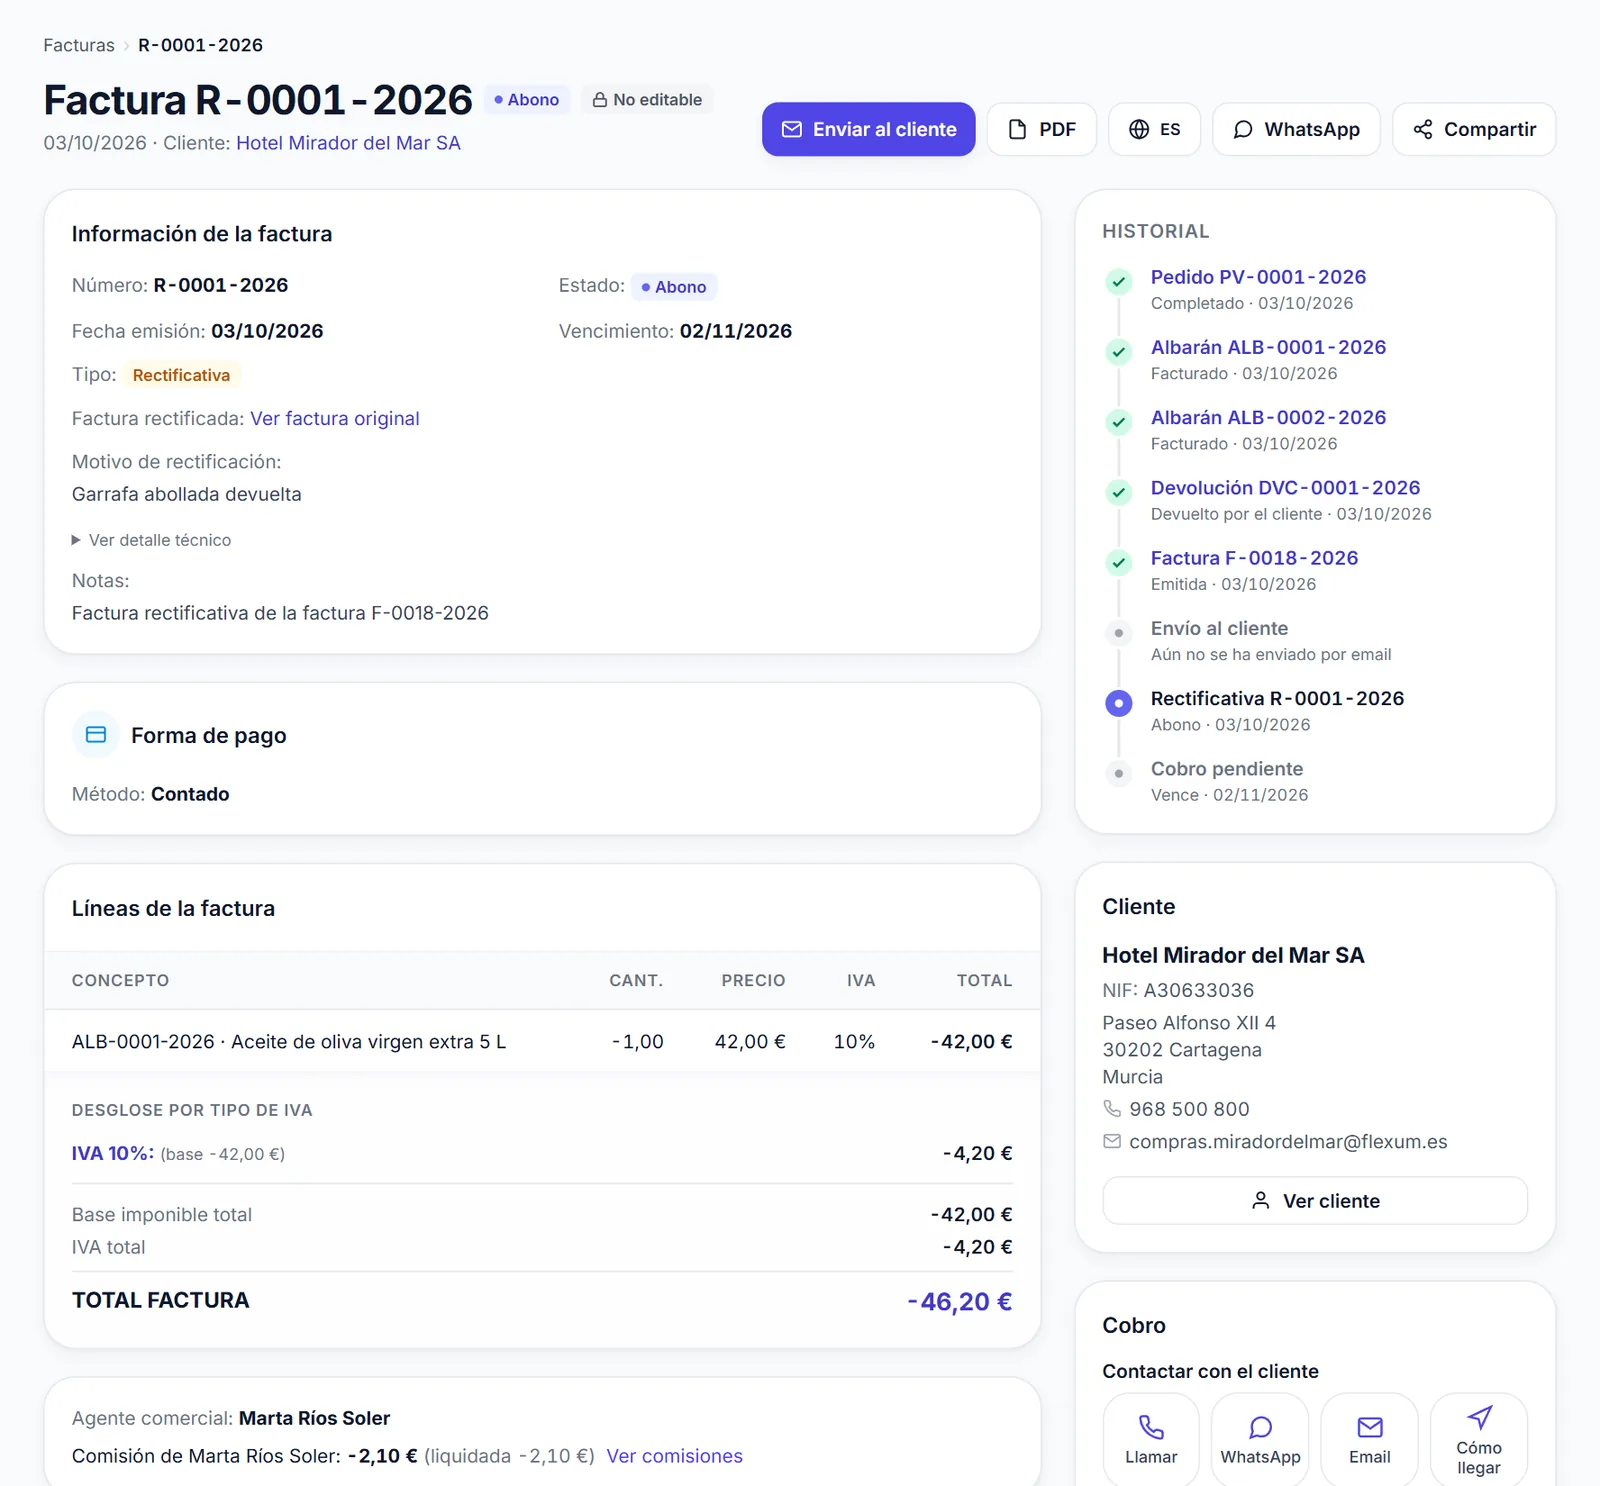
Si la factura original estaba pendiente de cobro y la rectificativa la deja a cero, las dos quedan compensadas y salen de los cobros pendientes. Si la rectificación era parcial, sigue pendiente la diferencia. La rectificativa se envía al cliente por email o por WhatsApp, como cualquier factura.
Devolución, abono y stock cuadrados sin rehacer facturas a mano.
En FactuHub la devolución sale del albarán y te lleva a la rectificativa de la factura correcta, ya con la causa y la referencia que pide VERI*FACTU. El control de existencias está explicado en almacén y catálogo.
Errores habituales con las rectificativas
- Editar o borrar la factura original. Una factura emitida no se cambia, y con VERI*FACTU ya está registrada y encadenada. La corrección va siempre en otra factura.
- Hacer una factura normal en negativo en lugar de una rectificativa. Sin la referencia a la original ni el código de causa, el registro no refleja lo que ha pasado.
- Anular cuando toca rectificar. Anular un registro en VERI*FACTU es para facturas que nunca debieron emitirse (duplicadas, al cliente equivocado). Si la factura era correcta y luego hubo una devolución, es una rectificativa. La diferencia está explicada en cuándo anular una factura en VERI*FACTU.
- Dejarlo para final de trimestre. La rectificativa se hace en cuanto conoces la devolución o el error. El reglamento da hasta cuatro años, pero si esperas, el abono acaba en otro trimestre y cuesta más cuadrarlo.
Las reglas completas están en el artículo 15 del Reglamento de facturación (Real Decreto 1619/2012). Para repasar qué cambia con VERI*FACTU, empieza por qué es VERI*FACTU y a quién afecta.
Preguntas frecuentes
¿La factura rectificativa también se envía a VERI*FACTU?
Sí. Para VERI*FACTU una rectificativa es una factura más: genera su registro, se encadena con la anterior y se envía a la AEAT. La diferencia es que el registro lleva el tipo de rectificativa (R1 a R5), la forma (por diferencias o por sustitución) y la referencia a la factura que corrige.
¿Puedo devolver el dinero al cliente sin hacer una rectificativa?
Puedes hacerle la transferencia, pero sin rectificativa la venta sigue declarada con su IVA y tus libros no cuadran con lo que ha pasado. El abono tiene que quedar documentado en una factura rectificativa que reste lo devuelto. El orden más limpio es emitir primero la rectificativa y devolver después el dinero.
¿Qué plazo hay para emitir una factura rectificativa?
El reglamento de facturación pide hacerla en cuanto conozcas la causa (la devolución, el descuento o el error) y siempre que no hayan pasado cuatro años desde que se devengó la operación. En la práctica, cuanto antes la emitas, menos trimestres tendrás que tocar para que el IVA cuadre.
¿La rectificativa lleva el mismo tipo de IVA que la factura original?
Sí, si lo que corriges es la cantidad o el precio: la diferencia se rectifica al mismo tipo que tenía la operación. Si el error era justamente el tipo de IVA (pusiste el 21 % y era el 10 %), la rectificativa corrige esa cuota. En casos dudosos, consúltalo con tu asesor antes de emitirla.
Si vendes con albarán y tienes devoluciones a menudo, puedes probar FactuHub 30 días gratis y hacer el recorrido completo con un pedido de prueba antes de pasar a tus clientes reales.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.