Cuando el modelo 303 sale negativo tienes IVA a compensar, y Hacienda no te ingresa nada ese trimestre. Ese importe queda como saldo a tu favor, y lo restas del IVA que te toque pagar en los trimestres siguientes. Solo en el último periodo del año (el cuarto trimestre, que se presenta en enero) puedes elegir entre pedir que te lo devuelvan o seguir compensándolo el año siguiente.
Que salga a compensar no quiere decir que hayas hecho nada mal. Significa que en esos tres meses has pagado más IVA en tus compras del que has cobrado en tus ventas. Pasa mucho al empezar una actividad, al hacer una inversión grande o cuando vendes sobre todo fuera de España.
Por qué sale negativo el 303
Las causas son pocas, y casi siempre reconoces la tuya a la primera:
- Arranque del negocio. Compras el equipo, el mobiliario, la primera mercancía o la reforma del local antes de tener ventas.
- Una inversión puntual: un vehículo de reparto, una máquina, un ordenador potente.
- Compras a un tipo más alto que el de tus ventas. Un restaurante cobra al 10 %, pero paga al 21 % la luz, el gas, la reforma o la asesoría.
- Ventas sin IVA español: exportaciones, entregas a empresas de otros países de la UE o servicios a clientes extranjeros que no llevan IVA. El IVA de los gastos se sigue deduciendo, así que el saldo tiende a quedar a tu favor.
- Un trimestre flojo de ventas con los gastos fijos de siempre.
Lo que no debería provocar un 303 negativo es un descuido: una factura de venta que se quedó en borrador, una compra metida dos veces o un gasto personal registrado como de la actividad. Antes de dar por bueno un resultado a compensar, revisa que el libro de facturas emitidas está completo. Tienes una lista de lo que conviene mirar en cómo cerrar el trimestre antes de presentar.
Un ejemplo: una SL de hostelería que abre en julio
Delicias del Sur es una sociedad limitada de hostelería que empezó a facturar en julio de 2026 y que, aparte del local, vende algo de producto a tiendas de barrio (por eso repercute recargo de equivalencia). En su primer trimestre ha vendido poco y ha comprado mucho: género, menaje, maquinaria pequeña y servicios para poner el local en marcha.
| Tercer trimestre de 2026 | Base | IVA |
|---|---|---|
| Ventas al 10 % | 6.422,22 € | 642,22 € |
| Ventas al 21 % | 570,00 € | 119,70 € |
| Recargo de equivalencia repercutido | 19,58 € | |
| Total devengado (casilla 27) | 781,50 € | |
| Compras al 10 % | 12.184,00 € | 1.218,40 € |
| Compras al 21 % | 6.180,00 € | 1.297,80 € |
| Total deducible (casilla 45) | 2.516,20 € | |
| Resultado | −1.734,70 € |
El 303 del tercer trimestre se presenta igualmente antes del 20 de octubre, con un resultado de 1.734,70 € a compensar. No hay que pagar nada, pero sí hay que presentarlo: no presentar una autoliquidación negativa también es un incumplimiento, aunque no haya cuota.
Supón que en el cuarto trimestre las ventas ya van a buen ritmo y el resultado previo sale a pagar 1.800,00 €. Si las casillas de arriba del formulario te suenan a chino, tienes el modelo 303 explicado casilla a casilla. En el 303 de enero se pone el saldo pendiente en la casilla 110 (1.734,70 €), se aplica en la casilla 78 la cantidad que se quiera usar, hasta el límite del resultado, y la casilla 87 recoge lo que quede pendiente. Aplicando todo el saldo, la sociedad pagará 65,30 €.
| Cuarto trimestre (supuesto) | Importe |
|---|---|
| Resultado antes de compensar | 1.800,00 € |
| Casilla 110: pendiente de periodos anteriores | 1.734,70 € |
| Casilla 78: aplicado en este periodo | 1.734,70 € |
| Casilla 87: pendiente para periodos posteriores | 0,00 € |
| Resultado de la liquidación | 65,30 € |
¿Compensar o pedir la devolución?
Entre el primer y el tercer trimestre no hay elección: el saldo negativo se compensa en las siguientes declaraciones. La devolución solo se puede pedir en el último periodo del año. Si en el 303 del cuarto trimestre el resultado sigue siendo negativo, ahí sí eliges: solicitar la devolución o dejarlo a compensar en el ejercicio siguiente.
Pedir la devolución tiene sentido cuando el saldo es alto y no esperas compensarlo pronto, por ejemplo si exportas o si el negocio va a seguir invirtiendo. La Agencia Tributaria tiene un plazo de seis meses desde que termina el plazo de presentación para devolverte el dinero; si tarda más, debe pagarte intereses de demora. Las devoluciones suelen venir acompañadas de más revisión que un 303 a ingresar, así que ten a mano las facturas de compra.
Dejarlo a compensar es lo cómodo cuando el saldo es pequeño o cuando sabes que el año que viene vas a tener IVA a pagar. El límite es de cuatro años desde que presentaste la autoliquidación en la que se generó el saldo, según el artículo 99 de la Ley del IVA. Pasado ese plazo, lo pierdes.
Si tu actividad sale a devolver casi todos los trimestres, existe el registro de devolución mensual (REDEME), que permite pedir la devolución cada mes. A cambio obliga a presentar el IVA mensualmente y a llevar los libros a través del SII, lo que para un negocio pequeño suele ser más trabajo del que compensa. Es una decisión para hablarla con tu asesor.
Cómo se ve en FactuHub
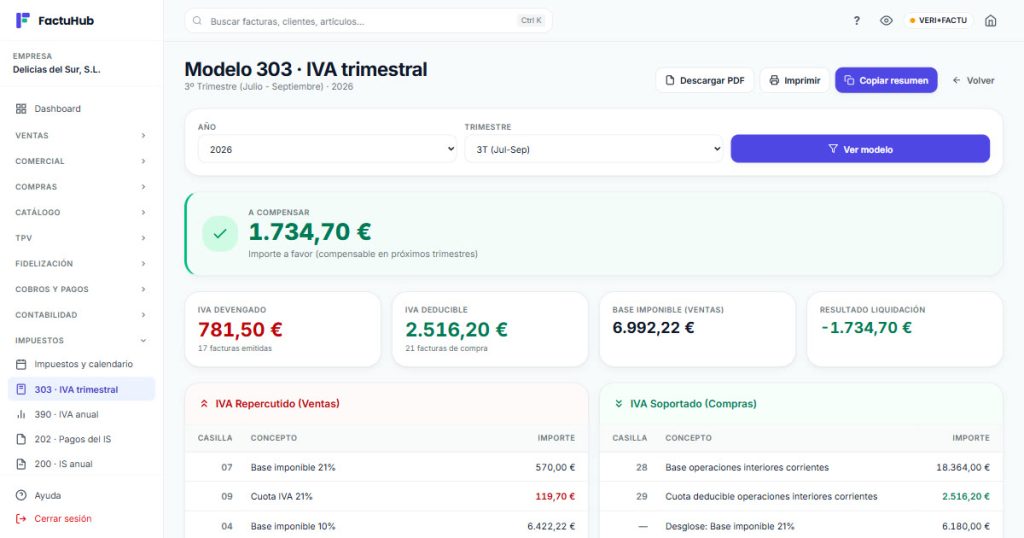
En Impuestos → 303 · IVA trimestral, al elegir el trimestre y pulsar Ver modelo, el bloque de arriba te dice si el resultado es «A INGRESAR», «A COMPENSAR» o «SIN ACTIVIDAD». Cuando sale a compensar se muestra en verde, con el texto «Importe a favor (compensable en próximos trimestres)».
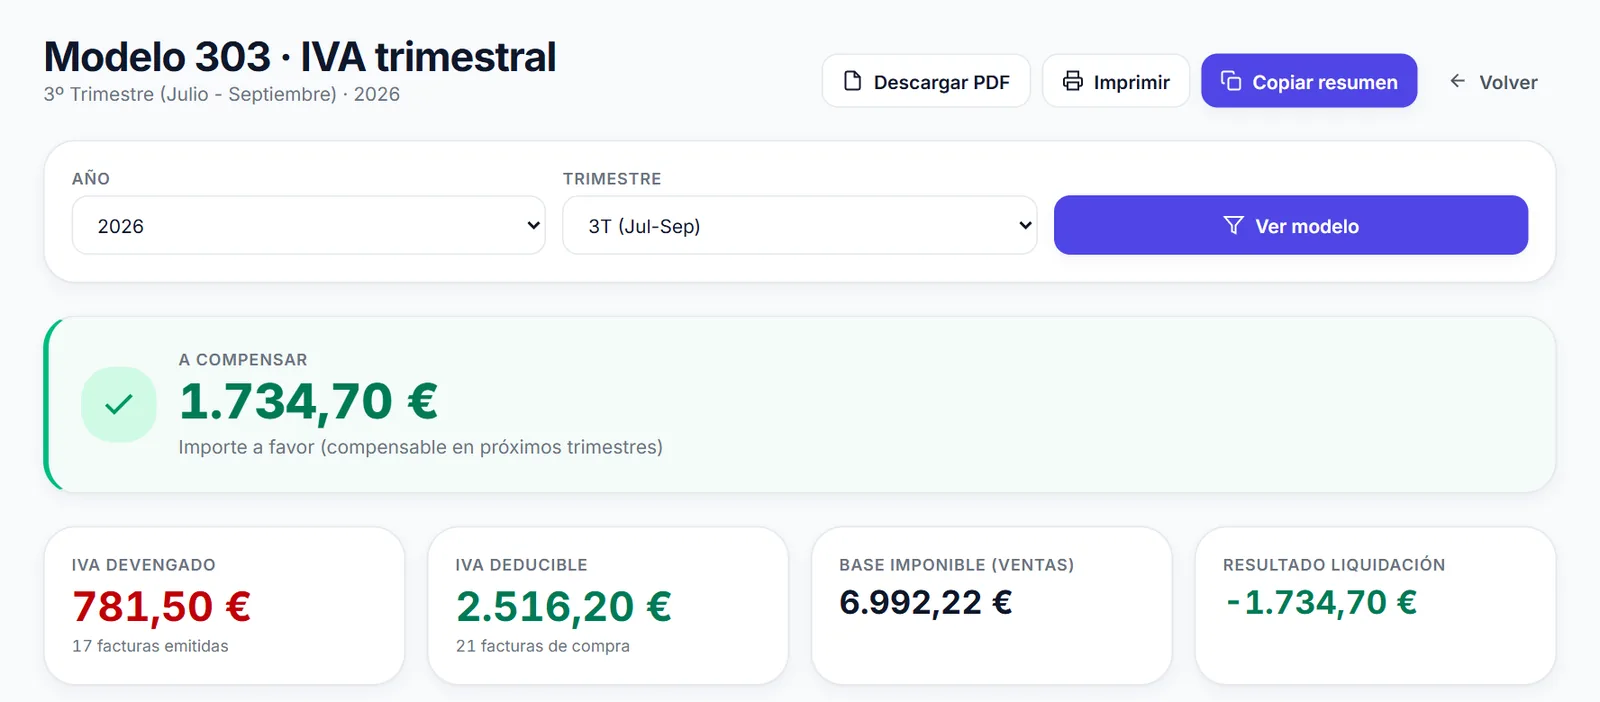
Las tarjetas de debajo enseñan de un vistazo de dónde viene: IVA devengado, IVA deducible, cuántas facturas emitidas y de compra han entrado en el cálculo y la base imponible de las ventas. Si el saldo a favor te parece demasiado alto, compara el número de facturas emitidas con las que tú esperabas; es la forma más rápida de detectar un borrador que no llegaste a emitir.
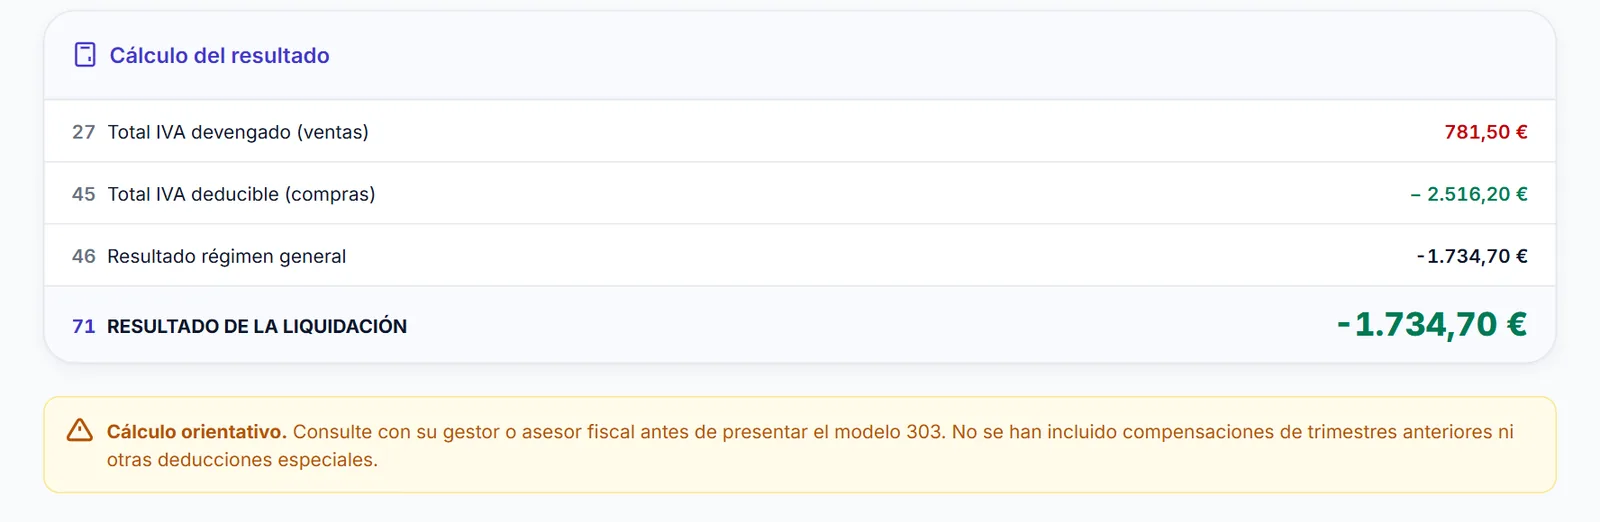
Ojo con esto: la aplicación calcula cada trimestre con sus propias facturas y no arrastra el saldo de los anteriores. Lo dice el aviso del final de la pantalla. El saldo pendiente lo pones tú en las casillas 110, 78 y 87 del formulario de la AEAT, o tu gestor, que es quien suele llevar ese control. FactuHub prepara el modelo y te deja copiar las cifras con Copiar resumen, pero la presentación se hace en la sede electrónica.
En Impuestos → Impuestos y calendario, el bloque «¿Cuánto le debo a Hacienda?» no suma un 303 negativo al total a pagar. Lo muestra a 0,00 € con la nota «Sale a compensar (1.734,70 €): no pagas», y sigue sumando el resto de modelos del trimestre, como las retenciones del alquiler del local. Cómo funciona ese bloque, modelo a modelo, lo contamos en cuánto le debo a Hacienda.
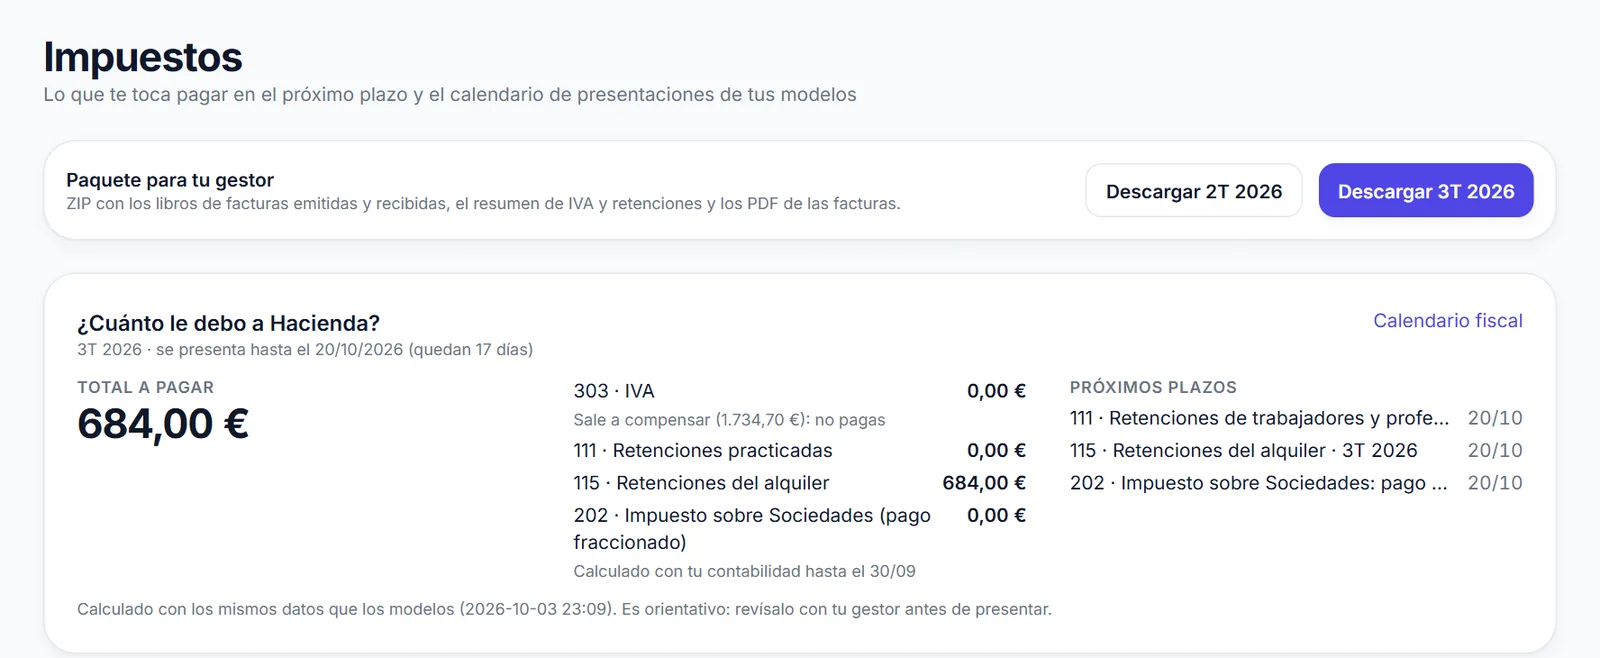
Esto último pilla a más de uno: el saldo a favor del IVA solo se compensa con IVA. No sirve para pagar las retenciones del 111 o del 115, ni el pago fraccionado del Impuesto sobre Sociedades.
Saber a tiempo que un trimestre sale a compensar te ahorra sustos con la tesorería.
FactuHub calcula el 303 con tus facturas y compras según las vas registrando, así que ves el resultado antes de que llegue el plazo y puedes revisar a tiempo cualquier factura que se haya quedado en borrador. Todos los modelos que prepara están en modelos fiscales.
Errores habituales con el IVA a compensar
- No presentar el 303 porque «no hay nada que pagar». Hay que presentarlo, y es justo la declaración que deja constancia del saldo.
- Olvidar la casilla 110 en el trimestre siguiente. Hacienda no lo aplica por ti y acabas pagando de más.
- Pedir la devolución en el segundo o el tercer trimestre. Si no estás en el REDEME, no se puede.
- Dejar pasar los cuatro años con saldo acumulado sin pedir la devolución en ningún cuarto trimestre.
Los plazos de este trimestre y cómo dejarlo preparado están en el artículo sobre el 303 del tercer trimestre. Y para que el IVA deducible esté completo, lo primero es registrar bien las compras: lo explicamos en la página de gastos y compras.
Preguntas frecuentes
¿Qué pasa si me olvidé de compensar el saldo en un trimestre?
El saldo no se pierde por saltarte un trimestre. Mientras no pasen cuatro años desde la declaración en la que se generó, puedes aplicarlo en un 303 posterior. Si por no aplicarlo pagaste de más, también puedes corregir aquel trimestre con una autoliquidación rectificativa. Lo importante es llevar la cuenta de cuánto te queda pendiente.
¿Qué pasa con el IVA a compensar si cierro el negocio?
Cerrar no te hace perder el saldo: puedes pedir que te lo devuelvan. La Ley del IVA (artículo 115) fija como regla general que la devolución se solicita en la autoliquidación del último periodo del año, así que confirma con tu gestoría en qué declaración pedirla en tu caso. Si no la pides, ese saldo ya no tendrá con qué compensarse. Antes de dar de baja la actividad o la sociedad, revisa con tu gestoría cuánto tienes pendiente.
¿El saldo a compensar aparece en el modelo 390?
Sí. El resumen anual del IVA recoge las cuotas a compensar que venías arrastrando de años anteriores, las que has aplicado durante el año y el resultado del último periodo. Si has llevado bien las casillas 110, 78 y 87 trimestre a trimestre, rellenar esa parte del 390 es copiar cifras que ya tienes.
Si quieres ver el 303 de tu negocio calculado con tus facturas reales, sin sumar nada a mano, puedes probar FactuHub 30 días gratis.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.