Mucha gente mete en el mismo saco la «factura electrónica obligatoria» y VERI*FACTU. Tiene lógica: las dos cosas vienen de Hacienda, las dos cambian cómo facturas y se habla de ellas a la vez. Pero salen de leyes distintas, tienen calendarios distintos y te piden cosas distintas. Cumplir una no te libra de la otra.
De dónde sale cada obligación
La factura electrónica obligatoria entre empresas y profesionales viene del artículo 12 de la Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas (la Ley Crea y Crece), que modificó la Ley 56/2007. Su objetivo es que las facturas entre empresas viajen en un formato estructurado que un programa pueda leer, y que se sepa cuándo se pagan. Detrás está la lucha contra la morosidad.
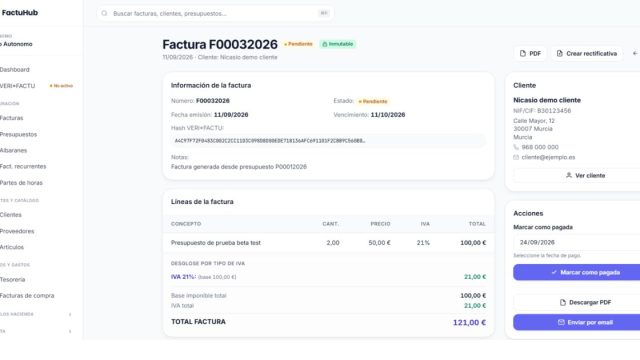
VERI*FACTU viene de otra norma: el Real Decreto 1007/2023, desarrollado por la Orden HAC/1177/2024. Regula los programas con los que facturas. Exige que cada factura genere un registro inalterable, encadenado con el anterior, y que la factura lleve un código QR. Su objetivo es evitar la doble contabilidad y el software que permite ocultar ventas. Si necesitas repasar lo básico, tienes una explicación en qué es VERI*FACTU y a quién afecta.
El reglamento de la factura electrónica ya está aprobado
Durante años la Ley Crea y Crece estuvo a la espera de su desarrollo. Ya no. El Real Decreto 238/2026, de 25 de marzo, se publicó en el BOE el 31 de marzo de 2026 y entró en vigor a los veinte días. Estos son sus puntos principales:
- Obliga a emitir y recibir facturas electrónicas cuando el cliente es un empresario o profesional con sede o establecimiento permanente en España.
- Admite cuatro formatos: UBL, CII, EDIFACT y Facturae. El PDF no está entre ellos; durante la transición solo aparece como documento que acompaña a la factura.
- Las facturas pueden circular por plataformas privadas o por una solución pública gratuita que gestionará la AEAT. Si usas una plataforma privada, esta tendrá que mandar una copia en formato UBL a la solución pública.
- Quien recibe la factura tendrá que informar de su aceptación o rechazo y de la fecha en que la paga.
- Las operaciones que se documentan con facturas simplificadas (tickets) quedan fuera, salvo las simplificadas «cualificadas», aquellas en las que el cliente es empresario o profesional y pide que consten su NIF y su domicilio (artículo 4.1 del Real Decreto 238/2026).
Las fechas: dependen de una orden que todavía hay que vigilar
El real decreto está en vigor, pero su aplicación efectiva no empieza a contar hasta que entre en vigor la orden ministerial que regulará la solución pública de facturación electrónica. Desde ese día:
- A los 12 meses: empresas y profesionales con un volumen de operaciones de más de 8 millones de euros en el año anterior. Durante sus primeros 12 meses de obligación tendrán que acompañar cada factura electrónica de un PDF.
- A los 24 meses: el resto de empresas y profesionales, autónomos incluidos.
- A los 36 meses: la obligación de informar sobre el estado de las facturas para personas físicas y entidades en régimen de atribución de rentas de este segundo grupo.
El proyecto de esa orden salió a audiencia pública en abril de 2026 y fija su entrada en vigor el 1 de octubre de 2026. Si se aprueba así, las grandes empresas estarían obligadas desde el 1 de octubre de 2027 y el resto desde el 1 de octubre de 2028. A finales de septiembre de 2026 la orden definitiva todavía no se había publicado en el BOE, así que tómalas como fechas previstas: si la orden se publica más tarde o con otra fecha, los plazos se mueven con ella.
VERI*FACTU va por su propio calendario
VERI*FACTU tiene sus propias fechas, fijadas por el Real Decreto-ley 15/2025: 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y 1 de julio de 2027 para el resto, autónomos incluidos. Es decir, a la mayoría de autónomos y pymes les llegará antes VERI*FACTU que la factura electrónica obligatoria.
| Factura electrónica (Crea y Crece) | VERI*FACTU | |
|---|---|---|
| Norma | Ley 18/2022 y Real Decreto 238/2026 | Real Decreto 1007/2023 y Orden HAC/1177/2024 |
| Qué exige | Formato estructurado y estado de pago de la factura | Registro inalterable de cada factura, QR y requisitos del programa |
| A quién | Operaciones entre empresarios y profesionales | Todas tus facturas, también a particulares |
| Quién recibe los datos | Solución pública de la AEAT (directamente o con copia desde una plataforma privada) | La AEAT, si trabajas en modalidad VERI*FACTU |
| Fecha | 12 o 24 meses desde la orden ministerial | 1 de enero o 1 de julio de 2027 |
Ten en cuenta también que VERI*FACTU no se aplica a quien está en el SII ni a quien tributa en las Haciendas forales, que tienen sus propios sistemas (te lo contamos en TicketBAI y VERI*FACTU en el País Vasco y Navarra). Y que tiene su propio régimen de sanciones: el artículo 201 bis de la Ley General Tributaria castiga con 50.000 euros por ejercicio a quien use un sistema de facturación que no cumple.
Qué hacer ahora
Lo primero que te llega es VERI*FACTU, así que ese es el cambio que tienes que tener resuelto antes. Si todavía facturas con una hoja de cálculo, lee si puedes seguir facturando con Excel o Word. FactuHub genera el registro VERI*FACTU de cada factura, pone el QR y envía los registros a la AEAT. Tienes el resto de dudas sobre el programa en las preguntas frecuentes.
Para la factura electrónica tienes más margen, pero no lo dejes para el último mes. Pide a tus clientes empresa con qué plataforma o formato quieren recibir las facturas, y comprueba en la sede de la AEAT si la orden ministerial ya se ha publicado y qué fecha de entrada en vigor tiene. Los 12 o 24 meses empiezan a contar desde ese día, no antes.
Factura conforme a VERI*FACTU sin pensar en ello
Gratis hasta 10 facturas al mes. Sin tarjeta.